


薇娅偷逃税最新消息!20日晚,薇娅丈夫发文:直呼上了税务筹划的当……
薇娅道歉
丈夫发声:都是税筹惹的祸
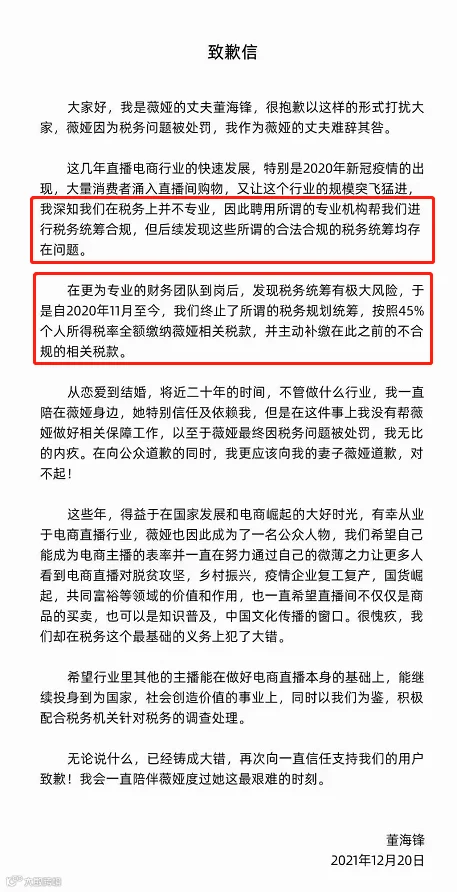
近日,薇娅通过微博发布致歉信:在此向公众道歉,并表示,愿意为自己的错误承担一切后果。

同时当晚,薇娅老公董海锋发布致歉信,在信中透露,我们聘用了专业机构帮我们进行筹划,但后续发现所谓的合法合规的税务筹划均存在问题。
薇娅自2020年11月至今终止了所谓的税务规划统筹,按照45%个人所得税率全额缴纳薇娅相关税款,并主动补缴在此之前的不合规的相关税款。
薇娅所谓的“税务筹划曝光”
从此次爆出的事件来看,薇娅主要通过设立多家个人独资企业,虚构业务将个人工资薪金和劳务报酬所得转换为个人独资企业的经营所得,偷逃个人所得税。
以薇娅为例。杭州市税务局稽查局在答复媒体问答时表示,据2019年至2020年期间,黄薇通过隐匿其从直播平台取得的佣金收入虚假申报偷逃税款;通过设立上海蔚贺企业管理咨询中心、上海独苏企业管理咨询合伙企业等多家个人独资企业、合伙企业虚构业务,将其个人从事直播带货取得的佣金、坑位费等劳务报酬所得转换为企业经营所得进行虚假申报偷逃税款;从事其他生产经营活动取得收入,未依法申报纳税。
也就是说,薇娅曾通过成立多个个人独资企业把个人工资薪金和劳务报酬所得转换为个人独资企业的经营所得。
之所以有这种操作,是因为这两种不同的纳税方法,涉及的纳税额度差别较大。就以带货收入为例,这里我们主要考虑所得税,因为所得税是最主要的。
1、如果以个人身份获取佣金收入,从性质上来讲,这属于个人所得法中规定的劳务报酬收入,劳务报酬收入是综合所得的一部分,按照3%到45%的超额累进税率计税。
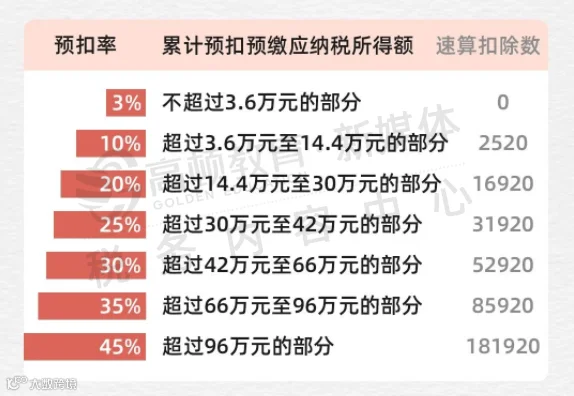
2、假设以个人独资企业、个体户为取得收入的主体。
个独、个体取得的所得为经营所得,按照目前的个人所得税相关规定,使用3%-35%的五级超额累进税率。

3、如果是以公司为取得收入的主体,那么在以公司为主体先缴纳25%的企业所得税后,把税后利润分配给网红个人,还需要缴纳20%的股息红利个人所得税。
按目前税法规定,根据经营主体的不同,网红取得收入无非就是上述的纳税方式。
那么假设一个网红一年同样取得2000万的所得额,不同的主体在所得税方面就是如下一个情况。
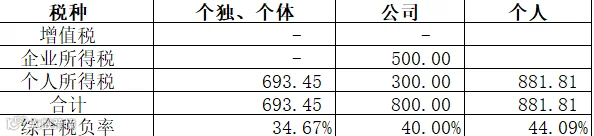
注:这里仅考虑所得税,不考虑增值税等。
从这里我们可以看到,如果以自然人为主体经营,税负较公司和个独还是要高一些,综合所得最高是45%边际税率。
显然像薇娅这种体量的收入肯定不会以个人名义获取收入,一方面支付报酬的一方面是需要获取发票的,个人代开上亿的发票没法做到,另一方面,一般达到这个规模的网红,其不可能以一个人的能力完成所有的工作,在取得收入的同时相应的还会发生经营成本,这里面主要是员工人工成本、直播场所的固定支出成本(租金、水电、办公用品等)、流量的投放成本(为了获取平台流量进行流量的投放),这些成本如果你以自然人为主体经营是没有办法在计算所得额之前扣除的,个人综合所得就一年6万减除费用,没法扣除经营成本。
前面我们假设2000万直接是一个所得额,那么我们假设2000万是一个经营额,为了把成本考虑进来,我们再假设一个利润率,比如应税所得率为50%。
这个时候我们再看看所得税的情况。
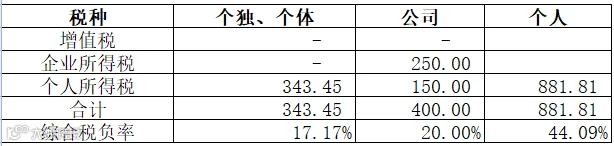
那么在这种情况下,我们可以看到,以自然人为经营主体取得收入显然是不划算的,你无法扣除你的经营相关成本。
以个独、公司等方式承接业务,在取得合法合规的成本票据后,我们可以扣除经营成本,计算出应纳税所得后再纳税,这样自然所得税就降低了。
当然这个所得税降低到多少是和你的所得率相关的,你所得率越低,自然所得税就越少,这体现了税收公平。
但是实际上,因为网红的收其经营成本比重是相对较低的,也就是其所得率是比较高的,而且很多经营成本可能无法取得扣除凭证。
怎么办呢?专家也没有更好的办法。
所谓的专家办法倒是多,而且立竿见影,直接可以把税负降低到10%以下。
税收洼地设立个独企业,再利用税收核定政策,成为主播避税的“经典操作”。相当长一段时间,洼地注册个独成为筹划专家的经典讲解案例,甚至李佳琦在上海成立的个独都被挖出来当做经典案例讲解。
为什么这个方法能受到这类人群的青睐,其实大家从上面我们计算个人所得税的方法就能看出来了。
我们上面是假设了一个所得率在算所得税,这个所得率假设文50%(实际上这个所得率对网红这个群体的收入性质来说都是很低的了),而且我们知道这个所得率越低,是不是交的税越少?
那洼地的个独正好运用了这个,直接给你核定所得率。
就比如拿某地来说,个人独资企业,服务业核定的行业利润率是10%(税法规定是10%-30%),贸易批发业是5%(税法规定是4%-15%),确定应税所得额后,再按五级累进制确定应缴个税。
还是2000万的营业额,假设核定所得率是10%,那么税负率就低很多了。
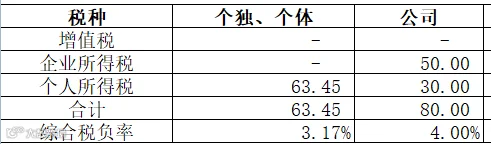
还有更牛逼的一种个税核定,定额核定,直接按开票的百分比核定,这个比例有些地方低到百分之零点几。加入是0.5%,相当于你开一张100万发票,交5千税个税就ok了。
关键的还有一个,在查账征收下,我们前面举的50%的所得率都是在建立在你能取得所有合法的所得税扣除凭证的,而事实上呢,很多公司成本票严重缺乏,因为要发票也有成本,很多公司经营根本不要发票,所以到最后税收利润虚高。税务上,如果你无法取得扣除凭证,你的税负率还会上升。
但是核定征收,对成本发票基本就没啥要求了。
也正是因为如此。
税收筹划也成为了一个热门生意。“合法避税,实现税负降低90%”成为不少财税公司最“吸睛”的广告词。
由于各地核定可能有营业额的限额,主播还会在财税公司的帮助下在多地设立多个个独企业,利用核定征收政策来避税,通过多个个独,达到稀释效果,将所得利润进行分流,以达到避税。
税收筹划需谨慎
对于很多主播来说,最常见的筹划方式就是设立合伙企业,把劳务报酬所得改变为经营所得,然后对经营所得再核定征收,通过这样一番操作,把最高45%的所得税税率变成了大约3~5%的所得税率,筹划收益巨大。
但是一项所得不是简单转换一下身份就可以,而是需要根据所得的实质来确定。
网红直播、微商涉及的影视、演出、表演、广告、经纪服务等项目,属于个人所得税法实施条例中列明的劳务报酬的项目,个人从事以上项目,应当按照劳务报酬征收个人所得税。
网红直播、微商通过网络平台直接销售货物,则不属于个人所得税法中列明的劳务报酬项目,根据其业务实质,因符合存在合理的成本费用、有雇工等条件,判断为“个人从事其他生产、经营活动取得的所得”。
那些将劳务报酬所得通过合伙企业转换为经营所得的方式,有点类似于一些螃蟹商家将外地螃蟹贩运至阳澄湖,放到阳澄湖里浸泡一下,打捞上来冒充“阳澄湖大闸蟹”的做法。
事实证明,这种筹划方式风险很大,政策的灰色地区被聚焦后,通常会变成雷区,事业做得越大,越需要在税务问题上谨慎行事,一旦翻车,多年的打拼毁于一旦,悔之晚矣。
该案件的来源是大数据分析评估而来,而非举报案件。
税务工作的信息化发展,也许不算特别迅速,但也一直在逐步推进,截止目前税务云平台涵盖3400万户单位纳税人、3100万户个体户和3亿多自然人纳税人、10多亿缴费人的涉税涉费数据,已初步建成了全国统一的自然人税收档案库,通过分析相关数据,足以发现涉税疑点,到2022年,会建成自然人税费信息“一人式”智能归集,发展的方向是对收入的监控越来越严密,可以说在信息化社会,每个人的收入都无所遁形,不要心存侥幸。

个独到底还能不能用?
官方披露的信息中我们发现几个关键点:
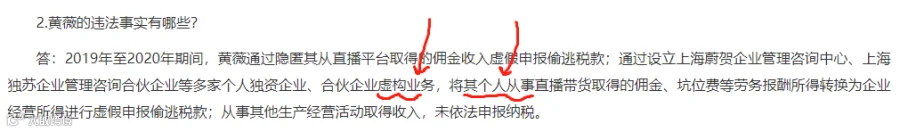
1、虚构业务
2、将其个人从事直播带货取得的佣金、坑位费等劳务报酬
官方披露信息并没有否认个独所得性质的问题,个人所得税法实施细则明确规定:


很显然,个人从事包括经纪服务、咨询等取得报酬在税法规定是劳务报酬所得,个人作为独资企业的投资人,从独资企业获取的所得是经营所得。我想这个应该是没有太大争议的。
个人所得税法第八条 有下列情形之一的,税务机关有权按照合理方法进行纳税调整:
税务机关依照前款规定作出纳税调整,需要补征税款的,应当补征税款,并依法加收利息。
没有合理的经营需要,安排不具有合理的商业目的,仅仅是为了获得不当税收利益,你说这个所谓形式上符合规定的行为有没有可能被认定为无效,虚构的业务呢?
如果认定你无效安排,是不是有权给你做出调整,把你打回原形呢?
对于虚构业务我们是不是应该有更深层次的理解,仅仅做到票、合同、资金的一致性而并无合理的商业目的的安排,是否也是属于虚构业务?
做出的商业安排除了获取不当税收利益,其他的理由都找不到,是不是也可以被反避税条例判定为无效虚构业务?
而且据了解,目前头部或腰部主播还真的有可能不是直接以个人独资企业和品牌方合作,头部或腰部主播一般由所属MCN 公司管理。
比如薇娅所属直播机构“谦寻”为杭州谦寻电子商务有限公司,谦寻直播是一个淘宝直播电商平台,涵盖服饰、鞋帽等品类,聚集薇娅、张沫凡、楚菲、楚然等主播达人。
品牌方一般与 MCN 公司合作,就产品、价格、主播、利益分成、直播平台、直播日期等进行协商沟通,并与 MCN 公司直接签署直播电商推广合同。

品牌方支付佣金给MCN机构后,机构再和网红进行分成,那么网红个人在MCN机构直播,取得收入本身确实就是劳务报酬收入。
这也是为什么税务局公布的是,个人从事直播带货取得的佣金、坑位费等劳务报酬所得,网红在机构直播,可能就是以个人身份进行的。
后面仅仅是为了和MCN机构结算佣金时候少交税,自己到处注册个独,通过个独再给MCN机构开具发票,这个意图就没得说了,那确实是虚构业务恶意转变收入性质偷税。
就算是简单的用个独和机构签个合作协议,开票结算,其实也改变不了本质和商业合理性,更没有实质性的经营内容,只是形式上的做了一个完全以逃避税款为目的的所谓筹划而已。
这也是为什么薇娅老公说或,后面他们按照45%补税,因为如果薇娅个人从MCN公司拿钱出来,那自然是劳务报酬,最高税率45%
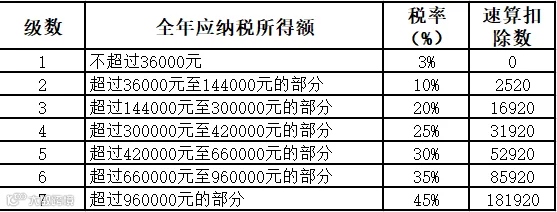
所以,不是个人独资企业不能用,是不能像上面一样使用个人独资企业。
企业税务筹划最全案例(180个筹划案例,192P)
包含明星主播合法处理个税案例
仅限100个名额,扫码自动领取
本文来源 | 二哥税税念、晶晶亮的税月,新浪微博,部分图片来源于网络,内容仅供参考,版权归原作者所有,如对版权有异议,请联系后台删除。
↙点击「阅读原文」,即刻获取“客户经理专属服务”!
