


为缓解企业经营困难,助力中小企业发展,国家陆续出台了一系列财税、金融、社保等方面的支持政策。
根据《国家税务总局关于落实支持小型微利企业和个体工商户发展所得税优惠政策有关事项的公告》(国家税务总局公告2021年第8号)规定:
1、自2021年1月1日至2022年12月31日,对小型微利企业年应纳税所得额不超过100万元的部分,减按12.5%计入应纳税所得额,按20%的税率缴纳企业所得税;
2、自2019年1月1日至2021年12月31日,对年应纳税所得额超过100万元但不超过300万元的部分,减按50%计入应纳税所得额,按20%的税率缴纳企业所得税。具体条件及计算方法如下:
小微条件 |
1.从事国家非限制和禁止行业2.年度应纳税所得额≤300万元3.从业人数≤300人4.资产总额≤5000万元 |
|
计算方法 |
年应纳税所得额≤100万元的部分 |
实际税率2.5% |
100万元<年应纳税所得额≤300万元的部分 |
实际税率10% |
|
该项政策想必大家都很熟悉,但实务操作中是否注意到这里还存在无效区间呢?即:年应纳税所得额在300.01万元—370万元之间时,在这区间会出现应纳税所得额增加,税后利润反而降低的情况。具体数据测算如下:
年应纳税所得额(万元) |
计征比例 |
适用税率 |
应纳税额 (万元) |
税后利润 (万元) |
100 |
12.5% |
20% |
2.5 |
97.5 |
300 (分段计算) |
12.5%(100) |
20% |
22.5 |
277.5 |
50%(200) |
||||
301 |
100% |
25% |
75.25 |
225.75 |
370 |
100% |
25% |
92.5 |
277.5 |

通过测算数据可以发现:
1、当年应纳税所得额等于300万元时,可以享受小型微利企业的所得税优惠政策,所得额分段减按12.5%、50%计入应纳税所得额,计算应纳所得税额为22.5万元,税后利润为277.5万元。当应纳税所得额从300万元增长1万元至301万元时,不符合享受小型微利企业的所得税优惠政策,需按25%的税率计算所得税,应纳所得税额则由22.5万增长至75.25万元,导致税后利润由277.5万元降至225.75万元;
2、当应纳税所得额继续增长至370万元时,应纳所得税额为92.5万元,税后利润为277.5万元,与应纳税所得额为300万元时的税后利润相等。也就是说,当企业应纳税所得额在300万元至370万元之间时,增长的应纳税所得额会导致应纳所得税额的大幅增长,导致税后利润反而降低的情况。
因此,实操中对于其他条件符合小型微利企业要求时,应当尽可能避免应纳税所得额处于300万元—370万元之间的无效区间。可以年底时提前进行预测,如果预计应纳税所得额处于无效区间的,可以进行适当的纳税筹划。
下面一起看下这个充分利用小型微利企业所得税优惠政策的案例:
案例
由此可见,税收筹划对于一个企业影响的重要性。以上是小微企业所得税筹划篇,其实很多的税收筹划都是在我们日常业务中很简单的操作。

亿企赢培训尊享年卡隆重上线!畅学一整年!
上千场培训课程免费学习,自由选择;一场即可回本!
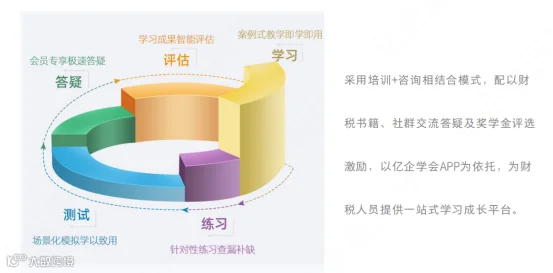
线上专家答疑,学生群交流,链接更多优质学员!
行业定制,涵盖多个行业课程,覆盖面广,实用性强!

原价3980元
现1980元畅享双VIP会员
扫码抢占优惠名额,仅限前100名
