


2023年11月份征期到15号,请大家合理安排好时间!小编给大家整理了11月的新政和几项申报实操:
(1) 11月征期来了!15日截止!
(2) 数电票试点铺开!11月1日起新增7省市!
(3) 火车票、飞机票抵扣有新规范!
(4) 个税申报,两点事项需注意!
(5) 开具数电票,增值税申报有变化!
(6) 印花税申报实操!

11月征期来了!

税局明确:11月申报纳税期限截至11月15日。
申报增值税、消费税、城市维护建设税、教育费附加、地方教育费附加、文化事业建设费、个人所得税、企业所得税、核定征收印花税、环境保护税、资源税。
各地方存在微小差异,请纳税人要合理安排时间,按时完成抄报税哦!
同时,千万不能忽略社保。
数电票试点铺开!
11月1日起新增7省市!
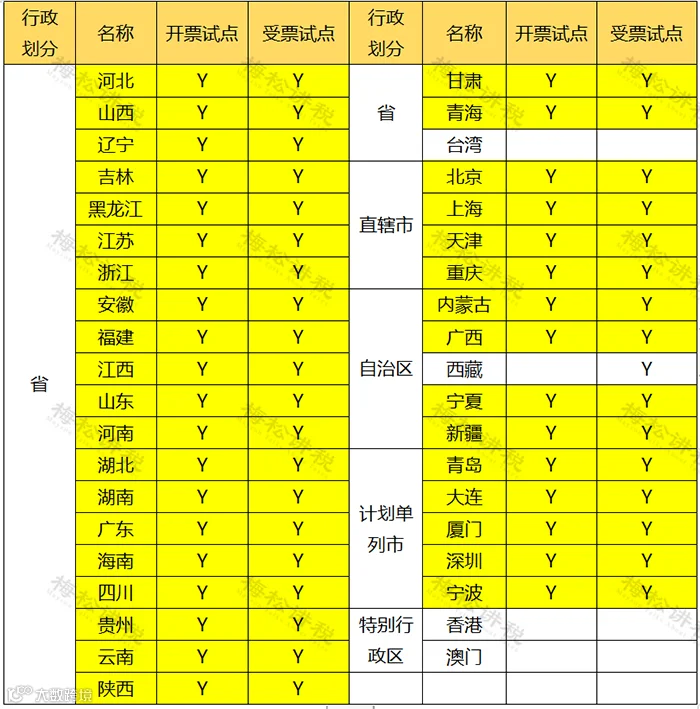
10月27日,山东、北京、湖南、贵州、安徽、宁夏和青海同时公告宣布:自2023年11月1日起加入数电票的开票试点。至此,除西藏外,全国已基本实现数电票试点全覆盖。
火车票、飞机票抵扣有新规范!
纳税申报表这样填!
在近期各省局新发布的公告中,新增了「电子发票(航空运输电子客票行程单)」和「电子发票(铁路电子客票)」的样式,并对火车票和飞机票的抵扣方式作出了新规范:
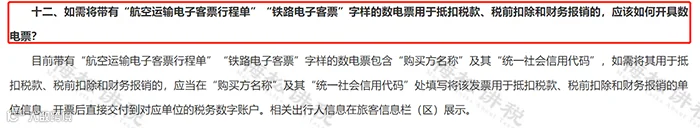
原文如下:
十二、如需将带有“航空运输电子客票行程单”“铁路电子客票”字样的数电票用于抵扣税款、税前扣除和财务报销的,应该如何开具数电票? 答:目前带有“航空运输电子客票行程单”“铁路电子客票”字样的数电票包含“购买方名称”及其“统一社会信用代码”,如需将其用于抵扣税款、税前扣除和财务报销的,应当在“购买方名称”及其“统一社会信用代码”处填写将该发票用于抵扣税款、税前扣除和财务报销的单位信息,开票后直接交付到对应单位的税务数字账户。相关出行人信息在旅客信息栏(区)展示。 |
给大家总结一下就是:
1、火车票和飞机票的抵扣、税前扣除和财务报销,必须在票面显示单位名称及其“统一社会信用代码”,不能再凭旅客实名信息计算抵扣了。
2、火车票和飞机票也无需另外打印,开票后将直接交付到对应单位的税务数字账户。
具体方式是:通过个人所得税APP“发票推送”功能直接推送至任职受雇单位税务数字账户的收票箱。
申报表填写规范如下:
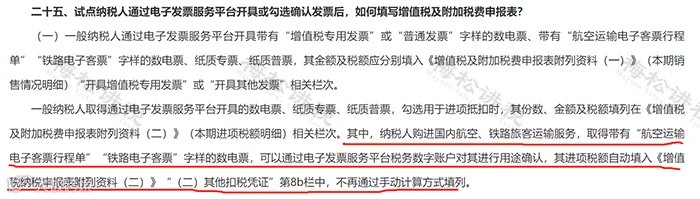
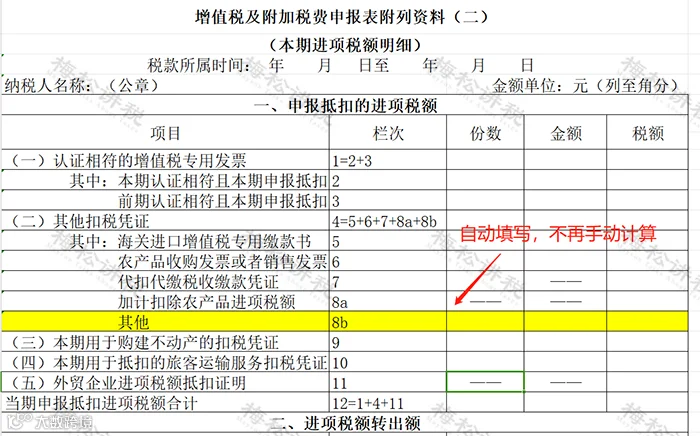
纳税人购进国内航空、铁路旅客运输服务,取得带有“航空运输电子客票行程单”“铁路电子客票”字样的数电票,可以通过电子发票服务平台税务数字账户对其进行用途确认,其进项税额自动填入《增值税纳税申报表附列资料(二)》“(二)其他扣税凭证”第8b栏中,不再通过手动计算方式填列。
如图所示:
个税申报,两点事项需注意!
提示一:连续3个月个税申报为0,请确认

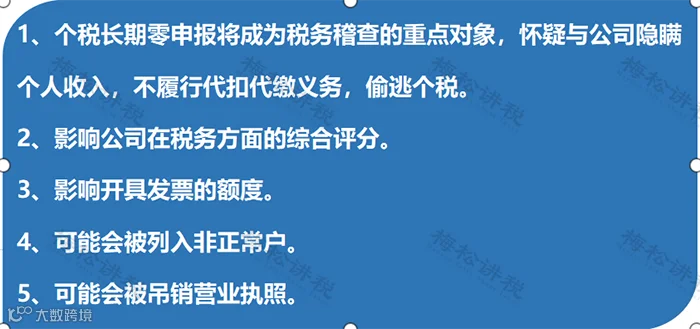
一旦出现这个提示,小伙伴们就要注意了,如果是离职的应尽早从人员采集中改为“非正常”,而不是长期做0申报。因为长期零申报会对公司产生一定影响:
提示二:个体户业主、个独投资人不得申报工资薪金

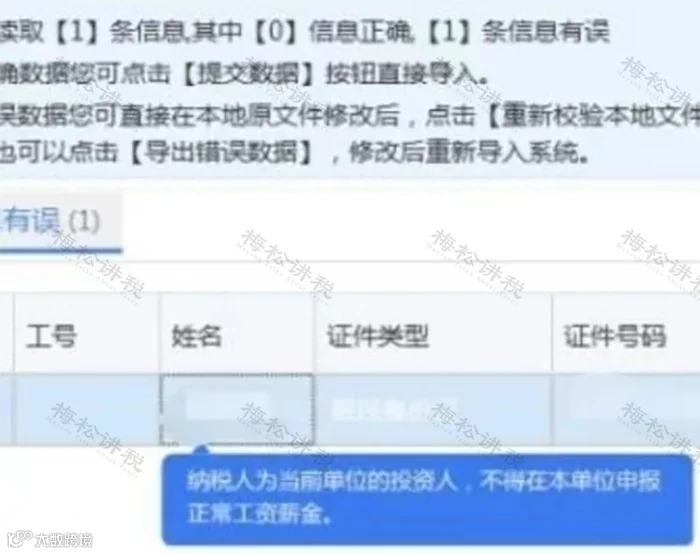
也就是说,本月起个体户业主和个独的投资人的个税不能再报工资薪金了,只能报经营所得。
(PS:有粉丝说税务局在系统调整后又不阻断“工资薪金”的申报功能了,但小编还是提示大家,尽管不阻断,但个体户业主和个独投资人的个税依然不能按照工资薪金申报,只能申报经营所得。)
开具数电票
增值税申报有变化!
数电发票上线后,增值税抵扣申报又有新变化了,主要包括增值税纳税申报表附表1和附表2,销项和进项部分的填写变化。
一、增值税附表1
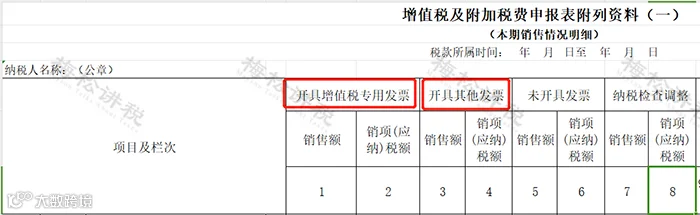
1.如果开具了数电票(增值税专用发票),申报时需要填写到附表1“开具增值税专用发票”相关栏次;
2.如果开具了数电票(普通发票),申报时候需填写“开具其他发票”的相关栏次去。
举个例子,梅松公司2023年2月开具的发票汇总如下,有税控系统开的增值税发票,也有电子发票服务平台开的数电票。
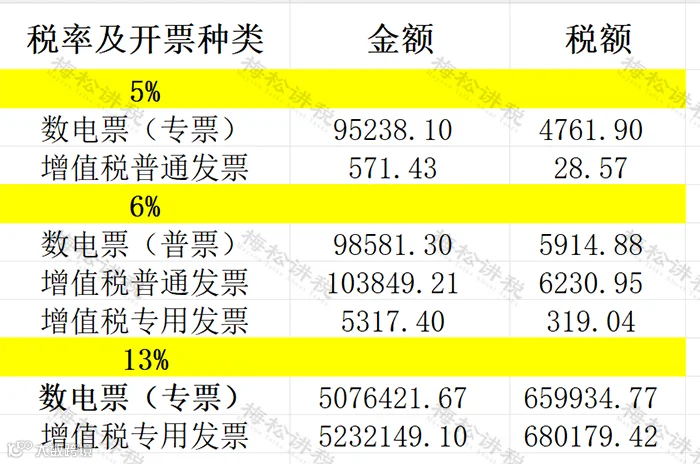
申报时需要:数电票的专票填到专票栏次,普通发票填写到其他发票栏次。
就拿上述6%税率的部分来说,没有开数电专票,那么申报表只有税控专票的数据。有数电普票,那么数电普通发票就和税控开的普通发票合并都填写到其他开票栏次。

13%的、5%简易计税的申报亦是如此。
二、增值税附表2
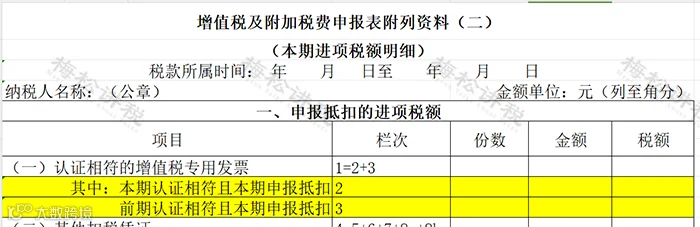
增值税申报表附表2第1栏,是汇总数,等于2+3栏次。虽然栏次名称是认证相符的增值税专用发票,其实这个里面要填写的包括值税专用发票(含增值税电子专用发票)、机动车发票、通行费电子发票,以及现在新增的数电票(增值税专用发票)、增值税纸质专用发票。
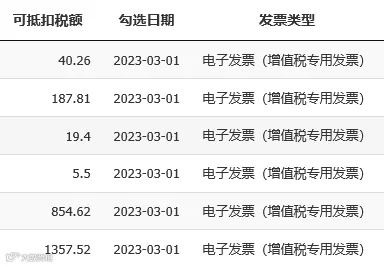
比如,公司2023年2月勾选了6份全电专票,如图:
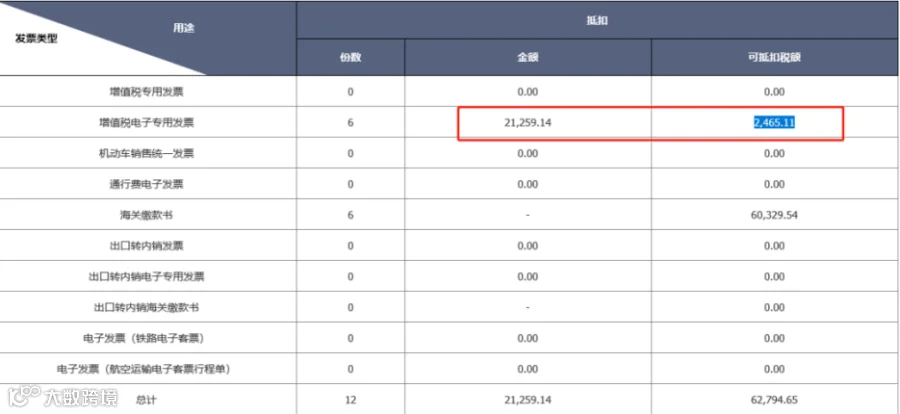
那么,这部分发票统一填写到附表2,1、2、35行,和税控专票填写地方一样。
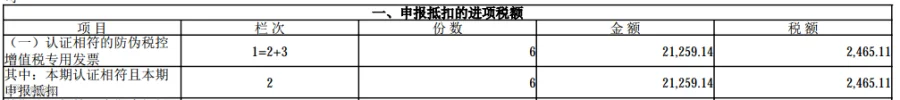
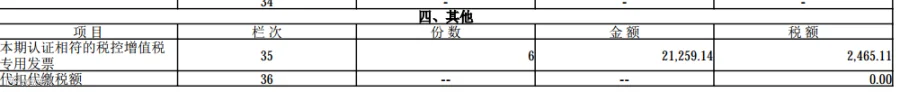
至此,附表2第一栏,其实一共可以填写四种抵扣凭证。
印花税申报实操
按照新印花税法的相关规定:印花税按季、按年或者按次计征。不再有按月的计征方式啦!
现按月申报的纳税人,应税合同、产权转移书据系统自动统一调整按季申报,营业账簿将自动转换为按年申报,无需另行申请。
印花税按次申报不需要做税种认定,直接登录申报即可。
大家可以登录进电子税务局自行查看税费种认定信息,路径为我的信息-纳税人信息-税费种认定信息查询。

具体申报操作如下:
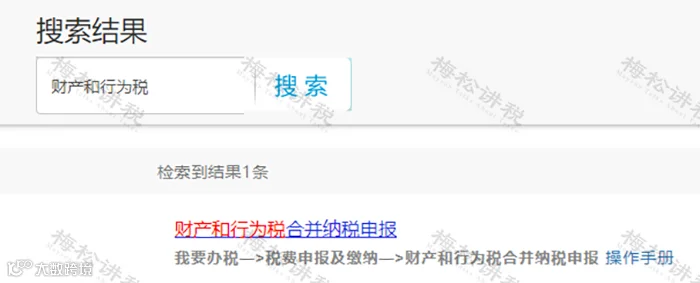
登录电子税务局,搜索“财产和行为税”,点击进入“财产和行为税合并纳税申报”界面,就可以看到“印花税”申报选项啦。
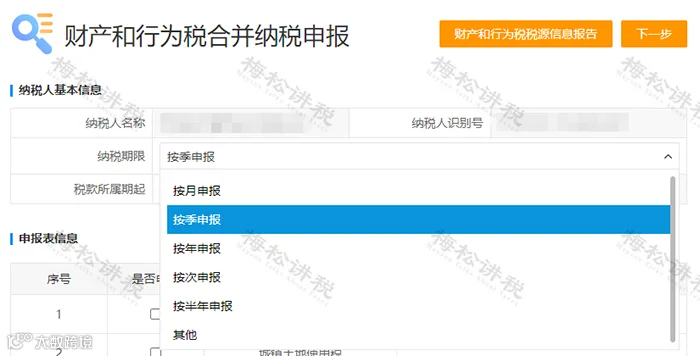
若纳税人没有进行印花税核定,就需要“按次申报”了,但是“按次申报”可能会遗漏忘记申报,那我们应该怎么办呢?
纳税人可以前往当地主管税务机关进行纳税期限变更,将“按次申报”调整为“按季申报”。当然啦,各地税务机关要求可能存在一定差别,具体需要小伙伴们咨询当地主管税务机关的最新政策哦!
✊"防""控"两手抓,是财务必备风险管理新方略!
👇赶快点击预约,避免错过哦~
本文来源 |税来税往、猫叔说税、草木财税、财务第一教室等,部分图片来源于网络,内容仅供参考,版权归原作者所有,如对版权有异议,请联系后台删除。