


美国销售税申报
常见问题与解决方案
Q1
“经济联系”(Economic Nexus)判定混乱
问题:
各州门槛(销售额/交易量)不一:10 万美元、20 万美元或 200 笔订单等;部分州包含免税销售额,部分州不含。
解决策略:
建议使用自动监测工具(如 Avalara、TaxJar、Vertex)每日抓取订单金额与笔数,对照各州最新法规自动提醒。
内部合规手册:列入所有 46 个征收州的门槛表,标注“含免税/不含免税”。
每季度由财务或外部税务顾问复核一次门槛数据并存档。
Q2
州/地方税率及规则过于碎片化
问题:同州不同县可能有附加“特区税”,导致费率差异。
解决策略:
采用基于地理坐标(GIS)的税率 API,而非单靠 ZIP Code。
批量上传订单地址做“地址验证—税区匹配—税率返回”三步。
设立“异常名单”:高风险邮编、PO Box、军队基地等;人工复核。
Q3
销售商品/服务的应税性判断困难
问题:食品、服装、医疗用品易出现税率减免或免税日。
解决策略:
建立 SKU—税类映射表,对每件商品赋予州级税务代码(如 SST 的 “Taxability Matrix”)。
关注州税务局公告,提前在 ERP/电商后台更新免税日税率至 0%。
对灰色分类(e.g. 咖啡胶囊、维生素)出具州税局“书面裁定请求”(Private Letter Ruling)。
Q4
Marketplaces 平台与自营渠道混合导致责任不清
问题:Amazon、Walmart 等平台在大多数州代扣代缴,但个别州仍需卖家自报;
解决策略:
与平台对账:获取每月 Marketplace Facilitator Tax 报表,剔除已代缴销售额。
在报表中单独列 “自营网站/独立站” 销售额。
申报时勾选 “Marketplace Sales” 专用字段(州表格如加州 CDTFA-401-A2 第 3b 行)。
Q5
申报频率与截止日多样,易逾期
问题:按月、按季、半年度、年报频率不一;首次达门槛通常要求“当月/次月”注册并申报。
解决策略:
统一设置“提醒矩阵”+ 日历接口(Outlook/Google Calendar):
截止日前 T-5 天:系统提醒准备数据;
T-2 天:财务主管复核;
截止日:自动 e-File / 支付。
与银行开通 ACH Debit,避免纸质支票滞后。
Q6
数据整合与对账困难
问题:退款、折扣、运费分摊口径混乱。
解决策略:
ETL 工具统一字段:Date, Gross Sales, Exempt Sales, Tax Collected, Discounts, Refunds。
按州生成“税基明细表”= Gross Sales – Exempt – Refunds。
建立月度对账过程:ERP ↔ Bank ↔ Tax Platform 三方勾稽。
Q7
免税凭证(Exemption Certificates)管理不到位
问题:B2B 批发常收到重销或制造商免税证,但证件过期或缺页无效。
解决策略:
采用证书管理系统(e.g. Avalara CertCapture),扫描后 OCR 入库,设“过期预警”。
按 NAIC/SIC 行业码分类审查证书适用范围。
审计备份:每张证书 + 相关发票以 PDF 格式云存储≥ 4 年。
Q8
“使用税”(Use Tax)常被忽视
问题:异地采购或进口的免税零部件在本州消费需自缴 Use Tax。
解决策略:
设立“自用采购”科目,自动捕捉未计税的 AP 账单。
月末跑“未计税 AP 列表”并计算 Use Tax,随销售税申报同表缴纳。
Q9
州审计与罚款风险
问题:抽查期通常为 3–4 年,补税 + 利息 + 罚金可高达税额 25–50%。
解决策略:
主动自查并申请“自愿披露协议”(VDA):可减免罚金及缩短追溯期。
留存 7 年销售与税务记录;使用加密云存储+本地备份双轨。
若收到 Nexus 问卷或审计通知,10 天内回函并聘请州税律师沟通范围。
Q10
软件或自动化工具的选择与集成
问题:市场上销售税 SaaS 众多,费用、功能、合规深度差异大;
解决策略:
评估维度:支持州数、交易量级、API 速率、证书管理、报表格式、客服 SLA。
沙箱测试:用过去 3 个月历史订单跑税率,一键对比误差。
分阶段上线:先做“计算 + 开票”,后做“申报 + 支付”。
Q11
多州退货及负数申报
问题:大规模退货季(如 Q1)可能出现州级负税额,部分州电子系统不接受负数。
解决策略:
选择“$0”申报+后续信用抵扣,或者申请“退税”(Refund Claim)。
记录退货日期与原发票编号,备查。
Q12
现金流与预估缴税(Prepayment)
问题:加州、麻州等要求年销售额大于一定值的纳税人先按上期应纳税额预缴。
解决策略:
将预缴额计入“预付税金”科目;申报期抵减实际税额。
注意预缴未及时支付同样产生滞纳金。
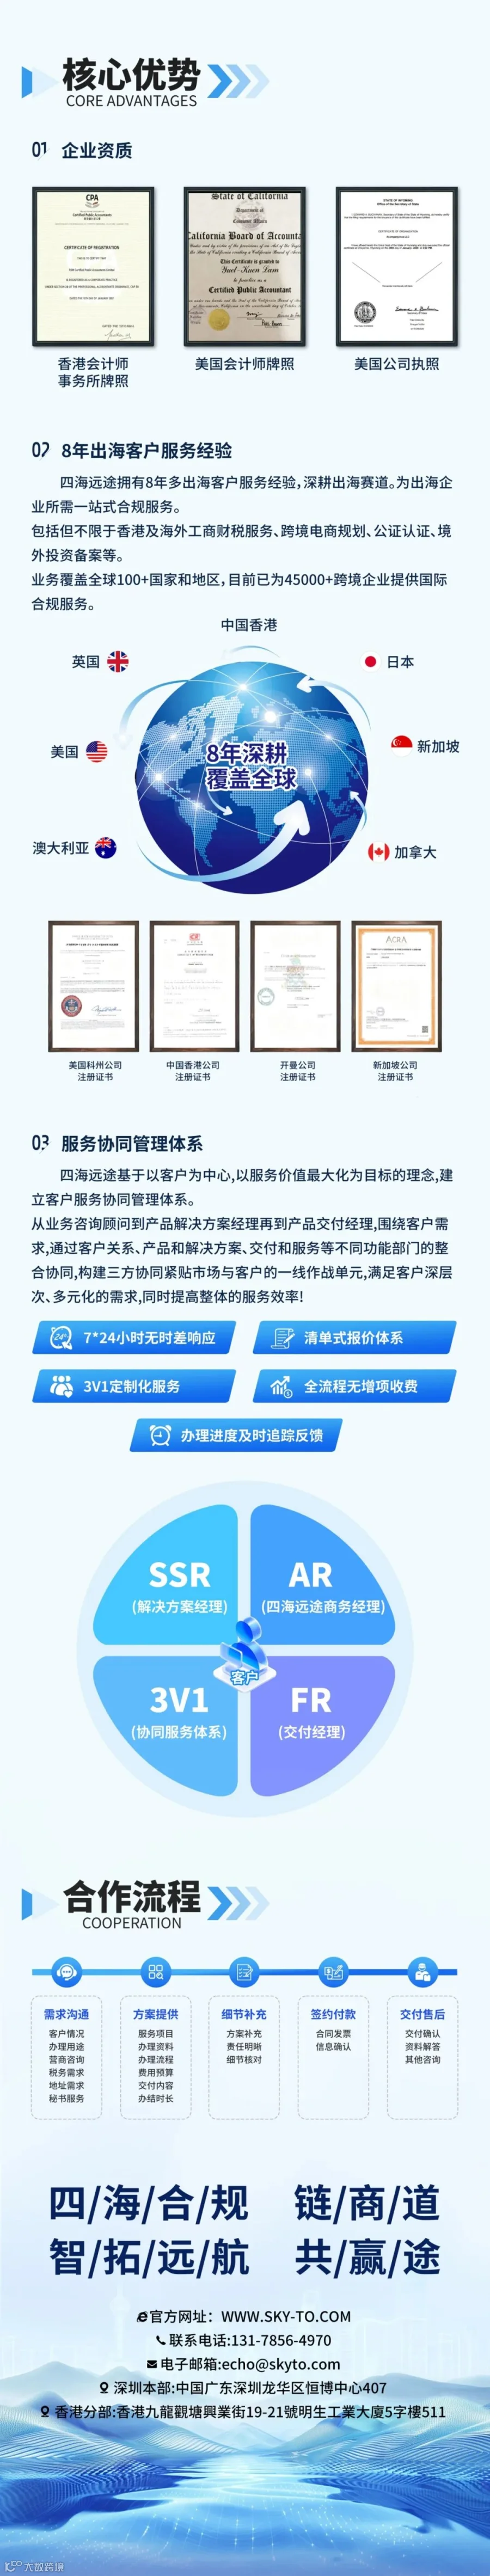
关于我们



扫码联系顾问
图源网络,如有侵权,请联系删除