


开曼公司银行开户
常见问题与解决方案
Q1
高度尽职调查(KYC/AML)要求
解决办法:
提前收集并备齐股东、董事护照、地址证明、个人简历、资金来源说明等文件,并准备好认证件(公证+海牙认证或领事认证),同时向银行提供详尽的业务模式说明和预计交易流水,降低合规部门疑虑。
Q2
无法证明公司具备“实质运营”
解决办法:
准备租赁合同、员工名单、运营支出发票或第三方服务协议;
如仅为控股实体,可提交集团架构图、关联公司财务报表及税务申报凭证,证明对业务决策有实质影响力。
Q3
终极受益所有人(UBO)信息披露不足
解决办法:
在开户申请表和补件邮件中,完整列明持股层级、百分比、UBO 身份证件及地址证明,并在需要时安排视频/电话面谈,保留沟通记录以便追溯。
Q4
董事或股东缺乏良好的银行往来记录
解决办法:
挑选董事或授权签字人时,优先使用在主要金融中心(如香港、新加坡、英国)已有活跃账户且信用良好的个人;
同时提交这些账户最近 6–12 个月的月结单,向银行展示稳定收入与合规性。
Q5
所属行业或交易模式被归类为高风险(如加密货币、博彩、成人内容等)
解决办法:
选择对该行业有明确政策的银行;提供当地监管牌照、法律意见书及第三方合规审计报告;
将高风险业务与传统业务使用独立实体或子账户隔离,减轻整体风险评分。
Q6
多币种收付与跨境资金流复杂
解决办法:
在开户初期即列明所需币种和预计年度交易额;
准备外汇合规材料(合同、发票、船运单据);
与银行协商开设 USD/EUR/CNY 等多币种子账户,并设置交易限额和合规预警。
Q7
文件公证或认证格式不符合银行要求
解决办法:
先向目标银行或中介索取最新的“文件清单及样本”;
确认是否接受电子公证、扫描件或必须原件邮寄;
在文件出具 90 天内完成递交,避免因过期重办。
Q8
审批周期长、沟通成本高
解决办法:
通过熟悉该银行流程的专业中介或律师事务所提交材料,可缩短预审时间;
定期(每 5–7 个工作日)邮件跟进审核状态,并在必要时追加高层引荐信或业务计划更新,提高优先级。
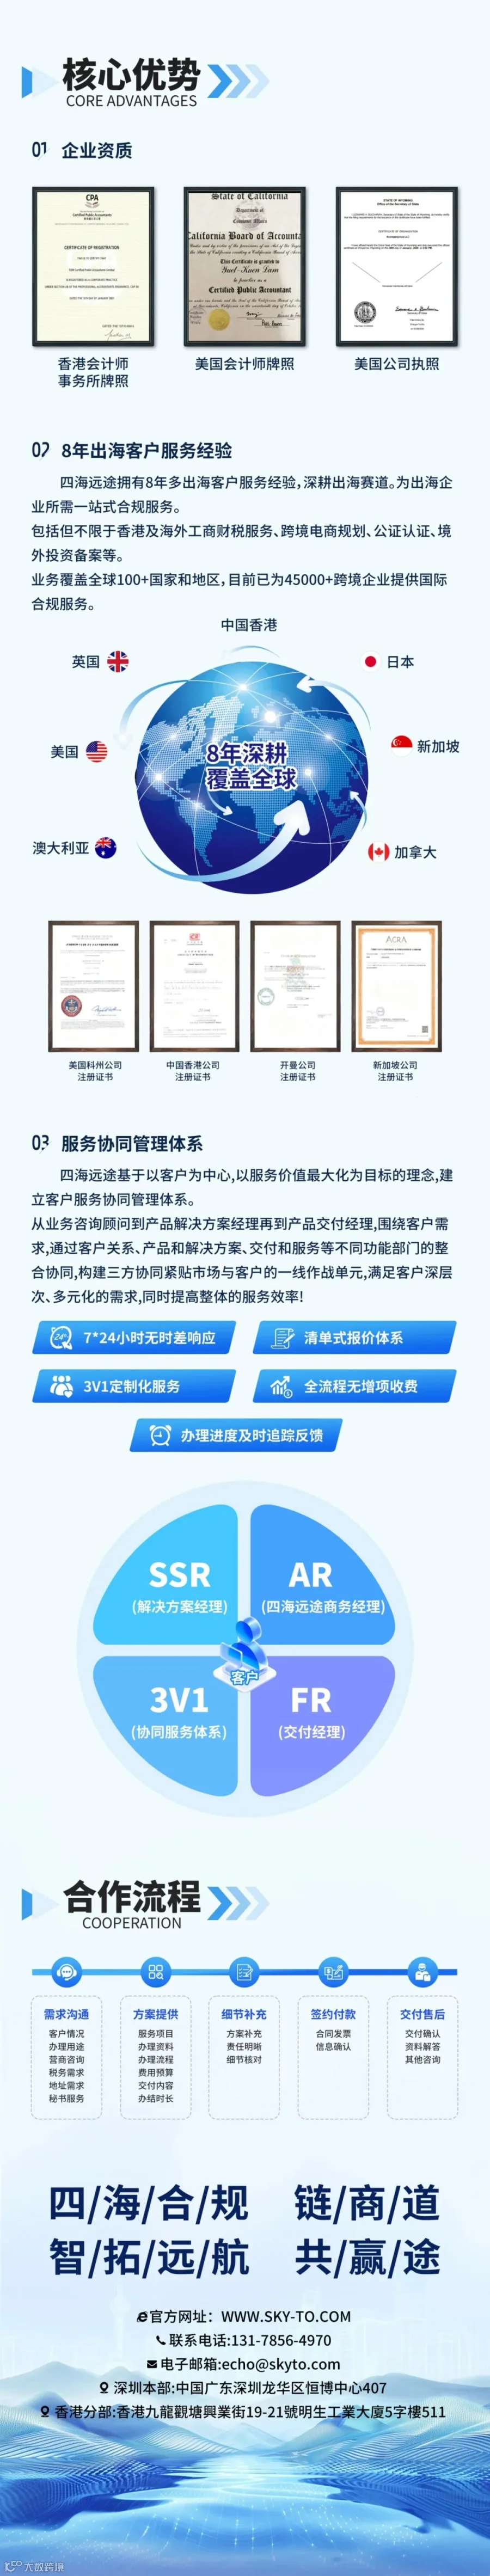
关于我们

扫码联系顾问

图源网络,如有侵权,请联系删除