大数跨境

香港公司审计保姆级教程,一文读懂审计流程与合规要求!

香港公司审计保姆级教程,一文读懂审计流程与合规要求! 四海远途SKYTO
2026-03-17
4

香港公司审计

-Hong Kong company audit-

01
概括

-Overview-
香港公司审计是什么


香港公司审计是指持牌执业会计师按照《公司条例》第622章、《税务条例》第112章、《香港财务汇报准则》及相关反洗钱、经济实质法规,对香港公司财务报表进行独立核证并出具审计报告的全过程。香港公司审计既是香港特区政府对营商主体的法定要求,也是企业维系银行授信、吸引投资者、优化税务结构与强化内部管控的基础性工具。核心要点涵盖以下四方面:

法定性:所有香港有限公司每12个月至18个月须完成一次香港公司审计,并连同利得税报税表呈交税务局。

独立性:只有香港持牌执业会计师可签署香港公司审计报告,董事、股东与内部财务人员均无权代签。

双重目的:满足合规报税的同时,为企业提供风险揭示、流程优化与成本节约的管理建议。

时间红线:新成立公司自结算日期起42个月内须完成首份香港公司审计并报税,之后每年提交。


02

步骤

- step -

香港公司审计怎么做

01

概述

  • 高端定制的香港公司审计服务通常采用“多对一”模式:一名项目合伙人、两名注册会计师与一名行业顾问组成核心小组,为单一企业提供贯穿年度的全流程支援。该模式可在确保独立审计质量的前提下,实现业务理解、沟通效率与风险控制的统一。

02

目的

  • 合规披露:确保财务报表真实、完整地反映企业业绩与资产负债状况。

  • 税务优化:通过审计程序识别可抵扣成本及税收优惠,合理降低利得税负。

  • 信用加成:经香港公司审计认证的报表更易获得国际银行融资与跨境合作伙伴信任。

  • 风控迭代:发现内部控制缺陷,提出制度级改进建议。

03

预备阶段

  • 确定审计基准日与财务报告框架。

  • 签订审计委托书,明确责任、时间表与费用。

04

风险评估与计划

  • 会计师根据行业特点设置重要性水平与审计重点。
  • 对高风险账户(存货、收入确认、关联方交易等)设计针对性程序。

05

现场审计

  • 查阅凭证、抽样核对银行对账单、函证客户与供应商。
  • 评估内部控制,执行穿行测试与重新计算。

06

审计汇总与复核

  • 核心小组交叉审阅工作底稿,确保香港公司审计遵循专业准则。
  • 出具管理层建议函与审计报告草稿。

07

报告出具与税表归档

  • 向董事会提交正式香港公司审计报告。
  • 将经审计财务报表与利得税表一并递交香港税务局。

08

后续跟进

  • 针对意见类型执行整改追踪。
  • 提供下一财年的提前筹划服务,实现审计与日常财务无缝衔接。


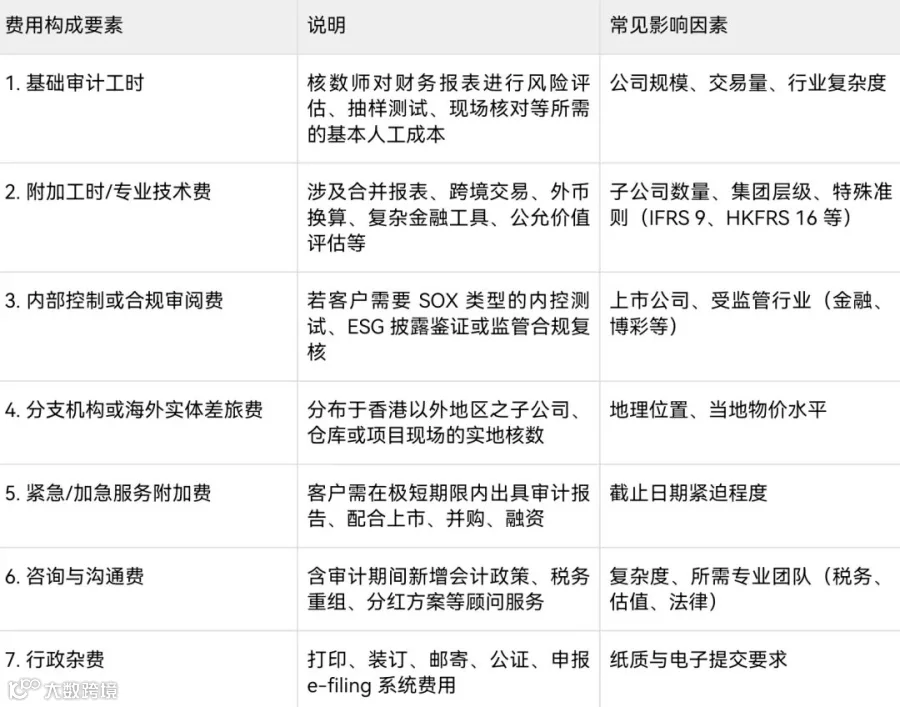
03

费用结构

-Cost structure-


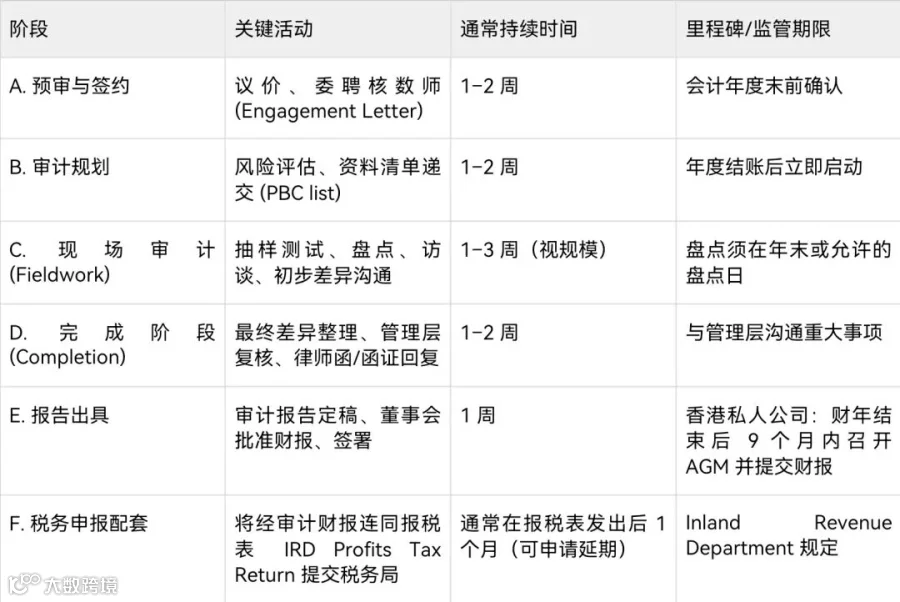
04

时间结构
-temporal structure-
备注:

  • 上市公司或受监管企业通常须在财年结束后 3 个月内披露全年业绩,并在 4 个月内寄发年报。

  • 初创或账目简单的小规模公司,整体审计周期可压缩至 3–4 周;跨国集团可能需 2–3 个月以上。


05

常见坑与避雷

-Common pits and lightning protection-

  • 账簿缺失

  • 避雷策略:自开业日起保存发票、合同、银行月结单与薪酬记录至少7年。引入云端记账系统,每月底由香港公司审计团队远程抽样核查。

  • 关联交易定价不当

  • 避雷策略:按照转让定价指引,建立市场可比文件;在香港公司审计准备期主动披露以免二次稽查。

  • 零申报误区

  • 避雷策略:即使无本地收入也须保留账簿并接受香港公司审计,以备税务局随机抽查。

  • 审计延迟

  • 避雷策略:采用“6+3+3”时间表:年结后6周完成初审,3周修订,3周完成签字与报税,避免罚款与滞纳金。

  • 低价非持牌签字

  • 避雷策略:在香港会计师公会网站核验执业牌照,选择具行业经验的持牌所;多对一团队可进一步控制质量。


06

常见挑战和策略

-Common challenges and strategies-

  • 多币种交易导致汇兑差异

    策略:使用香港会计师公会认可的月度平均汇率;编制外币余额调节表,减少香港公司审计重述。

  • 境外仓库存货盘点难

    策略:采用第三方监盘报告或远程视频盘点,并获取跨境物流单据交叉验证。

  • 高增长电商收入确认复杂

    策略:按照香港财务汇报准则IFRS 15五步法识别履约义务,预收款与实际发货分拆确认;香港公司审计期间重点测试退款与折扣。

  • 数据隐私合规

    策略:审计团队签署保密协议,使用加密通道传输资料;符合《个人资料(私隐)条例》要求。

  • 内地母子公司跨账期对账

    策略:建立共用科目编码与年度内部对账机制;于香港公司审计前完成关联对账单与差异调整。


07

相关的网站链接

和信息来源

-Related website links and information sources-


  • 香港税务局:www.ird.gov.hk

  • 香港会计师公会:www.hkicpa.org.hk

  • 公司注册处:www.cr.gov.hk

  • 金融管理局:www.hkma.gov.hk

  • 经济实质和反洗钱指引(证券及期货事务监察委员会):www.sfc.hk


关于我们


扫码联系顾问

图源网络,如有侵权,请联系删除


【声明】内容源于网络
0
0
四海远途SKYTO
1234
内容 737
粉丝 0
四海远途SKYTO 1234
总阅读130
粉丝0
内容737