#本文仅代表作者观点,不代表四海远途SKYTO,未经作者许可,禁止转载#
来源:四海远途SKYTO官网(https://sky-to.com/)
作者:吴敏
01
什么是英国公司税务申报
英国公司税务申报是指在英国注册的有限责任公司、无限公司、公司分支或常设机构,依据《2009-2023公司税法》《财务法案》等法规,向英国税务海关总署(HMRC)递交公司税(Corporation Tax)与相关税种全套报表的合规行动。无论企业是否盈利,只要处于“存续”或“交易休眠”状态,均需进行英国公司税务申报,否则将面临每日罚款、滞纳金递增及信用评级下降等多重后果。核心要点如下:
1.申报责任主体:任何在英国设立法律主体并获得公司注册号码(CRN)的组织。
2.关键文件:CT600主申报表、年度财务报表、税务计算书及附注。
3.时限:会计期间结束后12个月内报税,9个月内缴税。
4.系统:HMRC Gateway 线上递交为唯一官方通道。
5.高端定制:专业机构提供“多对一”税务顾问、财务会计与法律合规三重核审服务,可显著降低错报风险。
02
怎么做英国公司税务申报
税务申报不是年底找会计补张表就行,而是从注册HMRC Gateway、确定会计期、准备账簿、计算利润到生成CT600并且电子递交一套完整流程。尤其要注意:首次财年最长期限18个月,后续固定12个月。下面拆解10个关键步骤。
1.概述
英国公司税务申报覆盖五项核心税种:公司税、增值税(VAT)、雇主所得税(PAYE)、股息扣缴及研发抵税(R&D Tax Relief)。针对跨境卖家与离岸控股结构,除主表CT600外,仍需并行填报转让定价、受控外企(CFC)及反避税披露(DOTAS)附表。
2.目的
(1)合法减免:通过资本化、研发加计扣除与亏损结转等政策,合法降低有效税率。
(2)资金合规:银行及投资方高度重视企业按时完成英国公司税务申报,以确定资金来源可追溯。
(3)品牌信誉:按时申报可维持Companies House公开信用评分,为后续融资、投标与政府补贴加分。
3.注册HMRC Gateway:获取10位数字UTR号并激活公司税账户。
4.确定会计期:首次财年最长期限18个月,后续固定12个月。
5.准备账簿:依据英国公认会计准则(FRS 102/105)或国际财报准则(IFRS)分类记账。
6.计算应税利润:剔除非扣除性支出、加回资本性成本、确认折旧与资本津贴。
7.生成CT600:在英国公司税务申报软件中自动对接XBRL标签,附带财务报表iXBRL格式。
8.电子递交并付款:9个月零1天内完成缴税,12个月内提交申报表。
9.存档与复核:保留账簿与工作底稿6年,以备HMRC抽查。
10.高端定制亮点
• 一对多行业数据库比对:通过40 + 行业平均毛利与研发加计扣除率模型,预审税负。
• 多对一服务团队:税务顾问、注册会计师与公司秘书同步审校,避免信息孤岛。
• 电子化工单系统:全链路可审计,满足银行KYC与投资尽调要求。
03
费用结构
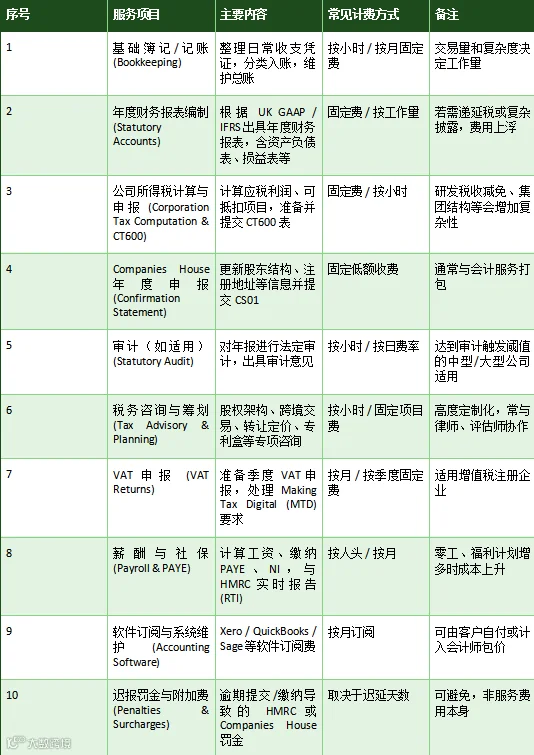
费用不止一笔CT600申报费,还包括基础簿记、年度财报编制、审计、VAT申报、薪酬社保、软件订阅等项目。逾期产生的罚金不是服务费,但完全可以避免。下表帮你区分固定年费和按工作量计费的可变成本。
04
时间结构
时间节点最易混淆:会计期结束后9个月零1天内要缴税,12个月内必须提交CT600;年度财报向Companies House递交的截止日是9个月;确认报表(CS01)是每12个月一次,截止日后14天内要提交。下表帮你理清三个主要截止日的关系。

05
常见坑与避雷
申报的坑,大多藏在“我以为”里:研发费用未满足5个测试强行抵扣,会被追税;休眠公司不交Nil Return,照样罚款;忽略关联交易的转让定价报告,可能触发20%-30%附加税。更隐蔽的是:用人民币记账未附汇率说明,申报被退回。下面5个高频坑点帮你避开。
1.错误分类支出:研究开发费用若未满足BIS指南5个测试,强行抵扣将被逆转追税。
2.延期误区:若公司处于Dormant休眠状态也需递交Nil Return,逾期照样罚款。
3.低估关联交易:未附转让定价报告导致利润高估或低估均可能触发20%-30%附加税。
4.账户与税务错位:以人民币为记账本位货币需附汇率转换说明,否则HMRC将退回英国公司税务申报。
5.现金流忽视:研发抵税提前支付审计费用,但回款平均周期90-120天,需规划流动性。
06
常见挑战和策略
还得应对多币种收入复杂、税率波动、跨境双重居民身份、薪酬与分红平衡、数字接口更新等挑战。策略:用自动化对账软件统一映射英镑列报;用分段税率池避免误用小企业税率;提前签订税收协定居所判定协议;持续测试MTD接口稳定性。下面5项组合策略助你合规申报。
1.多币种收入链路复杂
策略:采用自动化对账软件,将Stripe、PayPal与银行对账数据统一映射至英镑列报。
2.税率波动
策略:在英国公司税务申报中使用分段税率池计算,避免将£250,000以上利润误用小企业税率。
3.跨境设立双重居民身份
策略:提前签订税收协定居所判定协议,在CT600附加“Residence Supplement”降低双重征税。
4.人员薪酬与分红平衡
策略:根据个人所得税边际税率计算,合理拆分基本工资、红利与股息,并同步申报PAYE与股息凭证。
5.数字报税接口更新
策略:持续使用HMRC认可的软件,每季度测试MTD(Making Tax Digital)接口稳定性,确保XML Schema合规。
相关网站链接信息
HMRC 官方指南 Corporation Tax CT600 Noteshttps://www.gov.uk/government/publications/corporation-tax-return-guide-notes
Companies House Filing Deadlineshttps://www.gov.uk/file-your-company-annual-accounts
HMRC Making Tax Digitalhttps://www.gov.uk/government/publications/making-tax-digital
英国税务专业机构 ICAEW Guidancehttps://www.icaew.com/technical/tax
英国政府研发抵税政策https://www.gov.uk/guidance/corporation-tax-research-and-development-rd-relief
【声明:本文仅作知识分享,不构成法律意见。欢迎转发;转载需授权并注明来源,禁止擅自改写。欢迎同行交流,敬请联系。】
微信号:13178564970
https://sky-to.com/
来源:四海远途SKYTO(https://sky-to.com/)
作者:吴敏
编辑:四海远途SKYTO李凯 校对:四海远途SKYTO魏捷
关于我们
扫码联系顾问