#本文仅代表作者观点,不代表四海远途SKYTO,未经作者许可,禁止转载#
来源:四海远途SKYTO官网(https://sky-to.com/)
作者:吴敏
01
什么是英国公司注销
英国公司注销是一项将法人主体从英国公司注册局名录中正式删除的法律程序。根据英国《2006公司法》第1003–1005条,企业若在12个月内无营业、无银行流水或已完成业务目的,可通过简易注销或清算后注销两种路径终止法人资格。相比继续维持空壳主体,及时完成英国公司注销可避免逾期申报罚金、缩减潜在追责风险,并降低跨境税务成本。
02
怎么做英国公司注销
英国公司注销不是“不报税就自动消失”,而是从资产债务梳理、材料准备、官方递交、公示异议到终止存档一套完整闭环。简易注销适用净资产≤£25,000的无债务企业,周期约3-6个月;清算针对有资产或债务的主体,周期6-12个月。下面拆解8个关键步骤。
1. 概述
英国公司注销分为简易注销(Strike Off)和成员自愿清算(Members’ Voluntary Liquidation)。简易注销适用净资产≤£25,000且无债务纠纷的企业,处理周期约3–6个月;清算则针对仍有资产或债务的主体,由持牌清算师主导,周期通常6–12个月。选择合适路径取决于公司资产负债状态、历史合规记录与未来商业规划。
2.注销目的
(1)终止持续申报义务,避免£150起步的年度报表罚金翻倍累计。
(2)解除董事连带责任,防止信誉受损影响后续在英国或欧盟任职资格。
(3)优化整体税负,将闲置资产快速返还境外母公司或股东。
(4)降低集团架构复杂度,提升银行合规审查通过率。
(5)为后续迁册、新设或并购操作扫清历史包袱。
3.资产与债务梳理
• 核对银行账户余额、存货、应收应付与潜在税务事项。
• 若资产超£25,000,先行分配或通过清算师处理。
4.材料准备与董事决议
• 起草DS01表、董事会决议及所有股东签字。
• 确认无未决诉讼、无HMRC税务调查。
5.提交Companies House
• 将DS01连同£10官费寄送或在线递交。
• 获得“公司注销意向公告”编号并进入官方公示期。
6.公示与异议期
• 公示期2个月,任何债权人或政府机构可提出异议。
• 若出现异议,需先解决纠纷再重新提交。
7.终止与文件存档
• 公示到期,Companies House发布Final Gazette通知,公司即被移除。
• 保存全部文件至少10年,以便未来税务或法律查询。
8.配套延伸服务
• 银行账户关闭与资金回流规划
• 税务清关函申请
• 清算报告审计
• 董事离任及责任豁免法律意见书
03
费用结构
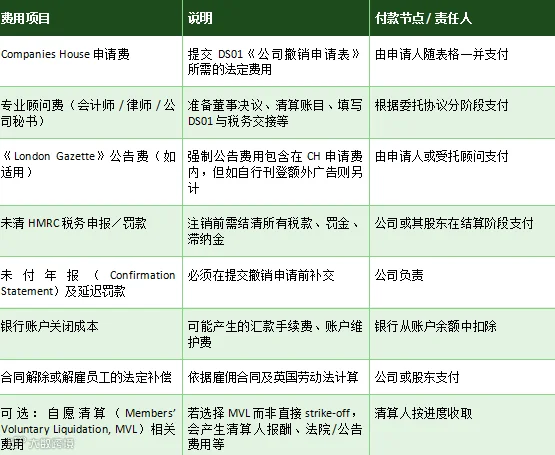
费用主要包括Companies House申请费(£10)、专业顾问费(会计师/律师准备决议和账目)、未清HMRC税务申报及罚款、以及银行账户关闭成本。若选择成员自愿清算,还会产生清算师报酬和公告费用。下表帮你区分简易注销和清算路径的不同成本构成。
04
时间结构
简易注销从提交DS01到最终除名,法定最少2个月公示期,加上前期准备,整体约3-6个月。清算路径通常6-12个月。最关键的节点是:提交DS01后,公司即进入“拟注销”状态,银行账户随之冻结;公示期内任何债权人或HMRC可提出异议,异议解决后才能重新推进。下面列出5个阶段的主要动作和时长,帮你倒推启动时间。

05
常见坑与避雷
注销的坑,大多藏在“以为流程简单”的思维里:忽略注销增值税号,HMRC可追溯3年并处20%附加罚款;银行账户余额未清零,资金被冻结后需通过法院解冻,平均耗时9-12个月;未充分通知债权人,对方有权申请恢复公司,董事需承担恢复期间的所有申报义务。更隐蔽的是:内部股权转移后立即注销,HMRC视同避税交易可追加资本利得税。下面5个高频坑点帮你避开。
1.忽略未注销增值税号HMRC可追溯3年并处20%附加罚款。应在递交DS01前同步提交VAT 484。
2.银行账户余额未清零资金被冻结后需通过法院申请解冻,平均耗时9–12个月。提前制定资金回流路径。
3.债权人未告知未充分通知会被强制恢复公司(Restoration),董事需承担恢复期间的所有申报义务。务必邮寄、邮件双渠道通知每一名已知债权人。
4.内部股权转移后立即注销HMRC视同避税交易,可追加资本利得税及利息。股权变更建议与注销间隔至少90天。
5.使用简易注销规避负债被债权人成功恢复公司后,相关资产追回率高达85%。如存在任何未清债务,应选择清算路径。
06
常见挑战和策略
还得应对历史账簿缺失、多地区税务牵连、办理周期不确定、公示期被提异议、信息透明导致关联方风险外溢等挑战。
策略:调取银行流水、发票重建账目并向HMRC申请合理估值核销;协调英国与境外税务代理出具转让定价报告与双边税收协定说明;提交DS01前完成所有合规排查,将平均补件次数减至0,周期缩短约30%;提前向主要债权人发送注销意向函并获取“无异议”回函,异议概率降至5%以下;公司终止前完成对外声明与协议文件加密归档,并用法律意见函界定责任边界。下面5项组合策略助你顺利注销。
挑战一:历史账簿缺失
策略:调取银行流水、供应商发票重建账目,并向HMRC申请合理估值核销。
挑战二:多地区税务牵连
策略:协调英国税务代理与境外母公司财务,出具转让定价报告与双边税收协定说明,降低境外双重征税。
挑战三:办理周期不确定
策略:在提交DS01前完成所有合规排查,可将平均反复补件次数从2次减至0次,整体周期缩短约30%。
挑战四:公示期被提出异议
策略:提前向主要债权人发送注销意向函并获取“无异议”回函,降低异议概率至5%以下。
挑战五:信息透明度高导致关联方风险外溢
策略:在公司终止前完成对外声明与协议文件加密归档,并使用法律意见函界定责任边界。
相关网站链接信息
英国公司注册局官方指引:https://www.gov.uk/strike-off-your-company-from-companies-register
英国税务与海关总署增值税注销规则:https://www.gov.uk/vat-registration/cancel
《2006公司法》原文及最新修订:https://www.legislation.gov.uk/ukpga/2006/46
破产管理署许可清算师名录:https://www.gov.uk/find-an-insolvency-practitioner
【声明:本文仅作知识分享,不构成法律意见。欢迎转发;转载需授权并注明来源,禁止擅自改写。欢迎同行交流,敬请联系。】
微信号:13178564970
https://sky-to.com/
来源:四海远途SKYTO(https://sky-to.com/)
作者:吴敏
编辑:四海远途SKYTO李凯 校对:四海远途SKYTO魏捷
关于我们

扫码联系顾问