#本文仅代表作者观点,不代表四海远途SKYTO,未经作者许可,禁止转载#
来源:四海远途SKYTO(https://sky-to.com/)
香港公司需每年完成税务申报,但实际操作中常因对报税主体、时间节点、审计门槛或零申报适用条件理解偏差,导致延误或不合规。本文以12个高频问题切入,聚焦企业真实决策场景,提供结构化判断逻辑与行动路径。
不一定。税务局(IRD)会按公司注册时间发出首份《利得税报税表》(BIR51),通常在公司成立满以官方实际周期为准发出;若公司尚未开展业务且无应税利润,可申请延期提交或说明情况,但不可忽视通知。
“零申报”仅适用于:
① 公司全年无经营行为(无银行流水、无合同、无雇员、无资产处置);
② 未开立香港银行账户或账户余额为零且无交易。若存在任何商业活动痕迹(如签署服务协议、收取咨询费、持有知识产权收益权),即不满足零申报前提。
是的。根据《公司条例》第441条,每间香港公司须每年委任执业会计师进行财务报表审计,并将经审计账目连同董事报告、核数师报告一并存档。审计是报税前提,非可选动作。
有。必须先完成审计,取得审计师签署的报告及附注财务报表后,方可填写并提交BIR51报税表。税务局不接受未经审计的财务数据作为申报依据。
以税务局发出的BIR51表上列明的“递交日期”为准,通常为表发出后一个月内。新公司首年可能获宽限至以官方实际周期为准,但宽限非自动获得,需主动申请并说明合理理由。
首次逾期,税务局可能发出罚款通知书(最高HKD1,200);重复逾期或被认定为故意不报,可能面临更高额罚款、刑事检控,甚至影响公司董事个人信用记录及未来ODI备案资质。
香港实行地域来源征税原则,仅就源自香港的利润征税。若利润产生于境外(如内地母公司提供服务、订单由内地团队执行),且能提供充分证据(合同、付款路径、服务交付记录等),通常不构成香港应税利润。需注意关联交易定价合理性。
可以,但需主动向税务局申请更正。若被发现前期零申报与实际经营不符,可能被追溯调整、加收利息及罚款。建议在首次申报前即评估业务实质,避免“先零后补”。
需要。亏损本身需通过正式审计及报税程序确认,并可依法结转至未来年度抵扣(无年限限制)。未申报亏损,未来无法用于抵税,亦影响集团整体税务筹划有效性。
核心材料包括:
① 公司注册证书及商业登记证;
② 全年银行月结单(含所有账户);
③ 主要合同/发票/收付款凭证;
④ 员工薪金记录(如有);
⑤ 固定资产清单及折旧计算表。资料完整性直接影响审计效率与申报准确性。
最终法律责任仍归属公司董事。委托机构可协助准备资料、协调审计、填报表格,但董事须审阅并签署审计报告、董事声明书及BIR51表。签字即代表确认内容真实、完整、合规。
尚未闭环。报税是年度合规关键一环,但还需同步完成:
① 公司周年申报表(NR1)提交;
② 商业登记证续期;
③ 如涉及内地投资,确认ODI备案状态是否持续有效。四项动作相互关联,缺一不可。
若您正在规划香港公司首年报税,或对近期收到的BIR51表存疑,建议:
① 核对公司银行流水与业务实质是否匹配;
② 梳理全年合同与资金流向,预判审计重点;
③ 提前联系具备香港执业资质的会计师事务所启动审计;
④ 如需跨市场协同(如内地+香港税务联动),可联系四海远途SKYTO获取结构化支持方案。
本文仅作知识分享,不构成法律意见。欢迎转发;转载需授权并注明来源,禁止擅自改写。
本文仅代表作者观点,不代表四海远途SKYTO,未经作者许可,禁止转载。
欢迎同行交流,敬请联系。
来源:四海远途SKYTO(https://sky-to.com/)
编辑:SKYTO 内容团队
校对:SKYTO 合规复核
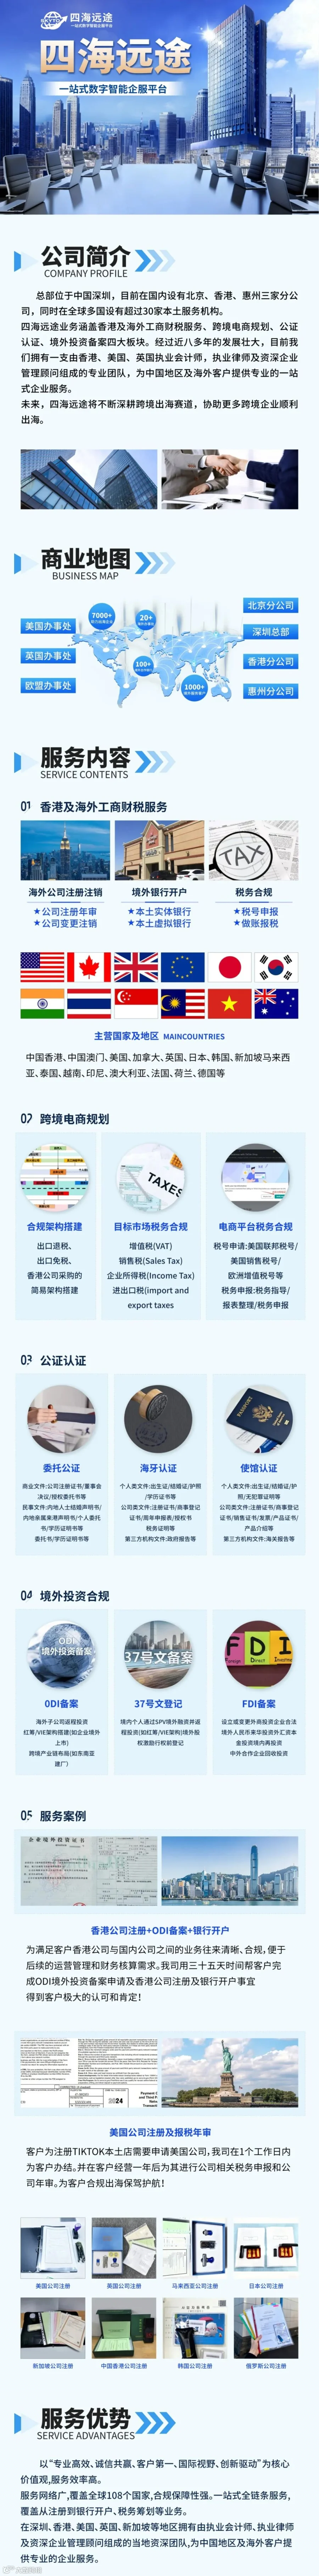
四海远途SKYTO 专注服务出海企业、跨境电商卖家与境外投资主体,提供公司设立、财税申报、公证认证、ODI 备案、知识产权与法律合规支持。