#本文仅代表作者观点,不代表四海远途SKYTO,未经作者许可,禁止转载#
来源:四海远途SKYTO(https://sky-to.com/)
日本公司注册是开展本地经营的基础,而JCT(日本消费税)登记则是向日本税务署履行纳税义务的法定环节。二者虽属不同流程,但在实际运营中紧密关联——未完成JCT登记可能影响银行账户启用、B2B合同签署及进项税抵扣资格。
JCT并非仅适用于日本本土企业。只要企业在日本发生应税销售(如向日本客户交付数字服务、跨境B2B货物贸易等),且年应税销售额超1,000万日元,即触发强制登记义务;即便未达门槛,自愿登记也可实现进项税抵扣,优化整体税负。
JCT登记无固定费用,但涉及官方手续费、翻译公证费及系统使用准备成本;
登记后须按期申报(原则上每年2次),逾期将影响后续税务合规状态;
外国企业若通过日本代理店销售,责任主体仍为注册公司本身。
建议企业在完成公司注册后的以官方实际周期为准启动JCT登记筹备。可联系四海远途SKYTO获取《JCT登记材料自查表》及日文文件翻译支持服务。
本文仅作知识分享,不构成法律意见。欢迎转发;转载需授权并注明来源,禁止擅自改写。
本文仅代表作者观点,不代表四海远途SKYTO,未经作者许可,禁止转载。
欢迎同行交流,敬请联系。
来源:四海远途SKYTO(https://sky-to.com/)
编辑:SKYTO 内容团队
校对:SKYTO 合规复核
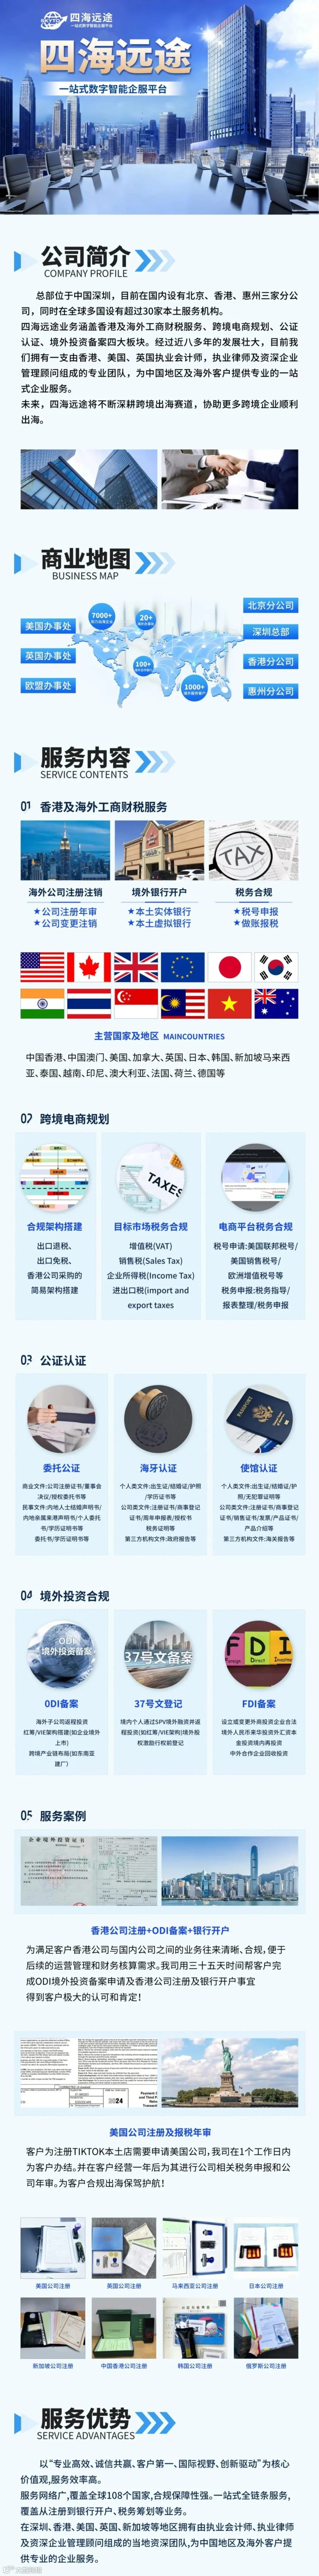
四海远途SKYTO 专注服务出海企业、跨境电商卖家与境外投资主体,提供公司设立、财税申报、公证认证、ODI 备案、知识产权与法律合规支持。