#本文仅代表作者观点,不代表四海远途SKYTO,未经作者许可,禁止转载#
来源:四海远途SKYTO(https://sky-to.com/)
日本公司并非一律需年度税务申报。当满足特定法定条件(如无实际经营、无境内资产、无雇员、未开立银行账户等)时,可依法不提交确定申告书。但‘0申告’不等于‘零合规’,仍需履行登记维持、账簿备查及税务厅备案义务。
适用于在日设立但尚未开展实质经营活动的中国控股公司、持股平台或筹备期实体,常见于ODI出海初期、跨境并购过渡架构、或境外SPV搭建阶段。
若您正在评估日本公司财税合规成本,建议优先委托具备日本税理士协作能力的专业机构,同步核查登记状态、银行账户、账簿记录三项核心要素。四海远途SKYTO可协助对接持牌税理士、提供0申告可行性初筛及备案文件准备服务。
本文仅作知识分享,不构成法律意见。欢迎转发;转载需授权并注明来源,禁止擅自改写。
本文仅代表作者观点,不代表四海远途SKYTO,未经作者许可,禁止转载。
欢迎同行交流,敬请联系。
来源:四海远途SKYTO(https://sky-to.com/)
编辑:SKYTO 内容团队
校对:SKYTO 合规复核
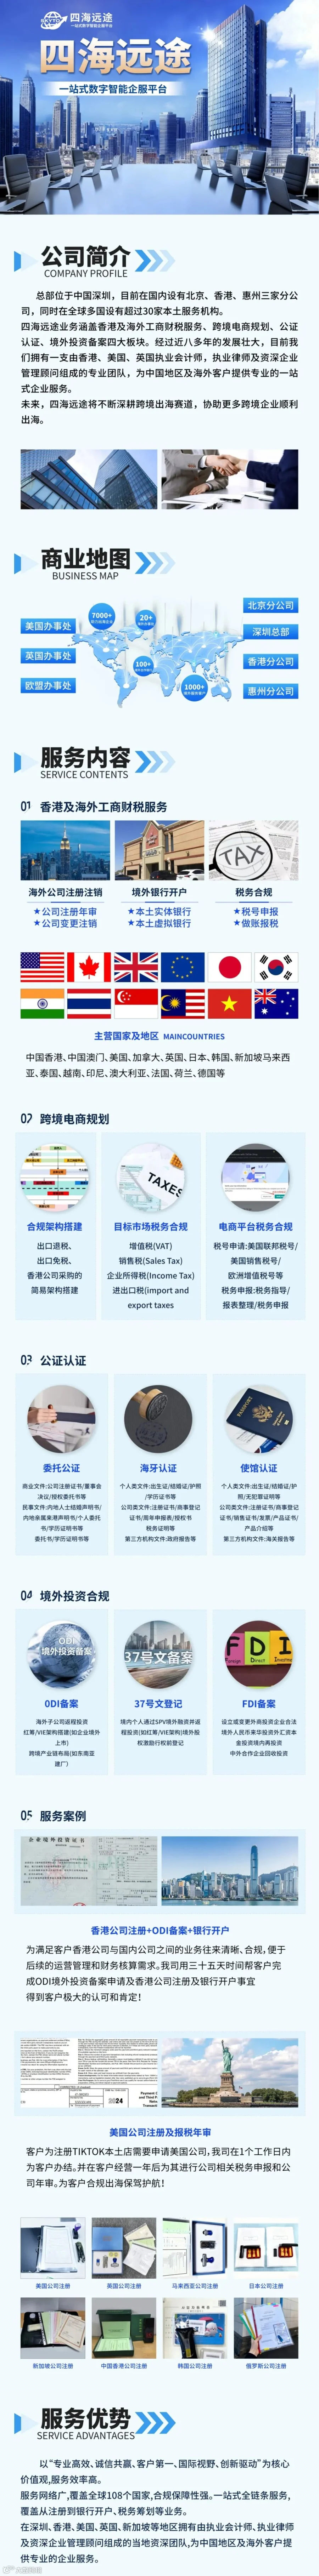
四海远途SKYTO 专注服务出海企业、跨境电商卖家与境外投资主体,提供公司设立、财税申报、公证认证、ODI 备案、知识产权与法律合规支持。