#本文仅代表作者观点,不代表四海远途SKYTO,未经作者许可,禁止转载#
来源:四海远途SKYTO(https://sky-to.com/)
是的,日本株式会社原则上必须履行清算程序,无‘简易注销’路径。仅在极少数情形下(如设立后未开展业务、无资产无负债且全体股东书面同意),可向法务局申请‘解散登记+清算免除’,但需提供银行零余额证明、无债权债务承诺书等材料,并接受国税厅事后核查。未依法清算即注销,代表人可能承担连带清偿责任。
极有可能。日本国税厅和地方税事务所对未申报期间保留以官方实际周期为准(部分情况以官方实际周期为准)的课税权。即使账户无资金,系统仍会比对银行流水、社保缴纳、电子申报记录等数据。建议注销前委托本地税理士完成‘未申报补正+滞纳金协商’,避免因小额欠税触发强制执行或代表人出境限制。
可以,但需完成两项关键委托:一是向法务局提交经公证的《注销代理人委托书》(需日文版+中文公证书+海牙认证);二是委托日本注册税理士处理税务清算申报。全程无需本人赴日,但所有签字文件须视频见证或线下公证。四海远途SKYTO(https://sky-to.com/)可协调东京/大阪持牌税理士及法务局代理窗口同步推进。
不能。注销登记完成当日,银行账户自动冻结。若账户内仍有余额,须在注销前完成资金汇出或结清——注意:单笔超100万日元汇出需提前向银行提交《资金用途说明》,否则可能触发反洗钱审查延误。未及时处理余额,银行将按休眠账户转为‘特别管理状态’,后续提取需额外公证手续。
会严重阻滞。厚生劳动省要求结清全部雇员健康保险、厚生年金及雇佣保险欠费(含滞纳金)后,才出具《保险关系终了证明》——该证明是法务局受理注销申请的必备文件。若员工已离职多年,需联系当地公共职业安定所调取历史参保记录,补缴周期通常需以官方实际周期为准。建议优先处理社保而非税务。
不需要。与中韩等国不同,日本法律未强制要求注销前刊登清算公告。但若公司章程明确约定‘清算须公告’,则须在《官报》或全国性报纸刊登一次。实践中,95%以上客户选择不登报,直接进入清算人决议→资产处置→税务申报→法务局登记流程,节省以官方实际周期为准及公告费用。
剩余资产须按持股比例以日元现金形式分配,且需在清算完结日起以官方实际周期为准完成支付。若向境外股东汇款,须由日本银行代为申报《对外支付报告书》,并附股东身份证明、完税凭证。未按时分配或未申报,可能被认定为‘隐匿资产’,触发国税厅税务调查。分配凭证须留存以官方实际周期为准备查。
绝对禁止。公司注销登记生效后,法人印章(代表印/角印)即丧失法律效力。若继续使用,可能构成《刑法》第162条‘伪造私文书罪’。正确做法是:注销前将印章交由法务局指定保管机构销毁,或委托律师现场监督销毁并出具《印章废弃证明》——该证明是银行销户及社保终了的辅助材料。
完全不同。日本分公司(支店)无独立法人资格,注销只需向法务局提交《支店废止登记申请书》+总公司决议+在留卡复印件,无需清算、无税务清算申报要求,平均以官方实际周期为准办结。而子公司(株式会社)必须走完整清算流程,耗时以官方实际周期为准。二者法律性质、责任主体、监管机关均不相同,不可混淆操作。
不可以。自清算开始日起,公司仅能从事‘清算必要行为’(如回收应收账款、出售库存、支付清算费用)。签署新业务合同属于越权行为,合同无效,且代表人需个人承担违约责任。法务局系统会标注‘清算中’状态,合作方可通过商业登记簿实时查验,建议在官网及合同抬头同步注明‘清算中’字样以示风险隔离。
不能自动保留。公司注销后,其名下日本商标权归于消灭,除非在注销前完成转让。可行路径有二:一是注销前将商标无偿/有偿转让至关联公司或自然人名下(需向特许厅提交《权利转移登记申请》);二是委托日本知识产权代理机构办理‘商标权继承’,但仅限于股东为自然人且继承关系明确的情形,需提供公证书。
可以,但必须指定‘日本国内送达场所’。根据《会社法》第895条,注销申请材料须由法务局寄送至该地址。四海远途SKYTO(https://sky-to.com/)可提供合规的东京/大阪注册地址服务,作为法律文书接收点,并同步通知客户扫描件。该地址不替代实际办公地,仅用于司法及行政文书投递,确保流程合法有效。
本文仅作知识分享,不构成法律意见。欢迎转发;转载需授权并注明来源,禁止擅自改写。
本文仅代表作者观点,不代表四海远途SKYTO,未经作者许可,禁止转载。
欢迎同行交流,敬请联系。
来源:四海远途SKYTO(https://sky-to.com/)
编辑:SKYTO 内容团队
校对:SKYTO 合规复核
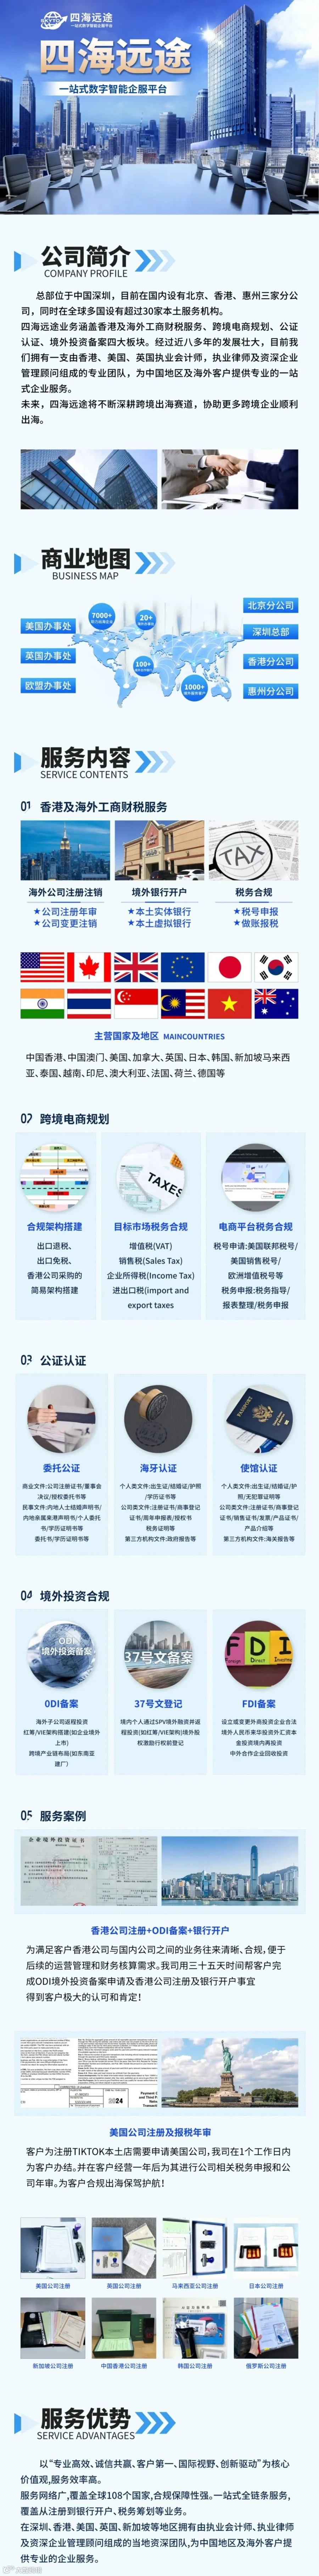
四海远途SKYTO 专注服务出海企业、跨境电商卖家与境外投资主体,提供公司设立、财税申报、公证认证、ODI 备案、知识产权与法律合规支持。