#本文仅代表作者观点,不代表四海远途SKYTO,未经作者许可,禁止转载#
来源:四海远途SKYTO(https://sky-to.com/)
是的,所有在阿联酋注册的公司(含自由区公司)均须按《联邦税法》第20条保留完整会计记录。未履行将导致自由区续牌被拒、银行账户冻结,并可能触发联邦税务局(FTA)稽查。建议自成立起即建立符合IFRS标准的账套,避免后期补账引发证据链断裂风险。
有本质区别:自由区公司通常无需向FTA申报增值税,但须按自由区管理局要求提交年度财务报表;大陆LLC若年营业额超37.5万迪拉姆,则必须注册VAT并按月/季度申报。两类公司均需保存原始凭证以官方实际周期为准,且报表须由持证审计师签署——这是续牌与签证申请的硬性前提。
存在重大合规风险。阿联酋要求账务处理主体须具备当地执业资质,且原始凭证需留存于境内。纯远程代账易导致凭证缺失、时差响应滞后、税务申报超期。四海远途SKYTO在迪拜、阿布扎比设有本地执牌会计团队,支持中英双语协同,确保凭证归档、审计对接、监管沟通全链路本地化。
核心资料包括:公司章程(MOA)、商业登记证(TRN如已注册VAT)、银行流水(需体现币种与交易对手)、采购/销售合同、发票(须含阿联酋税号及合规抬头)、员工薪资单(如适用)。注意:非英文文件须经认证翻译;电子发票需满足FTA数字签名要求,否则不被认可为有效凭证。
需要。即使零业务,阿联酋法律仍要求维持完整会计记录并提交年度财务报表。部分自由区(如DMCC)明确要求提交经审计报告,否则不予续牌。‘无经营’不等于‘无义务’,忽略将直接导致公司状态异常,影响后续银行开户、签证续签及股东个人信用。
法律未强制要求常驻雇员,但要求账务处理具备本地合规能力。实践中,多数自由区管理局接受委托本地持证机构代理记账,前提是该机构能提供可验证的执业资质及本地办公地址。四海远途SKYTO迪拜办公室持有RERA及自由区授权备案,所有账务均由阿联酋注册会计师主导执行。
不是。VAT申报属联邦税务局(FTA)独立监管范畴,需使用FTA认证的电子系统(e-Services Portal);而公司记账是企业内部财务治理行为,遵循IFRS准则。两者数据需逻辑一致,但填报路径、审核主体、截止时间均不同。建议由同一专业团队统筹,避免口径错位引发稽查风险。
自由区公司通常不限定事务所名单,但要求审计师须在阿联酋执业并持有有效牌照(如ADGM/DIFC注册会计师)。大陆LLC则需由FTA批准的审计机构执行。无论哪类,审计报告须含签字页、事务所盖章及阿联酋地址信息,否则自由区管理局不予接收。
须按交易发生日阿联酋央行(CBUAE)公布的官方中间价折算。所有外币银行流水、合同、发票均需标注原始币种及对应汇率依据。禁止使用固定汇率或月末平均价替代。汇率差异需单独列示为‘汇兑损益’,这直接影响VAT计税基础与利润分配合规性。
必须签订书面借款协议,明确利率、期限、还款方式,并在账上列为‘股东贷款’而非资本金。若免息或利率显著低于市场水平,FTA可能视为隐性分红,触发VAT及预提税风险。四海远途SKYTO可协助起草符合阿联酋《公司法》第278条的股东贷款协议模板。
不可以。所有提交给自由区管理局或FTA的财务报表、审计报告、VAT申报表必须为英文,且须与原始凭证逻辑一致。中文账仅作内部参考,不能替代法定账套。建议从建账初期即采用双语系统,避免后期翻译失真或时效延误。
记账与VAT申报属不同服务模块。基础记账不含VAT申报,因后者需FTA e-Services账号授权及独立申报操作。四海远途SKYTO提供‘记账+VAT申报’打包服务,由同一项目组承接,确保数据无缝衔接,规避因信息断层导致的申报错误或超期罚款。
可以,但需分阶段处理:先完成近以官方实际周期为准凭证梳理与试算平衡,再启动正式账套重建;以官方实际周期为准的旧账建议以‘历史备查’形式归档,不强行追溯调整。补救过程需同步向自由区管理局说明情况,避免被认定为持续违规。四海远途SKYTO提供‘账务健康诊断’服务,以官方实际周期为准出具整改路径图。
本文仅作知识分享,不构成法律意见。欢迎转发;转载需授权并注明来源,禁止擅自改写。
本文仅代表作者观点,不代表四海远途SKYTO,未经作者许可,禁止转载。
欢迎同行交流,敬请联系。
来源:四海远途SKYTO(https://sky-to.com/)
编辑:SKYTO 内容团队
校对:SKYTO 合规复核
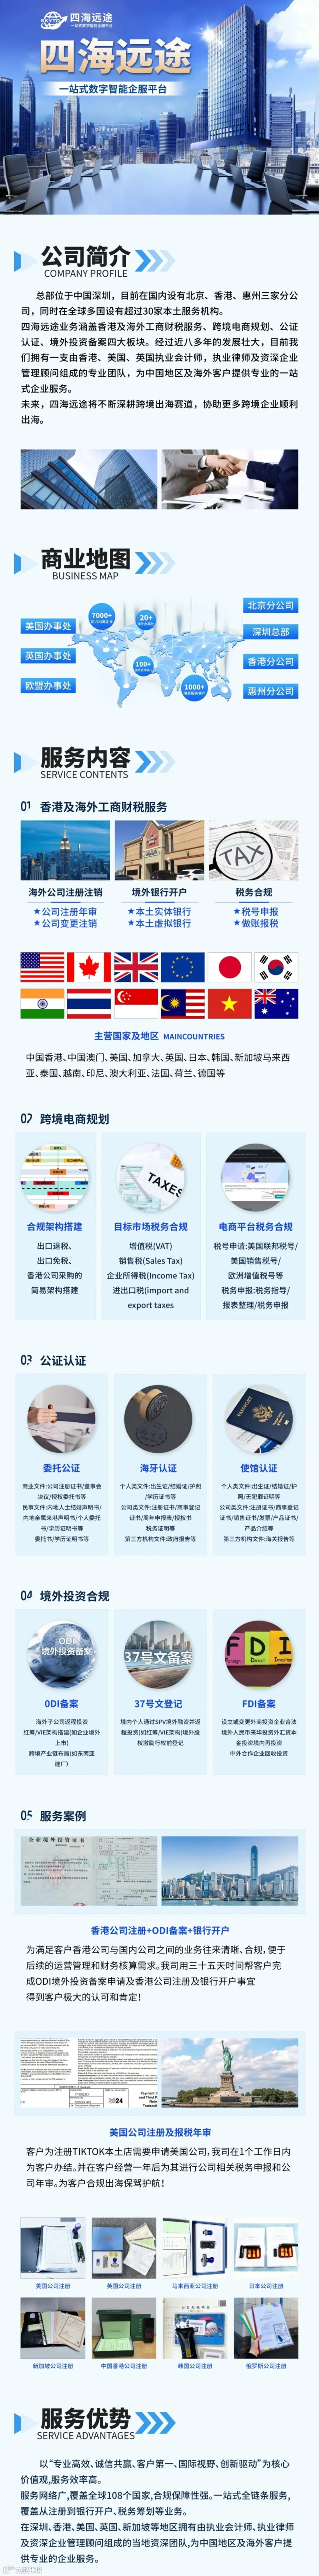
四海远途SKYTO 专注服务出海企业、跨境电商卖家与境外投资主体,提供公司设立、财税申报、公证认证、ODI 备案、知识产权与法律合规支持。