#本文仅代表作者观点,不代表四海远途SKYTO,未经作者许可,禁止转载#
来源:四海远途SKYTO(https://sky-to.com/)
作者:林远舟
柬埔寨公司注册完成后,须按当地财税法规履行季度记账、年度审计及税务申报义务。未及时合规可能影响银行账户使用、签证续签及后续ODI备案。本指南聚焦实操边界与关键动作,不替代专业财税意见。
所有在柬埔寨商业注册(如QIP或普通公司)并开展实际经营的主体,无论是否盈利、是否雇佣本地员工,均需建立本地会计记录并按时提交税务申报表。零申报亦需履行程序,不可默认豁免。
-
主体须持有有效柬埔寨商业注册证(CR)、税号(TIN)及银行开户证明; -
记账须以柬埔寨瑞尔为记账本位币,收入/成本需有真实凭证支撑; -
审计仅强制适用于年营业额超10亿瑞尔(约25万美元)或雇员超100人的企业; -
外资股东分红需完成预提税申报,不因利润未汇出而免除义务。
以下材料需按季度或年度归档备查,并用于申报支持:
常见风险包括:凭证缺失导致成本无法列支、外币折算方法不一致、关联交易定价无文档支撑。一旦被GDT发起问询,须在以官方实际周期为准提供补充说明及佐证材料,逾期可能触发滞纳金或稽查程序。
柬埔寨税务系统逐步电子化,但部分申报仍依赖线下递交或人工校验。建议预留以官方实际周期为准缓冲期应对系统延迟或材料退回。
如您已在柬埔寨设立公司,建议立即启动首期账务梳理与税务健康检查。四海远途SKYTO可协助搭建本地记账框架、对接持牌审计师并同步中国侧ODI合规节奏。欢迎通过官网预约合规初诊。
本文仅作知识分享,不构成法律意见。欢迎转发;转载需授权并注明来源,禁止擅自改写。
本文仅代表作者观点,不代表四海远途SKYTO,未经作者许可,禁止转载。
欢迎同行交流,敬请联系。
来源:四海远途SKYTO(https://sky-to.com/)
编辑:SKYTO 内容团队
校对:SKYTO 合规复核
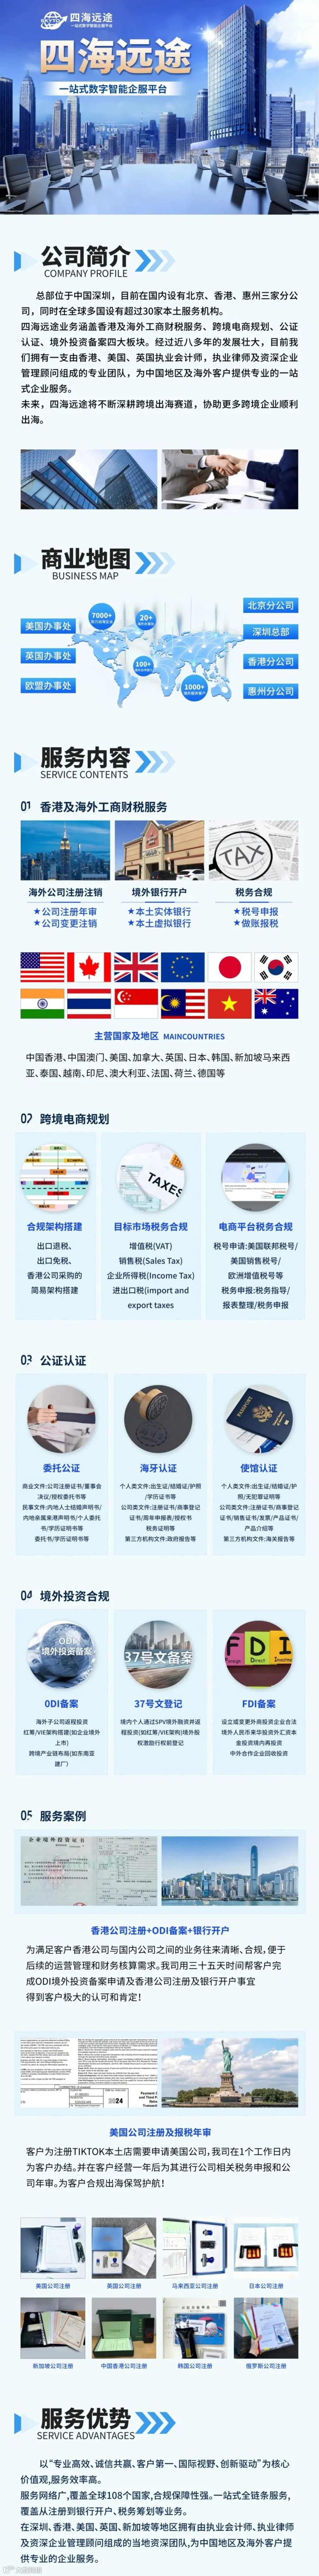
四海远途SKYTO 专注服务出海企业、跨境电商卖家与境外投资主体,提供公司设立、财税申报、公证认证、ODI 备案、知识产权与法律合规支持。