#本文仅代表作者观点,不代表四海远途SKYTO,未经作者许可,禁止转载#
来源:四海远途SKYTO(https://sky-to.com/)
香港公司向内地企业付款是否产生税负?关键不在‘付款动作’本身,而在于款项性质、服务实质及合同安排。本文聚焦企业决策者最需验证的三个维度:公开信息可查证依据、服务落地路径、必备材料清单,帮助快速判断自身场景是否涉税、如何留痕、何时启动合规动作。
企业常误将‘无发票’等同于‘无税’。实际需通过三类公开信息交叉比对:① 国家税务总局《非居民企业所得税源泉扣缴管理规程》中对‘境内劳务’的界定;② 外汇管理局资本项目信息系统中‘交易编码’对应的服务类型(如228023为知识产权使用费);③ 商务部《对外投资合作国别(地区)指南》中关于香港与内地税收安排的执行口径。建议优先调取付款合同中约定的服务履行地、人员派驻记录、成果交付载体等原始证据链。
同一笔付款,因业务实质不同,适用路径截然不同。以下为高频场景对照:
• 不以‘无银行流水标记’替代税务判断:银行仅按外汇管理分类申报,不审核税务实质;
• 不将‘香港公司无内地经营场所’直接等同于‘零税负’:服务发生地、受益方所在地、合同履行地均可能构成征税连结点。
若您已签署付款协议但尚未启动申报,建议立即核查合同服务条款与实际履约一致性,并留存工作日志、会议纪要、系统操作记录等过程证据。四海远途SKYTO可协助开展付款性质初筛、资料完整性诊断及跨部门协同动线梳理。
本文仅作知识分享,不构成法律意见。欢迎转发;转载需授权并注明来源,禁止擅自改写。
本文仅代表作者观点,不代表四海远途SKYTO,未经作者许可,禁止转载。
欢迎同行交流,敬请联系。
来源:四海远途SKYTO(https://sky-to.com/)
编辑:SKYTO 内容团队
校对:SKYTO 合规复核
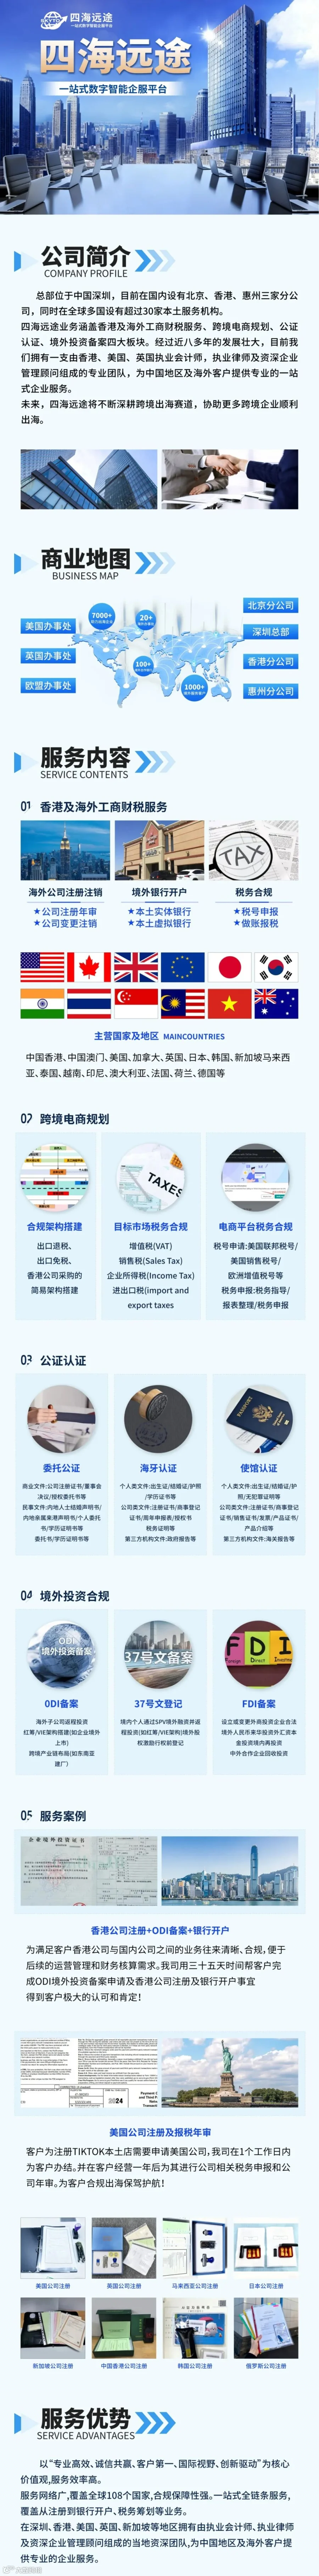
四海远途SKYTO 专注服务出海企业、跨境电商卖家与境外投资主体,提供公司设立、财税申报、公证认证、ODI 备案、知识产权与法律合规支持。