#本文仅代表作者观点,不代表四海远途SKYTO,未经作者许可,禁止转载#
来源:四海远途SKYTO(https://sky-to.com/)
作者:林远舟
瑞士公司设立后,报税与年审并非一次性动作,而是持续性合规义务。是否需申报、何时启动、哪些材料不可替代——决策依据不在经验直觉,而在法定主体状态与业务实质。
凡在瑞士注册成立的股份有限公司(AG)、有限责任公司(GmbH)或合伙企业(KG),无论是否开展本地经营、有无盈利、账户是否活跃,均须按年度完成税务申报及商业登记年报提交。境外控股结构下的瑞士SPV、持股平台或特殊目的实体亦不豁免。
报税年审义务触发不以营收为前提,而取决于公司法律存续状态。已注销、进入破产程序或完成正式清算的公司除外;处于暂停营业(Sistierung)状态的企业仍需履行申报义务,但可依规申请简化处理。
需准备三类基础材料:
-
公司注册文件(Urkunde der Eintragung im Handelsregister) -
上一财年完整会计记录(含资产负债表、损益表、附注说明) -
税务识别号(Steuernummer)及联邦/州税务申报表模板
常见风险包括财年截止日误设、会计政策未披露、关联方交易未单独列示。补正通常需在收到通知后30日内完成材料重递或说明,逾期可能影响商业登记有效性及银行账户状态。
若您持有瑞士公司主体,请于财年结束前以官方实际周期为准启动资料归集与账务梳理。四海远途SKYTO可协助完成申报路径诊断、材料合规性预检及多语种申报表协同填报。
本文仅作知识分享,不构成法律意见。欢迎转发;转载需授权并注明来源,禁止擅自改写。
本文仅代表作者观点,不代表四海远途SKYTO,未经作者许可,禁止转载。
欢迎同行交流,敬请联系。
来源:四海远途SKYTO(https://sky-to.com/)
编辑:SKYTO 内容团队
校对:SKYTO 合规复核
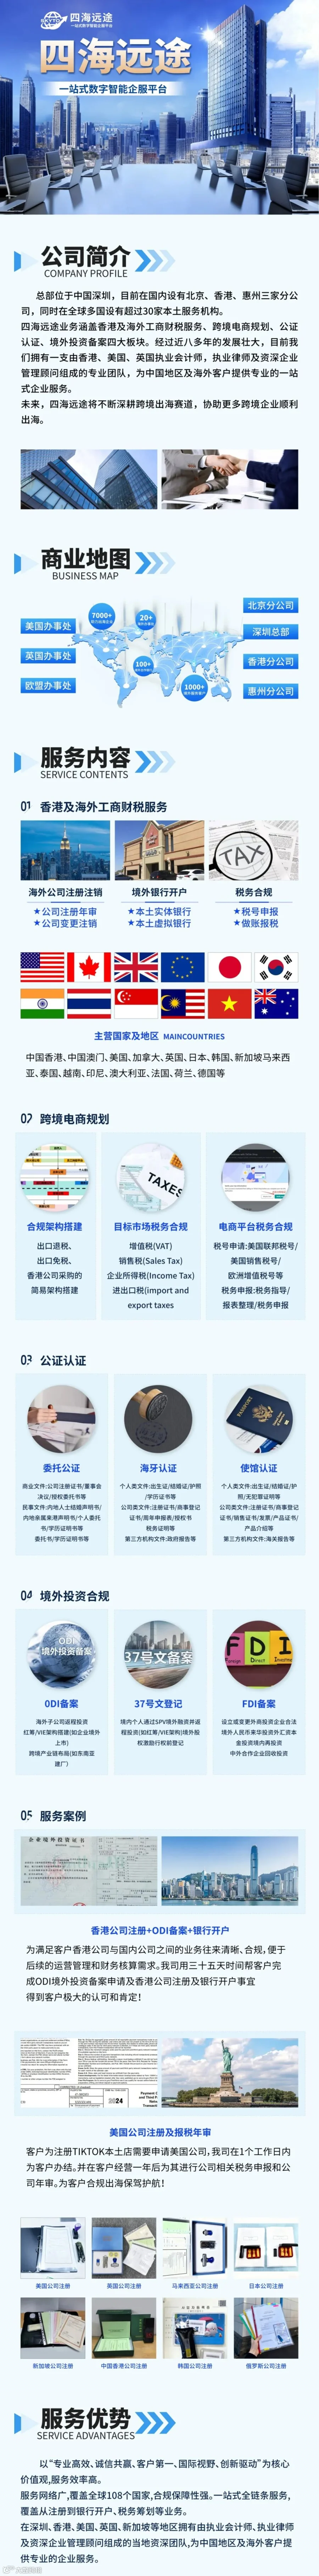
四海远途SKYTO 专注服务出海企业、跨境电商卖家与境外投资主体,提供公司设立、财税申报、公证认证、ODI 备案、知识产权与法律合规支持。