#本文仅代表作者观点,不代表四海远途SKYTO,未经作者许可,禁止转载#
来源:四海远途SKYTO(https://sky-to.com/)
作者:林哲远
企业设立法国公司后,年审怎么做?哪些材料必须交?逾期后果有多严重?四海远途SKYTO整理12个真实高频问题。
是的,所有在法国注册的SARL、SAS等实体均须每年向商业法院(Tribunal Judiciaire)提交年度会计报表与管理报告。未按时提交将被标记为‘非合规状态’,影响银行账户续期、投标资格及后续ODI备案;连续两年未报可能触发强制注销程序。建议最晚在财年结束后的以官方实际周期为准完成申报。
核心包括三部分:编制符合法国会计准则(PCG)的年度会计报表(Bilan、Compte de résultat、Annexe)、签署管理层声明(Déclaration de gestion)、向商业法院在线提交(via Infogreffe平台)。若年营收超一定门槛(如SARL达78万欧元),还需经法定审计师(Commissaire aux comptes)审阅。缺一不可。
不强制。企业可自主设定财年周期(如4月-3月),但一经注册即固定,变更需向商业法院申请并说明合理理由。首次财年可短于以官方实际周期为准,但后续必须完整。财年设定直接影响年审截止日,建议与税务申报周期对齐以降低操作复杂度。
要。即使零收入、零雇员、零银行流水,仍须提交简化版会计报表(Bilan simplifié)及说明性附注。未申报即构成法定失职,商业法院系统会自动预警,可能导致公司被列入‘非活跃名单’,影响未来股权变更或银行服务。‘无业务’不是豁免理由。
不强制要求编制方属法国持证机构,但报表格式、科目分类、折旧政策等必须严格遵循PCG准则。若由境外团队编制,须确保本地化适配(如法语术语、增值税科目拆分)。最终签字人(法定代理人)须对报表真实性担责,建议委托熟悉PCG的法务/财税伙伴复核。
通常不需要。年审材料通过Infogreffe平台电子提交即可,签名使用法定代理人的France Connect数字身份。但若涉及股东会决议批准报表、或更换法定代表人等关联动作,则相关决议文件需经法国公证处(Notaire)认证。公证仅服务于特定法律行为,不嵌入年审主流程。
会。Infogreffe平台提交成功后即时生成电子确认号(Numéro de dépôt),该编号可作为合规凭证。如需纸质证明,可付费申请‘Extrait K-bis mis à jour’,其中会体现最新年报已登记状态。此文件常用于银行更新、中国ODI备案或跨境合同背书。
会。中国发改委ODI备案明确要求提供境外公司近一年经审计的财务报表及存续证明。若法国公司年审缺失或状态异常(如被标记‘non déposé’),ODI材料将被退回。同时,境内关联方支付服务费时,税务机关可能核查法方主体持续经营能力,年审状态是关键佐证。
可更正,但须区分性质:技术性差错(如科目误录)可在当期报表附注中说明并调整;实质性错误(如漏计大额负债)需向商业法院提交修正声明,并可能触发补审或监管问询。自行更正不替代法定申报义务,原逾期仍存在风险。建议差错追溯不超过两个财年。
以工商登记为准。变更法定代表人(Président/Gérant)后,新负责人自登记日起全权承担后续年审义务,包括对变更前未完成年报的补报责任。收购协议中约定的‘历史责任划分’仅约束交易双方,不豁免对法国官方的法定义务。交割前务必核查年报完成状态。
附注须解释报表中重大事项,包括会计政策选择、关联方交易、或有负债、资产减值依据等。小型公司可简化,但不得省略增值税结余、资本公积变动、股东借款等关键披露项。模板化套用易被系统退回;实务中建议按Infogreffe预设字段逐项回应,避免自由发挥。
不是。年审面向商业法院,聚焦会计报表与公司治理;企业所得税(IS)申报面向税务局(DGFiP),基于应税所得计算缴税。两者周期相近(均在财年结束后以官方实际周期为准),但填报系统、数据口径、法律责任主体均不同。漏报任一者均独立追责,不可互相替代。
不能暂停。停止经营不等于法律主体注销。只要未完成正式清算与注销(Radiation),就必须持续履行年审义务。长期不报将加速进入强制注销程序,且清算阶段仍需补报欠缴年报。如确无继续运营计划,建议启动法定注销流程,而非搁置年审。
在Infogreffe系统关闭当期申报通道前(通常为财年结束+以官方实际周期为准第15日),允许撤回并重新上传。但每次修改均留痕,频繁更正可能引发人工审核。若已生成K-bis更新记录,则需提交正式修正申请并说明理由,不能直接覆盖。建议初稿经内部复核后再终审提交。
需要。根据《境外投资管理办法》,境内投资主体须通过‘境外投资管理系统’每年更新境外企业存量信息,其中‘最近一年财务状况’字段应与法国年审报表一致。未更新将影响后续ODI新项目备案及资金出境。该动作由中国境内主体操作,与法国当地申报并行不悖。
本文仅作知识分享,不构成法律意见。欢迎转发;转载需授权并注明来源,禁止擅自改写。
本文仅代表作者观点,不代表四海远途SKYTO,未经作者许可,禁止转载。
欢迎同行交流,敬请联系。
来源:四海远途SKYTO(https://sky-to.com/)
编辑:SKYTO 内容团队
校对:SKYTO 合规复核
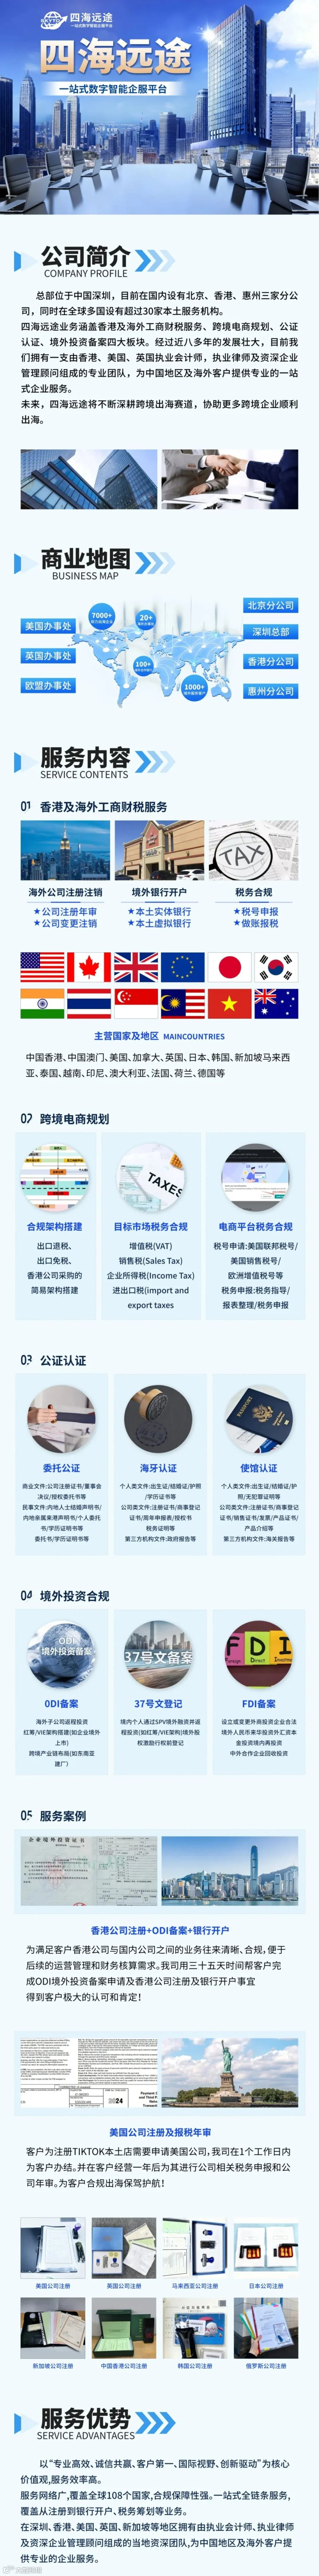
四海远途SKYTO 专注服务出海企业、跨境电商卖家与境外投资主体,提供公司设立、财税申报、公证认证、ODI 备案、知识产权与法律合规支持。