嘉兴鸿俊会计事务有限公司
"这笔钱没要到票,是不是就白花了?"
这是很多老板最怕听到的一句话:钱花出去了,发票没拿到,年底会计一句"这笔不能扣,要调增"——利润虚高,税就多交
但你多半不知道:发票不是税前扣除的唯一凭证。有9种情况,没有发票,照样能合规扣除

一、先纠正一个误解:凭证 ≠ 发票
税法要求的,是"税前扣除凭证",不是"发票"。《企业所得税税前扣除凭证管理办法》(国家税务总局公告2018年第28号)把凭证分成两类:
外部凭证:发票、财政票据、完税凭证、收款凭证、分割单、法院文书等
内部凭证:企业自己填制的,比如工资表、折旧计算表、材料领用单等
核心就三句话:真实、相关、合理。只要支出真实发生、和经营相关、金额合理,又有合规凭证,就能扣。发票只是其中最常见的一种,不是唯一一种
二、无票也能扣的9条路
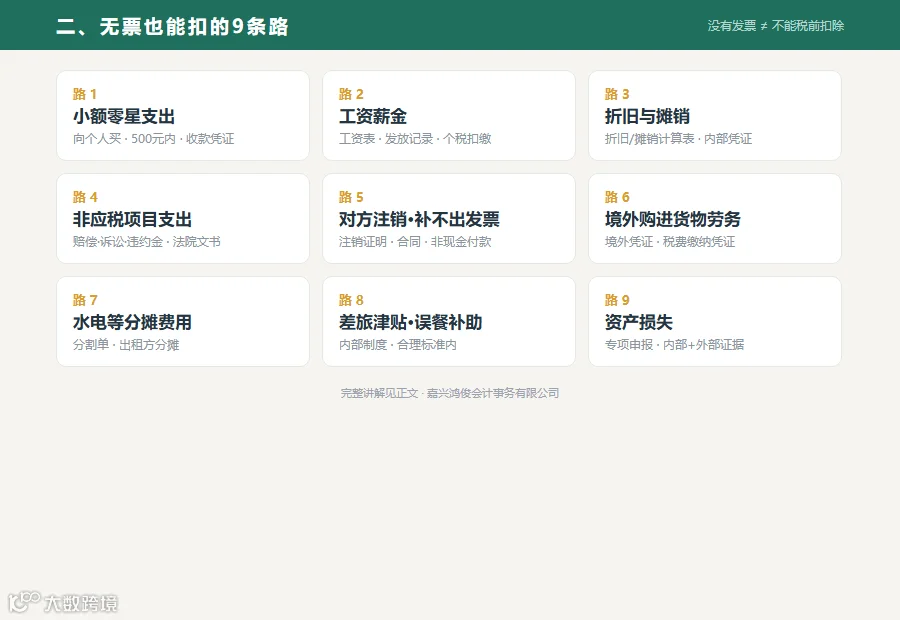
路1 · 小额零星支出
向没办税务登记的个人买东西、请零工,单次在增值税起征点以内(通常按500元/次把握)——凭对方签字的收款凭证(写清姓名、身份证号、支出项目、金额)+ 内部凭证,就能扣
注意:把大额拆成多笔500元以下,是稽查重点,查出来照样调增
路2 · 工资薪金
发给员工的工资、奖金、津贴,属于内部凭证范畴,凭工资表、发放记录、个税扣缴记录 就能扣,不需要发票
注意:要真实、已发放、已代扣个税,别搞"假员工真套钱"
路3 · 折旧与摊销
固定资产折旧、无形资产摊销,凭折旧/摊销计算表就能在当期扣除。
注意:资产购置时通常要发票,但每期计提的折旧额凭内部表扣除,跟当年有没有票不挂钩
路4 · 非应税项目支出
赔偿金、诉讼费、未履行合同的违约金——这些不属于增值税应税项目 ,不产生开票义务,凭法院判决书/仲裁文书、收款收据、付款凭证就能扣
路5 · 对方注销/失联,补不出发票
对方注销、吊销、被认定非正常户,实在补开不了发票的,凭三件套+辅助资料证实真实性后也能扣:①无法补开的原因证明(注销/非正常户证明)②合同或协议 ③非现金付款凭证,再配上运输、出入库、会计记录等
路6 · 从境外购进货物或劳务
凭境外对方开的发票 / 具有发票性质的收款凭证 +相关税费缴纳凭证,就能扣,不强制要境内发票
路7 · 水电等分摊费用
企业租办公/生产用房,水电燃气网络等由出租方统一缴纳再分摊的,凭出租方开具的分割单 连同发票复印件)就能扣
路8 · 差旅费津贴、误餐补助
在制度规定的合理标准内发放的差旅津贴、误餐补助,凭内部制度 + 发放记录就能扣,不用发票
注意:要有明确的制度依据、金额在合理范围,不能变相发钱。
路9 · 资产损失
存货盘亏、坏账、毁损报废等资产损失,按规定办理申报,凭内部证据 (盘点表、毁损证明)+ 外部证据(法院文书、中介鉴定、公安报案)就能税前扣除,不强制发票
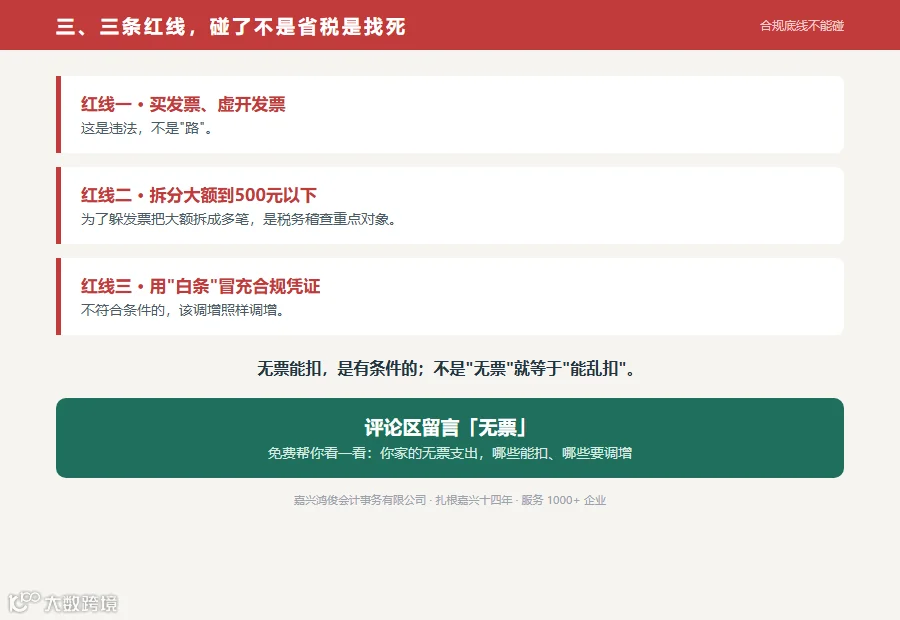
三、三条红线,碰了不是省税是找死
红线一:买发票、虚开发票——这是违法,不是"路"。
红线二:把大额支出拆成多笔500元以下——税务稽查重点对象。
红线三:用"白条"冒充合规凭证——不符合条件的,该调增照样调增。
一句话总结:无票能扣,是有条件的;不是"无票"就等于"能乱扣"。每一笔都要真实、相关、合理,凭证要合规。
你家的无票支出到底走哪条路,一句两句说不清——得看是什么业务、付给谁、多少钱、有没有凭证。
说明:本文依据《企业所得税法》及其实施条例、《企业所得税税前扣除凭证管理办法》(国家税务总局公告2018年第28号)及公开官方解读整理,仅作科普参考;各地起征点、扣除口径可能不同,具体以主管税务机关口径为准。
嘉兴鸿俊会计事务有限公司
扎根嘉兴十四年 · 服务 1000+ 企业
不是便宜代办,而是专业解决问题的长期伙伴
🏙嘉兴鸿俊会计事务有限公司
📍嘉兴智慧产业创新智慧大厦座9楼
📞:13586457116 徐会计
官网:www.hjkjgw.com