


嘉兴鸿俊会计事务有限公司
"公司是我开的,钱当然是我的,想怎么拿怎么拿"
很多老板心里都是这么想的。可一到了个人所得税上,事情就没这么简单了——公是公、私是私,工资是工资、分红是分红,借款是借款
这些边界画不清楚,轻则多交,重则被查。今天就把最容易画反的几条边界,一条一条说清楚

边界一 · 公与私:公司不是你的钱包
公司是独立的法律主体,跟老板个人是两码事,老板的个人消费走公司账户、公司收入打进个人卡、家庭开支和企业开支混在一起——这叫"公私不分"
后果是连锁的:账做不准、成本算不清、申报依据不足;一旦涉及股权转让、融资,账面的混乱会变成大麻烦。更直接的,个人卡里的经营收入如果没申报,属于隐匿收入
边界二 · 工资与分红:两条正路,税不一样
老板从公司拿钱,合规的路有两条:工资 和分红,工资按工资薪金缴个税(综合所得,累进税率);分红按股息红利缴个税(税率20%),两者税率不一样,怎么拿、拿多少,要提前算清楚
另外,公司有利润但不分红,钱留在公司账户用于再投资,股东层面 暂不产生 分红个税——这也是很多老板没意识到的
边界三 · 借款与分红:这条红线,超一年就危险
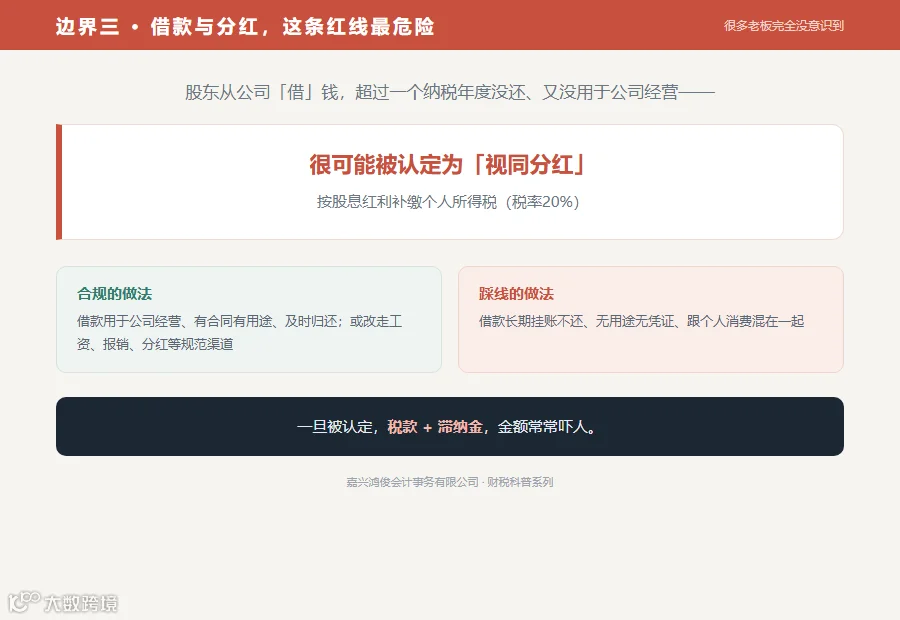
老板从公司"借"钱,很常见,但税法有一条明确的规则:股东从公司借款,超过一个纳税年度没还、又没用于公司经营的,很可能被税务机关认定为"视同分红" ,按股息红利补缴个税
这不是小数字。一旦被认定,税款加滞纳金,金额常常吓人。很多老板对此完全没有意识
边界四 · 工资薪金与劳务报酬:员工和"外面的人",别混
给员工发的是 工资薪金 ,给临时工、兼职、外部个人付的是劳务报酬,两者的个税代扣代缴方式不一样,公司是扣缴义务人,漏扣、少扣,要承担补缴和滞纳金的责任;连外包主播、MCN合作这类场景,代扣代缴没做到位,还可能承担连带责任
边界五 · 个体户与公司:经营所得,还是"双重征收"?
个体户缴的是个税(经营所得,5%到35%的超额累进税率);有限公司是"双重征收"——先缴企业所得税,分红时股东再缴个税。选错主体,税负结构完全不同
也要注意:个体户核定征收的适用范围正在逐步收紧 ,越来越多地方要求规范建账
边界六 · 个税与社保:数据一不一致,系统会提示
企业申报的工资、个税、社保基数,这三者应该保持合理一致。工资人数、社保人数、个税申报人数对不上,很容易触发数据异常预警
说到底,就一句话
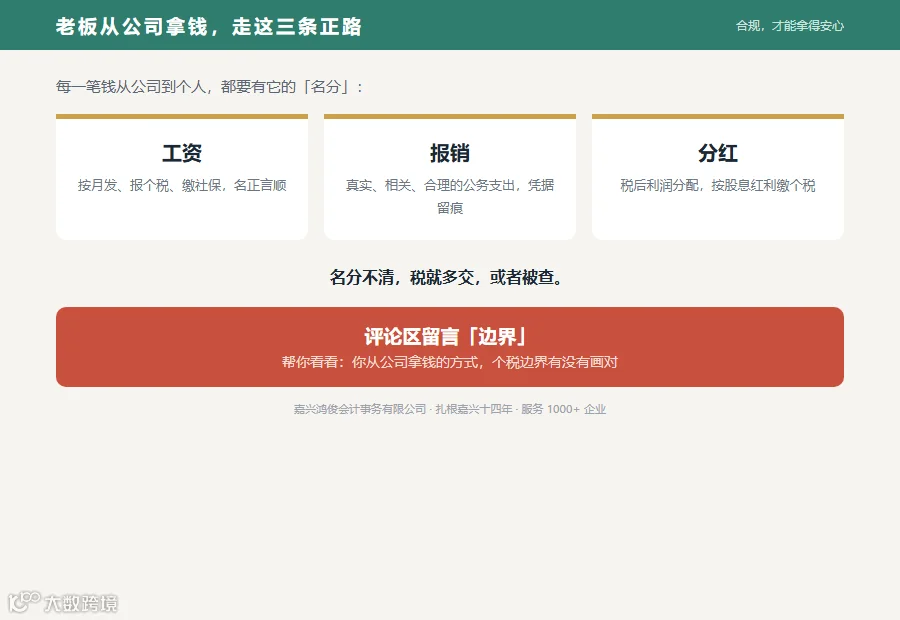
公司是公司,你是你。每一笔钱从公司到个人,都要有它的名分——是工资,是分红,是借款,还是劳务报酬
名分不清,税就多交,或者被查
你从公司拿钱的方式,个税边界到底画对了没有,一句两句说不清——得看你的具体方式、金额、账务怎么走的
评论区留言「边界」
帮你看看:你从公司拿钱的方式,个税边界有没有画对
说明:本文依据现行个人所得税相关税法及公开规定整理,仅作科普参考;个税处理因个人及企业情况不同,具体以主管税务机关口径为准
嘉兴鸿俊会计事务有限公司
扎根嘉兴十四年 · 服务 1000+ 企业
不是便宜代办,而是专业解决问题的长期伙伴
🏙嘉兴鸿俊会计事务有限公司
📍嘉兴智慧产业创新智慧大厦座9楼
📞:13586457116 徐会计
官网:www.hjkjgw.com