


嘉兴鸿俊会计事务有限公司
很多老板脑子里有个默认等式:没开发票 = 没有收入 = 不用报税。这个等式是错的,而且错得很危险
收入的确认,从来不靠"有没有开票"。只要交易发生了、钱收到了(或该收了),纳税义务就已经产生。那些"没开票但确实发生"的收入,叫未开票收入(无票收入)——它一样要如实申报,一样要有凭有据
问题来了:没开票,拿什么证明这笔收入是真实的、金额是对的、归属是对的?答案就是——证据链
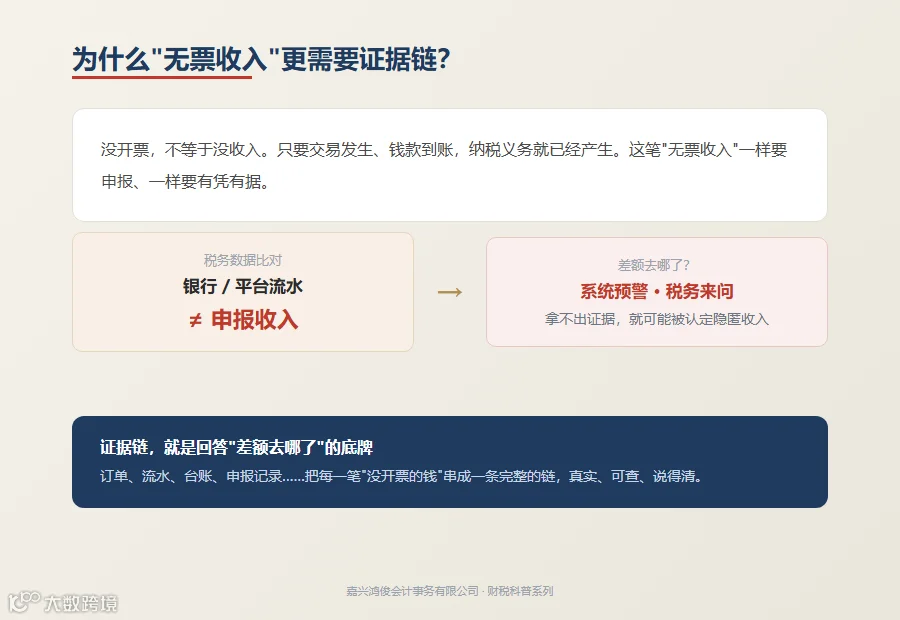
一、为什么"无票收入"更需要证据链
金税系统越来越强,税务部门能调取银行流水、平台流水、工商、社保等多数据源交叉比对。当申报收入明显低于银行流水或平台流水,系统就会预警,税务机关就会来问一句:差额去哪了?
这时候,你拿得出证据链,就能把差额说清楚;拿不出,就可能被认定隐匿收入,面临补税、滞纳金
二、证据链,环环相扣的四个环节
1
业务流——这单生意是怎么来的
2
资金流——钱是怎么收的
对公账户流水、第三方支付(微信/支付宝/平台)流水、收款凭证。钱进了哪个账户、什么时候进、进多少,一笔一笔能对上
3
记录流——内部台账留痕
未开票收入明细、销售台账、日结单。把"没开票的部分"单独记清楚,别让它变成说不清的"账外账"
4
申报流——如实填报"未开票收入"栏
增值税申报表里本来就有"未开票收入"栏次,这笔钱要在这里体现,而不是假装它不存在

三、三个最容易"断链"的坑
坑 1|收款进个人账户(资金流断了)
营业款进老板的微信、支付宝、个人卡,资金流跟账对不上,公私不分。一旦被查,这笔钱说不清来源
坑 2|无票收入不申报、长期零申报(申报流断了)
觉得"没开票就不用报",干脆报零。可银行流水、采购支出、员工工资都在,系统一比就穿帮
坑 3|无票收入不留痕(业务流、记录流断了)
既没订单也没台账,钱收了却说不清是哪一单、哪个客户。缺了业务凭证,交易真实性就打了问号
四、把证据链补起来,就三步
第二步:留痕,订单、合同、出库、流水、台账,一样别缺
第三步:走对公、公私分开,营业款进公司账户,别混进个人账户

无票收入不是"看不见的收入",恰恰是最该被看见、最该有凭有据的收入。证据链备好了,它就是你的合规底气;备不好,它就是悬在头上的风险
说明:本文依据现行税法及相关征管规定整理,仅作科普参考;未开票收入的申报、收入确认与凭证留存,因企业经营模式不同,具体以主管税务机关口径为准
嘉兴鸿俊会计事务有限公司
扎根嘉兴十四年 · 服务 1000+ 企业
不是便宜代办,而是专业解决问题的长期伙伴
🏙嘉兴鸿俊会计事务有限公司
📍嘉兴智慧产业创新智慧大厦座9楼
📞:13586457116 徐会计
官网:www.hjkjgw.com