


同一家公司不同部门、不同薪酬结构、不同收入水平的员工,虽然年终奖的金额相同,因为计税方式不同,员工拿到手的奖金差别很大。
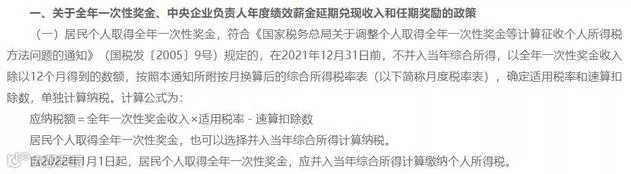
2018年末,国家曾发布了《关于个人所得税法修改后有关优惠政策衔接问题的通知》,明确了全年一次性奖金、上市公司股权激励等诸多有关优惠政策衔接问题。这个政策,2021年12月31日截止。
政策中,对居民个人取得全年一次性奖金的个税缴纳实行了三年过渡政策,即:
在2021年12月31日前,个人的全年一次性奖金可以选择并入当年综合所得计算纳税,也可以不并入当年综合所得,以全年一次性奖金收入除以12个月得到的数额,按照通知所附月度税率表,确定适用税率和速算扣除数,单独计算纳税;但自2022年1月1日起,应并入当年综合所得计算缴纳个人所得税。
一时之计
对于大多数人来说,个人所得税通常是由所在企业进行代扣代缴的,尤其在一些民营企业,企业与员工约定的薪酬通常为扣除个人所得税后的实际收入,个人所得说的实际税负往往由企业承担。所以,对于个税的计税方式,企业应尽早做出选择。
举个例子来对比看看:
产品部
ZZ科技公司的产品部员工2021年工资扣除五险一金、专项附加扣除后,应纳税所得额为15万元。年终时,公司计划为每位员工发3万元年终奖。那么按照全年一次性奖金单独计税的方式,员工的年终奖落在3%税率区间,年终奖个税为每人900.00元。如果按照合并计税的方式,员工的年终奖加上工资进入3档(20%税率区间),年终奖个税为每人6,000.00元。两种计税方式下,员工的年终奖一样,但是,显然在单独计税方式下个税更低,员工实收的年终奖更高。
不过,同一家公司,另一部门的情况就不一样了:

销售部
ZZ科技公司的销售部,2021年员工扣除五险一金、专项附加扣除等后,应纳税所得额3万元。虽然工资不高,但是年终奖却高达27万元。如果单独计税,员工的年终奖落在20%税率区间,年终奖个税为每人52,590.00元。如果按照合并计税的方式,员工的年终奖加上工资进入3档(20%税率区间),年终奖个税为每人42,180.00元。两种计税方式下,员工的税前年终奖一样,但是,显然在合并计税方式下个税更低,员工实发年终奖更高。
可见,同一家公司不同部门、不同薪酬结构、不同收入水平的员工,虽然年终奖的金额相同,因为计税方式不同,使得员工拿到手的奖金差别很大。
所以企业在给员工进行年终奖个税申报时,对申报方式要有所考量,通过纳税方式调节让年终奖尽可能多得给到员工手中;反过来说,如果计划给员工发放一笔确定金额的税后奖金,企业也要思考什么样的纳税方式让自己成本最小。
不过,单独计税的方式的适用时间截止到今年的12月31日,明年1月1日起,企业只能选择合并计税方式为员工缴纳个税。所以,如果企业想要利用单独计税的优惠政策,需要在今年内将年终奖入账计提,才能享受这一优惠。
个税成本对很多企业来讲是不小的成本,我们也遇见很多企业通过一些“打擦边球”的方式达到少缴个税目的,出于合规角度考虑,这并不是长久之计,尤其有上市计划或目标的企业更不可取。
长久之计
有什么方式能合理降低个税成本呢?
可以考虑通过股权激励方式。具体原因咱们从经济学术语“边际效用递减”说起。
所谓效用就是人的心理满足感受,边际效用递减意思就是如果向某人提供某个物品,这一物品给人带来的心理满足感越来越低,直至没有感觉或是产生不好的感觉。
例如,当你走在沙漠里极度口渴,这时有人递过来一杯水,你会十分感恩并且十分珍惜这杯水,接下去再出现第二个、第三个递水的人,你会逐渐没有感觉,至水足够多时,你甚至会觉得这是负担。
以现金发放工资也是同理:A员工月薪一万元,企业为其加薪一万元,A会非常开心;C员工月薪五万,企业为其加薪一万元,C的内心已经毫无波澜。
同样加薪一万元,在个税的影响下,对企业来说给C加薪要比给A加薪付出的成本更多,但是对C带来的鼓励和影响作用反而更小,并没有达到企业为C加薪的鼓励和刺激目的。
所以,从长期角度来看,我们更推荐企业多利用股权激励的方式减少公司的付现成本,减轻个税负担;而且通过激励,能让员工与企业形成利益共同体,促进企业与员工共同成长,实现稳定发展的长期目标。
枳子科技是一家专注于企业财税领域的科技型咨询公司。致力于以财务核算为基础,向企业高管呈现真正具有价值的财务管理信息,以及为企业的持续发展提供前瞻咨询服务。
枳子思享荟是枳子科技的官方订阅号,未来将持续分享企业融资、财务管理、税务筹划、股权激励等技能和案例;也将围绕企业关心的人力资源、市场运营、品牌建设等几方面邀请来自“世界500强”企业的专业人士以多种方式输出高价值信息。
点这里进一步了解枳子科技
get企业成长超能力

往期链接:
阿里和腾讯今日“江湖地位”之启示
封店潮下跨境电商的财税合规
专精特新企业IPO,如何筹备不走弯路?
苹果每年少缴100亿税凭什么?
公司改造,基于商业模式的税收筹划
“在看”,让更多企业get超能力
