个人所得税顾名思义是由自然人就自身的收入所得应承担的纳税义务。对于以薪金工资为主要收入的人群来说,个税由其所在企业代扣代缴。
不过,为了更好的留住人才,有很多企业不单是代扣代缴,而是替代员工承担了个税,这给企业带来不小的成本负担。
这篇我们就来说说针对个税有哪些现实有效且合理的筹划方式。
个税:企业不得不承受“之轻”
个税的征税内容一共有11项,其中“工资、薪金所得”是日常最被关注的。按照税法,“工资、薪金”所得的征税起点5000元,具体的税率表以及计算公式如下图所示:

(1)累计预扣预缴应纳税所得额=累计收入-累计免税收入-累计减除费用-累计专项扣除-累计专项附加扣除-累计依法确定的其他扣除
(2)全年应纳税额=全年应纳税所得额*适用税率-速算扣除数
公式有点复杂,咱们举个例子来看看:
A公司的小张年收入20万,无免税收入,累计减除费用(免征额)6万元/年,专项扣除额(五险一金)2万元,专项附加扣除(房贷)1.2万元,则小张的累计预扣预缴应纳税所得额为10.8万。
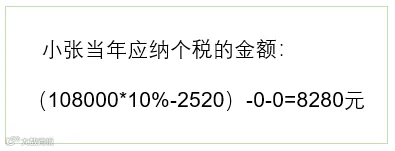
小张的领导高总,年收入150万元,无免税收入,累计减除费用(免征额)6万元/年,专项扣除额(五险一金)7万元(税前扣除上限),专项附加扣除(房贷)1.2万元,则高总的累计预扣预缴应纳税所得额为135.8万元。
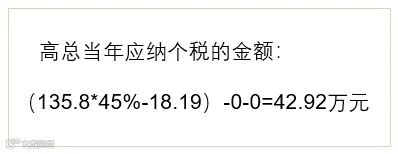
A公司为了更好地留住人才,与员工约定均由公司承担个人所得税。假设A公司有和小张同等收入的员工90人,与高总同等收入的员工10人。这样算下来,A公司每年单单是为员工承担个税,成本就近500万元。
而且,这笔费用是不得在企业所得税前扣除的。
从A公司整体的角度来看:
假定A公司年营收2亿元,可以税前扣除的成本及费用为1.4亿元,毛利润6000万元,则A公司的企业所得税为1500万元(适用25%税率)。再加上为员工承担的个税,公司的税务成本高达近2000万元,几乎占去了利润的三分之一。
当下,像A公司一样的,由公司承担员工个人所得税的公司不在少数。这笔费用让企业成本高企,老板也非常头疼。
工作中,我们也经常会遇到类似的咨询:个税有哪些合理筹划方式?
个税筹划四个思路
真正合理合规的筹划,在个税领域空间并不大。这里我们提供四个思路分别适用普通员工和高管等高薪人士:
①工资变“补贴”
针对普通员工,可以通过 “将部分工资转为通讯、交通、误餐等补贴发放”的形式,实现降低个税成本。但是,税局对于哪些补贴不属于工资、薪金所得可以在计征个人所得税前扣除,以及可扣除的标准都有明确规定。例如,广州规定高层管理人员在500元额度内、普通员工在300元额度内的通讯费用可以在计征个人所得税前扣除。
可见,通过补贴形式避税可谓杯水车薪,尤其对于高薪人士,几乎不发挥任何作用。
②利用区域税收优惠政策
我们前面看到个税的税率是随着收入渐增的,最高税率是45%,这一税率全国适用,不过也有一些特殊地区,为了吸引人才而大大降低个税负担,比如海南自贸区、横琴粤澳深度合作区。
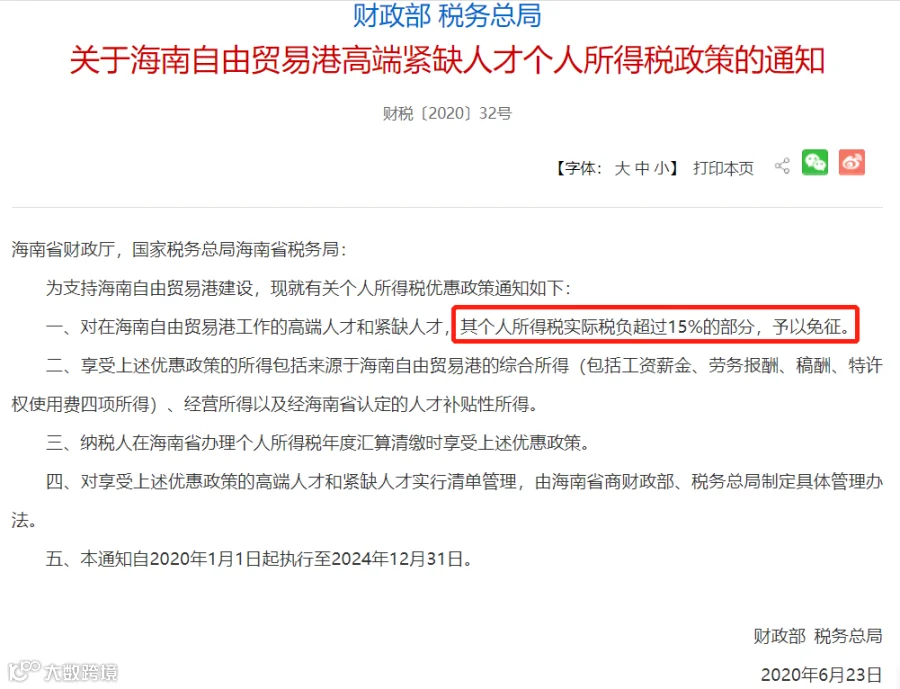

依据这样的地方发展政策,个税的最高税率仅为15%,远远比45%的税率要低得多。如果企业根据自身情况可以在享受税收优惠的地区注册,将一部分符合条件的员工转移到该地办公,享受税收优惠政策,可以大大降低成本。
很多企业也了解到诸如海南自贸区这样的税收优惠政策,于是在海南自贸区注册公司,但仅为节税目的,却并不在自贸区实际办公及运营。严格来说,这属于违规操作,并不可取。
③关系转换
对于企业内的高薪或者高级管理人员,可以注册个人独资等小微企业,将双方的雇佣关系转变为合作关系,高管的工资变成企业间提供服务的合理收入,同时对于小微企业的注册性质、注册地点、征税方式进行选择,从而达到最大程度降低税负的目的。如果设置得当,甚至可以使高达45%的个税税率,降至综合税率10%以下。
④出售股权
对于特别高薪的高级管理人员,可参与设立公司,然后将其所持股权以等同于薪酬的价格卖给其所任职的企业。股权转让属于财产转让,适用20%税率。这一比例也远远低于45%的个税预扣率。对于年薪百万甚至更高的高管,避税效应比较明显。
谨防真逃税假筹划
除了以上几种方式,我们也见过很多企业以低薪员工代领高薪、报销费用抵工资等形式进行所谓的个税筹划,甚至有些上市公司也用过这些办法。但是这些方法并不是真正的“筹划”,甚至涉嫌违法,一旦被查出轻则受到行政处罚,重则涉及刑事责任。
例如,从科创板上市公司同益中(688722.SH)上市前招股意向书附录中就看到,其控股股东国投贸易因给员工报销不合理的药费但未代扣代缴个税而受到行政处罚。

面向高薪人群的更好办法
我们前面提到过,个税实行累进税率,也就是说个人收入越高,个税负担越重。所以,个税筹划的重点人群通常是高收入者,而高收入者通常都是公司的高管或是高级专业技能人才。
对于这样的高薪人士,面对高额的个税负担,通常会导致企业和高管个人双方“双输”的局面。
还是举例来看,假设我们开头提到的高总年薪为500万元,其它假设不变的情况下,其个税负担将达200万。
这样的结果就是,明明企业付出了500万的现金,但是高管能拿到手的只有约300万;于是,企业觉得自己的成本高、高管觉得自己拿得少,双方都不甚满意。
在这种情况下,对于高管等高薪人士,除了单纯的税筹之外,还可以以更“高级”的方式解决企业付现成本过高的问题,即改变支付方式,达到双方都满意的效果。
所谓的改变支付方式,就是以企业的股权替代现金,通过股权激励的形式来“支付”一部分高管的薪酬。
从公司的角度来说,这将大大降低公司的付现成本;且将公司与个人利益绑定,有利于留住人才,与公司利益协同发展。
从高管角度来说,通过企业不断发展,其获得的股权也跟随升值,收益和想象空间也远比现金带来的价值更大;尤其对于渐渐走向成熟阶段并考虑进入资本市场的企业来说,这样的形式更受高管欢迎,更能实现双赢的效果。
一个关于年终奖的提示
此前我们曾写过一篇推文《年终奖计税方式年底就变,企业如不提前布局成本将大涨》(点击直达),文中提到国家曾发布了《关于个人所得税法修改后有关优惠政策衔接问题的通知》。
《通知》说“在2021年12月31日前,个人的全年一次性奖金可以选择并入当年综合所得计算纳税,也可以不并入当年综合所得”。通过这一政策,可以在一定程度上降低年终奖个税成本。
值得注意的是,这一政策每年只对一笔年终奖有效。假如有些企业在今年年初时发放了2020年的年终奖,并且用了这一优惠政策。那么,即使打算将今年的年终奖在12月31日前入账,也不可以再度使用这一优惠。
这一政策即将到期,建议企业根据自身情况提前谋划,做好准备。
枳子科技是一家专注于企业财税领域的科技型咨询公司。致力于以财务核算为基础,向企业高管呈现真正具有价值的财务管理信息,以及为企业的持续发展提供前瞻咨询服务。
枳子思享荟是枳子科技的官方订阅号,未来将持续分享企业融资、财务管理、税务筹划、股权激励等技能和案例;也将围绕企业关心的人力资源、市场运营、品牌建设等几方面邀请来自“世界500强”企业的专业人士以多种方式输出高价值信息。
点击进一步了解枳子科技
get企业成长超能力
“在看”,让更多企业get超能力