

BigCommerce与Square针对数千名美国跨世代网购者的购物习惯与偏好发布了最新调查。尽管数据基于全球最成熟市场,但对广大跨境电商卖家规划业务方向仍具重要参考价值。
美国零售商主要销售渠道
研究将电商平台分为四大类:综合市场平台、大型全渠道零售商网站、品类垂直电商(如童装、家具、杂货等)以及多品类/小型利基电商。
在线购物总体概况
51%的美国人偏好在线购物;96%的美国网民有过网购经历,其中80%在过去一个月内完成过购买。电子商务规模年均增长23%,但仍有46%的美国小微企业未建立独立网站。
Square与Mercury Analytics对1164家美国企业主的销售渠道调研显示:
- 56%拥有传统实体店;
- 21%开设快闪店或临时销售点;
- 34%通过自有网站销售;
- 25%通过Facebook等社交媒体销售(整体社媒销售占比40%);
- 16%通过Amazon销售(考虑到近半数购物搜索始于该平台,此比例仍有提升空间);
- 22%通过多个市场平台(含Amazon、Etsy、eBay等)分销。
代际消费趋势
67%的Y世代和56%的X世代更偏爱网购而非实体店;41%的婴儿潮一代及28%的老年人计划在2018年尝试网购。年轻群体每周网购时长达6小时,是老年群体(4小时)的1.5倍。
各代际购物渠道偏好如下:
Y世代:76%选择大型零售商网站,48%在综合电商平台,46%在多品类/精品店,29%在垂直品类店。
X世代:76%选择大型零售商网站,56%在综合电商平台,49%在多品类/精品店,37%在垂直品类店。
婴儿潮一代:74%选择大型零售商网站,59%在综合电商平台,42%在多品类/精品店,39%在垂直品类店。
老年人:66%选择大型零售商网站,51%在综合电商平台,44%在垂直品类店,30%在多品类/精品店。
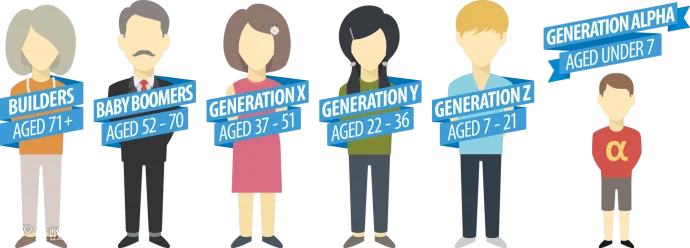
值得注意的是,75岁以上老人被单独划分为一个活跃消费群体。研究显示,该群体并未因退休停止消费,反而在线上投入大量时间,线下也常出现在商场、餐厅等场所。
父母身份对电商行为的影响
相比无子女者,父母将更大比例的家庭预算用于网购(40% vs 34%),支出高出61%($1,071 vs $664),且每周网购时长多出75%(7小时 vs 4小时)。近半数(49%)父母表示“离不开网购”。
父母群体的渠道偏好:78%选择大型零售商网站,53%在综合电商平台及多品类/精品店,34%在垂直品类店。无子女受访者相应比例为72%、54%、39%和37%。
性别消费差异
过去一年男性网购支出比女性高28%,但双方每周网购时长均为5小时。女性更倾向在多品类/精品店(48% vs 39%)和垂直品类店(40% vs 31%)购物;男性则略多使用综合电商平台(52% vs 56%的女性)和大型零售商网站(75% vs 74%)。
居住地相关趋势
尽管都市居民接触实体店更便捷,其年均网购支出($853)仍高于郊区($768)和农村($684)居民。63%的郊区居民最反感配送费,38%的农村居民高度担忧网络隐私。
都市居民每周网购4.5小时,郊区和农村居民则为5小时。渠道方面,郊区居民使用综合电商平台比例最高(60%),农村为58%,都市为49%;三类人群选择大型零售商网站的比例均在71%-76%之间。
消费者购物路径与预算分配
51%的美国人认为网购是最佳方式,但实际预算分配中,实体店占64%,互联网仅占36%。过去一年,消费者在电商平台支出最多($4.88亿),大型全渠道品牌紧随其后($4.09亿)。
74%的美国人在大型零售商网站购过物,54%在电商平台,44%在小众垂直品牌,36%在品类型网店。48%的网购者想买东西时首选电商平台,31%从大型零售商网站开始,仅7%首先关注小型利基品牌。此外,52%的智能手机用户使用过在线支付,移动商务潜力显著。
购物频率与场景
95%的美国人每年至少网购一次,80%每月至少一次,30%每周至少一次,5%每天购物。
25%的受访者在实体店内进行线上购买,43%曾在床上购物(Y/X世代可能性是老年人的3倍),23%在办公室购物(Y/X世代为29%,老年人为15%以上)。20%的购买发生在浴室或车内,其中Y/X世代在浴室网购的概率是老年人的5倍。另有10%的消费者承认饮酒时网购,男性可能性是女性的两倍,年轻一代是年长一代的5倍,有子女父母是无子女者的两倍。
热门网购品类与渠道匹配
服装鞋包:60%选大型零售商,54%选综合电商,45%选多品类店,44%选垂直店。
电脑电子:43%选综合电商,41%选大型零售商,29%选垂直店,17%选多品类店。
香水化妆品:34%选综合电商,31%选大型零售商,29%选多品类店,25%选垂直店。
书籍影音:55%选综合电商,36%选大型零售商,24%选多品类店,21%选垂直店。
鲜花礼品:28%选垂直店,24%选多品类店,18%选综合电商及大型零售商。
影响购买决策的关键因素
价格(87%)、配送成本与速度(80%)、折扣(71%)是三大核心因素。折扣对老年人影响较小(47% vs 其他世代74%)。23%受社媒推荐影响,42%受亲友推荐影响(广告影响力仅为其一半),年轻世代对广告敏感度是年长者的两倍。
78%的网购者希望看到更多商品图片,69%重视产品评测,46%需要比价功能,42%看重买家评价,30%期待视频内容。66%因运费放弃购买(女性72%,男性59%);49%认为无法触摸试用是最不愉快的体验;34%抱怨退货复杂和配送慢;21%因网站设计差而失望。
42%曾后悔购买(Y世代51% vs 其他37%),21%误买非预期商品。55%的Y/X世代网购超预算(婴儿潮及老年人仅38%),48%总体花费超出计划。
社交电商潜力
30%的网购者可能在社交平台完成购买,其中Facebook(20%)、Pinterest(17%)、Instagram(14%)、Twitter(12%)、Snapchat(10%)为主要阵地。男性在Facebook、Instagram、Twitter、Snapchat上的购买意愿均高于女性。千禧一代通过社媒购买的可能性高达51%,远超X世代(36%)、婴儿潮一代(14%)和老年人(3%)。29%的Y/X世代若有机会愿在Facebook购买,26%愿在Pinterest购买。
网购的社会意义
40%的网购者表示“离不开网购”,这一比例是无法离开音乐流媒体服务者(21%)的近两倍,是无法离开交友应用者(8%)的5倍。Y/X世代和婴儿潮一代“离不开网购”的比例是老年人的两倍(43% vs 20%)。
按销售渠道划分的消费者画像
Marketplace消费者特征
在线销售额中55%来自品牌独立站,45%来自Marketplace(Amazon占36%,eBay占8%,Etsy等占1%)。此类消费者更爱在线搜索、花更多时间选品(62% vs 均值54%)、购买前更爱研究品牌(61% vs 均值48%),年均消费$488。热销品类:书籍影音(44%)、服装鞋包(43%)、电脑电子(34%)、美容健康(29%)。需注意,70%买家计划在Prime Day后退出Prime会员。
大型零售商消费者特征
该群体消费力较强但品牌研究意愿较低(53% vs 利基店58%、Marketplace 61%、垂直店61%),年均消费$409。热销品类:服装鞋包(47%)、电脑电子(32%)、书籍影音(28%)、美容健康(24%)。
多品类电商消费者特征
此类消费者享受购物乐趣(55% vs 均值45%),光顾多家零售商,但在其他渠道 spending 更高(Marketplace $501、全渠道$404、垂直店$233),自身年均消费仅$182。热销品类:服装鞋包(27%)、美容健康(19%)、书籍影音及鲜花礼品(各15%)。
品类垂直网站消费者特征
该群体忠于品牌而非零售业态,品牌忠诚度高于均值(52% vs 42%),但对大额消费更犹豫(49% vs 41%),年均支出$259。热销品类:服装鞋包(30%)、书籍影音(21%)、鲜花礼品及美容健康(各19%)。