

全球电商流量微降,线下消费回归
SimilarWeb《数字经济全球趋势》报告显示,去年电子商务网站及移动应用流量同比下降3%。该下滑主要受宏观经济环境、通货膨胀及消费者回归线下购物等因素影响。
市场平台主导格局未变,细分品类逆势增长
市场平台仍占据主导地位,全年访问量超1855亿次。前20大平台整体流量小幅下滑,但Etsy逆势增长12%;俄罗斯Wildberries和Ozon则借西方企业退出之机实现流量攀升。
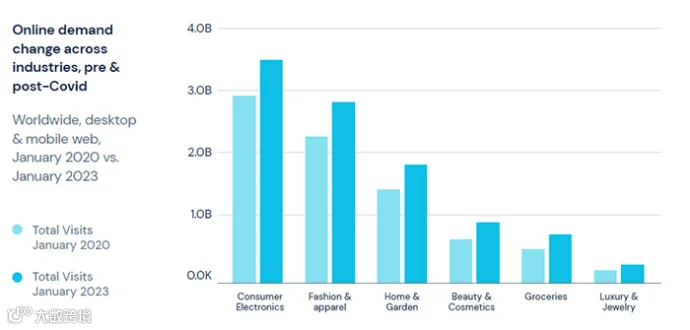
部分行业在全球范围内保持增长:奢侈品与珠宝类平台同比增长9%,美容类产品平台增长7%。专家分析认为,这印证了“口红效应”——经济衰退期消费者倾向于通过购买化妆品等低价商品来替代昂贵衣物,以获得心理慰藉。

美妆电商区域分化,多品牌零售商仍占主流
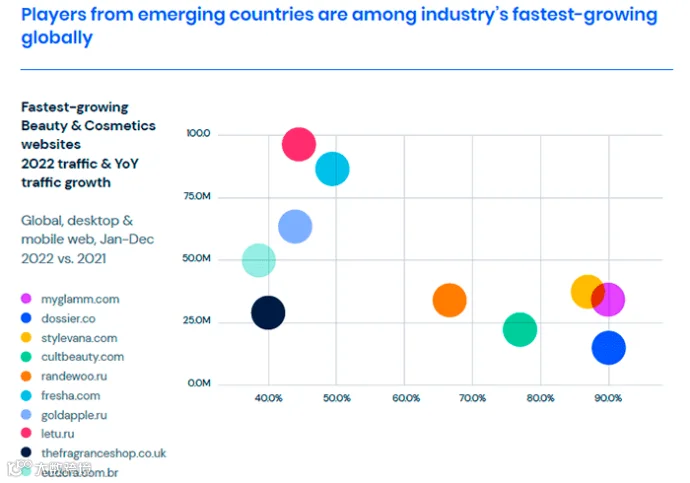
全球增速前十的美妆电商中,三家来自俄罗斯,其余分别位于印度、中国香港和巴西。尽管DTC模式销售有所增长,但多品牌零售商仍占据该领域在线商店流量的三分之二。
L’Etale领跑美妆零售,移动端体验成关键
全球流量增长最快的美妆零售商为L’Etale(Лэтуаль)。其核心渠道为官网letu.ru及移动App,超70%订单来自移动端,便捷的用户界面是关键驱动力。2022年底,该App登顶俄罗斯AppStore榜首。
L’Etale持续拓展SKU至宠物用品、运动配件、鲜花及药品等非传统品类。目前平台拥有超15万个SKU、4000个品牌,其中独家合作品牌达250个。