

2021-2022年及2023年第三季度,现代仓储市场是所有商业地产板块中最为稳定的细分领域。无论是租金水平、需求还是低空置率,均表现出稳定性。在开发和新项目推进方面,该细分领域并无显著亮点。
“如果开发商向市场推出新的现代化项目,那么即使定价为每平方米1万或2万元,也会被迅速抢购。遗憾的是,第三季度只是不断累积未满足的需求,而供应端却拿不出任何替代方案。”——NAI Belarus合伙人、执行总监安德烈·阿列什金在2023年第三季度简报中介绍了近期仓储地产市场的动态。
总体概述
- 2023年第三季度,仓储物流市场保持平稳:仓库市场继续作为商业地产中最具韧性和稳定性的板块。需求与租金水平持续高位,空置率和供应量则保持在低位。
- 电子商务板块仍然是仓储物流领域的主要面积需求方。2023年初,大型电商企业纷纷在首都周边扩张仓储面积,而到了第三季度,则呈现出向其他地区扩张的趋势。
- 市场上的空置房源仅因轮换原因产生:腾出空间以便转租给新租户。也就是说,并不存在真正意义上的空置。然而,轮换现象变得极为罕见:几乎没有人愿意搬离。除非业主可能会“要求”搬走。
- 驱动行业的情况如下:截至2023年9月1日,库存按货币价值计算为81.54亿白俄罗斯卢布;全国范围内库存与当月平均生产量的比率为67.4%(其中明斯克市为103.5%,作为对比,去年同期的比率为83.9%);交通运输周转量仅为去年同期的79.3%;在商品对外贸易中,出口增长了9.9%,进口增长了22.6%(数据截至8月1日)。白俄罗斯国际汽车运输商的运营条件变得更加复杂:继波兰之后,立陶宛和拉脱维亚也在8月至9月间决定减少过境点。在白俄罗斯一侧仍运营的公路过境点上,自9月1日起实施了强制性的车辆消毒收费服务。白俄罗斯铁路公司表示,2023年9月20日从白俄罗斯发往中国的第1000列集装箱列车启程。
建议
在整个2023年期间,明斯克及其郊区没有新增任何大型优质仓储面积。这与成功的2022年形成鲜明对比,当年市场新增了超过15.1万平方米的优质仓库。今年仅有一些配套仓储空间投入使用,例如明斯克科技园内的部分设施。它们的投入运营对供应市场完全没有产生影响。
现代仓库(物流综合体)的供应面积动态,单位为千平方米
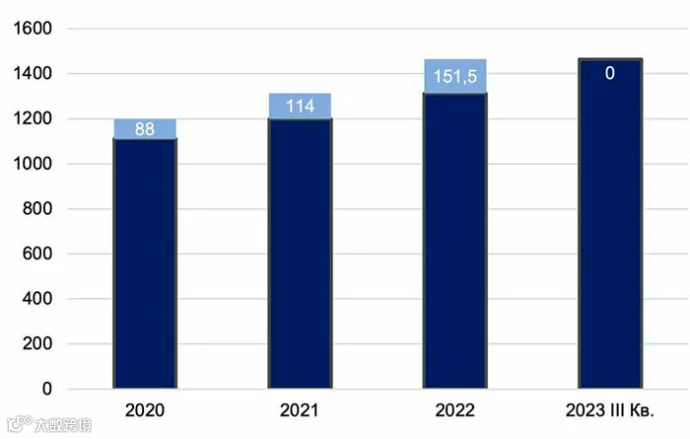
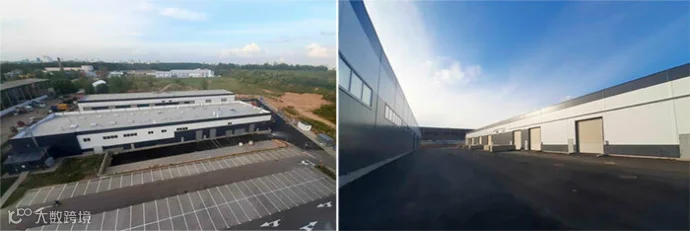
由于大型项目未竣工投产,仓储供应维持在原有水平。明斯克及其郊区有多个在建项目,但施工完成及交付将延后。具体而言,在明斯克环线(MKAD)范围内,位于“苏哈列夫斯基”商业中心用地之外的两座小型仓库(每座约1800平方米)的建设已接近完工。在同一区域相邻地块上,预计将实施已公布的“G13”仓储综合体项目。该项目规模更大,两栋建筑总建筑面积约为2万平方米。然而,这属于未来时期的项目。
“苏哈廖沃”商业中心仓库综合体(其后方为“G13”项目预留场地)
其他地区预计将有项目或启动实施。早在2023年上半年,“布雷米诺集团”有限责任公司(布雷米诺-奥尔沙经济特区管理公司)曾宣布将于年底前启动新仓库建设(目前项目中包含3.6万平方米的已运营优质仓库)。然而在第三季度并未出现相关进展。
“白俄罗斯海关服务”公司此前表示将优先推进维捷布斯克州的项目。该公司正在维捷布斯克区建设综合物流中心(TLCC),并规划在拉脱维亚边境的格里戈罗夫希纳国际汽车过境点附近建设另一座综合物流中心。在拉脱芬方面暂停乌尔巴尼-西列涅过境点功能后,该方向成为与拉脱维亚进行货物运输的实际唯一通道。因此,综合物流中心的建成将具有重要现实意义。
总体而言,即使在明斯克市区或其近郊,也存在一些推进缓慢的项目。在供应短缺、需求旺盛的背景下,这种情况显得颇为令人费解。然而需注意的是,部分开发商即便在市场环境良好的情况下也不愿从事资产管理业务,因而选择观望,等待找到适合定制开发(built-to-suit)项目的客户。
需求
仓库领域的需求长期保持稳定、高位且持续强劲。
传统零售业、制造商、进口商以及电子商务部门一直是推动仓库需求的主要力量。大型互联网零售企业在2023年继续作为重要需求方发挥作用。特别是俄罗斯领先的电商平台Ozon和Wildberries,正在选址以部署其分拣中心和配送中心。其中,Wildberries在第三季度于布列斯特市开设了新的区域性大型中心。
分销商和进口商存在需求。在制裁/反制裁条件下运营后,企业恢复了甚至增加了货运量,因为它们建立了替代商品的供应渠道或开展了平行进口,这再次需要扩大仓库容量。即使是官方统计数据也显示进口增长了22.6%,这是对该情况的间接证实。
不同经济领域和商业主体的未满足需求依然存在。因此,在租赁市场上,对各类仓库表现出兴趣,包括大型现代化仓库、小型单元(例如1500-1800平方米及以下)以及中等规模的仓库(3,000-3,500平方米)。还有针对大规模面积的需求——高达20,000平方米,这在当前供应短缺的情况下几乎无法满足。此外,功能各异的仓库也有需求——普通干燥仓库、带有冷冻库或水果气调室的特殊仓库等。
潜在承租人在所谓的“运输半径”方面变得更加宽容。如果大约5-6年前的主要要求是仓库靠近莫斯科环城公路(MKAD),最多距离2公里;3年前对距离莫斯科环城公路8-10公里的仓库持宽容态度,那么在当前时期,他们愿意考虑距离莫斯科环城公路多达50 (!) 公里的仓库。
在此背景下,想再次提醒市场专家们在5年前多次提到的一个观点:开发商应关注莫斯科环城公路第二圈层(MKAD-2)周边的区域,特别是与放射状高速公路和干线交汇的地方。当时有发展莫斯科环城公路第二圈层基础设施的计划,实际上可以争取到相当大面积的土地用于投资项目。到这个时候,这些项目可能已经完工并非常受欢迎。
租金水平
在仓库领域,可以观察到多年来租金水平保持稳定、不变且较高。即使换算成欧元也是如此。事实上,2023年当前的仓库租金市场仍然保持在同一水平。
明斯克及其郊区优质现代仓库的租金范围,卢布每平方米每月,不含增值税和运营费用

特定类型高质量专用仓库的租金明显更高,适用于存储特定类别的商品,从45-50卢布每平方米起及以上。
对优质仓库的需求不仅存在于明斯克及其郊区。这也适用于其他地区,这也导致了高租金的形成。例如,布雷斯特市的一位开发商指出,在最近一段时间内,成功以相当于6欧元的租金出租了一个相当大的仓库,而他现有的行政办公空间则以2-5欧元的租金勉强出租。
此外需要指出的是,在受卢布汇率波动影响显著的第三季度,仓库业主与其他商业地产领域的房东一样,面临仅以卢布定价带来的不便。租金条款的调整速度未能跟上汇率的变化。
空置率
当前租赁需求显著高于市场供应的局面,不利于形成空置。实际上,空置率已接近于零。
仓库市场空置率

年初时,市场上曾出现一种“轮换性持续空置”现象,即在与一家租户终止合同后、与另一家租户建立合同关系前产生的空档。然而,这并非严格意义上的空置,因为这些面积并未进入自由租赁市场。尤其是在第三季度,此类情况有所减少。预计第四季度及2024年初,此类情况可能增加:年末和年初是租赁合同重新谈判的时期,许多合同到期,同时仓库业主收到来自新潜在租户的租赁申请。
结论、预测与趋势
在2023年过去的一段时间里,高需求得以维持,且显著高于供应。此前担忧的电商板块租户对仓库兴趣可能下降的风险并未显现。包括头部企业在内的部分电商公司继续寻找仓储空间,其中包括在地区层面进行选址。
其他经济和商业领域公司的未满足需求同样存在。特别是大型分销商和进口商。超过20%的进口增长(其中很大一部分为消费品进口)需要仓储空间用于存储和后续分拨。
趋势简述:
- 需求将保持高位,并吸收新增或释放的仓储面积;
- 需求地理范围将扩大,“距莫斯科环线公路(MKAD)的距离”这一所谓“运输成本因素”对租赁决策的影响将逐渐减弱;
- 租金水平将保持稳定的高位。如果需求不降温,租金不仅可能在卢布计价上上涨;
- 未来几个月新增仓储面积的投放量将有限;
- 部分驱动型行业产品销量下滑导致库存增加,这对仓库市场而言是一个正在显现的增长因素。