明斯克地区工业与物流地产市场在2023年初虽面临不确定性,但前三季度已转向需求旺盛状态。据柯利尔国际咨询公司(Colliers)分析,该市场充分利用潜力,表现优于商业地产其他细分领域。
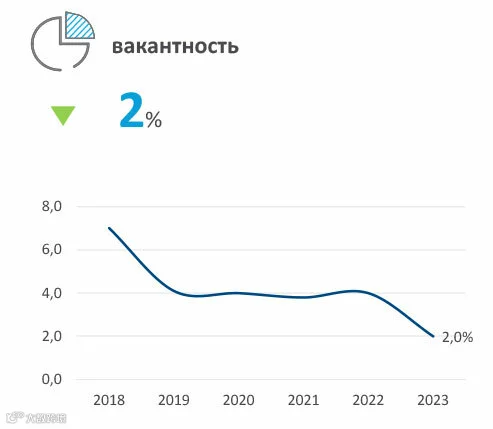
报告期内新增5个项目,供应量增加2.6万平方米;空置率降至2%,大型租赁交易推动租金上涨。
总体存量动态
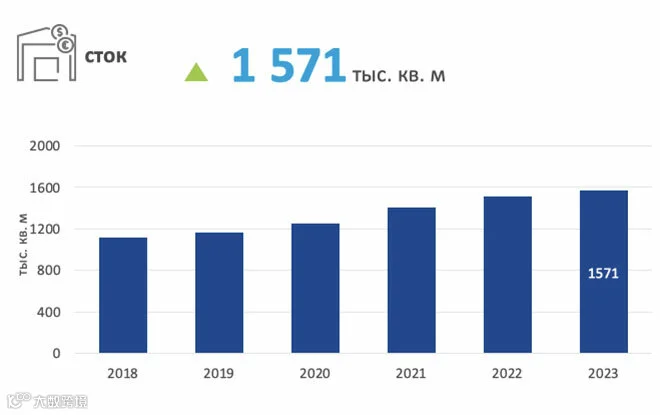
明斯克地区(含明斯克市及MКАД外25公里范围)的工业与物流地产(I&L)成为最具韧性的细分市场。
截至2023年9月底,该地区I&L库存达157.1万平方米,占白俄罗斯总量的81%。其中,定制开发(built-to-suit)项目占比36%。
新增供应动态
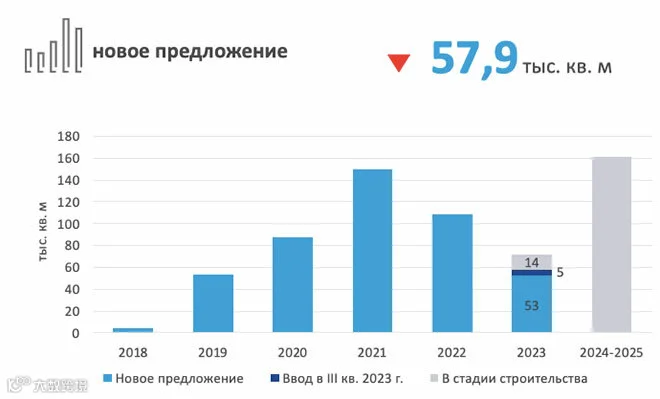
2023年第三季度仅有一个仓储综合体投入使用,即位于帕佩尔尼亚诺沃村的“马斯特泰尔”有限责任公司项目,面积5400平方米。
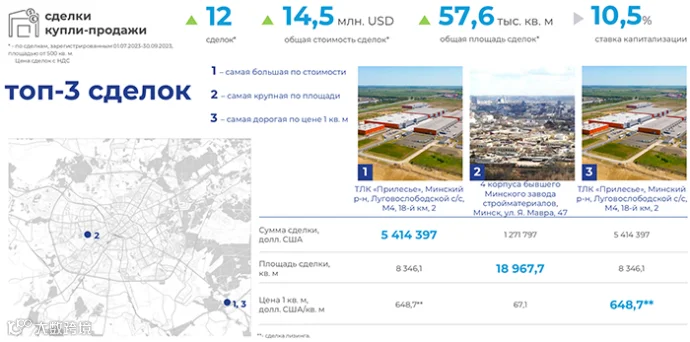
年初至今共新增5个I&L项目,新增供应面积5.79万平方米。最大项目为“Prilesye”物流中心仓库,面积2.59万平方米。
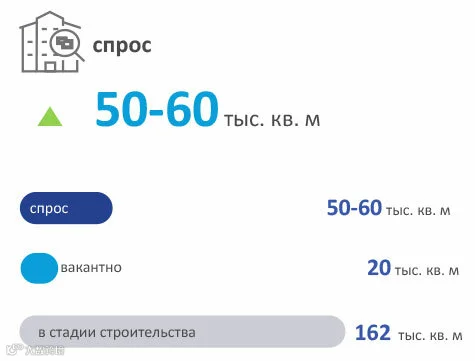
预计年底前还将新增1.4万平方米,2024-2025年计划新增16.1万平方米。但受开发商观望情绪影响,实施进度可能推迟,未来更倾向于定制建造或针对大租户的项目。
市场需求
当前经济环境利好I&L市场,需求持续旺盛。主要承租方包括:用于生产及仓储的制造商、进出口贸易商以及零售连锁企业。目前市场属于出租方市场,优质物业供不应求。
租金水平
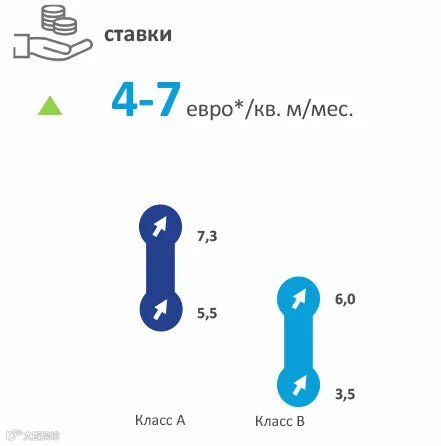
以欧元计价的租金自2023年春季起持续上涨,短期内仍有15-20%的上行空间。
*注:租金数据单位为欧元/平方米/月,不含增值税、运营费及公用事业费。
空置率
强劲需求抵消了租金上涨压力,促使空置率下降。物流路线重构、平行进口增长、电商发展及工业库存增加进一步推动了这一趋势。Wildberries和«Доброном»等大型租赁交易也助力空置率维持在低位。
供应结构
仓储、物流及配送设施占总供应面积的60%,生产型仓储约占三分之一。
建成超过5年的老旧物业占比高达75%,市场老化趋势依然明显。但随着新项目交付,A级物业占比已升至59%(+1个百分点)。

需求结构
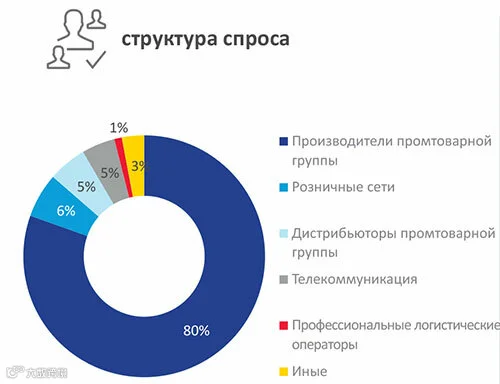
仓储空间的主要需求来自工业品制造商、零售连锁企业及FMCG分销商。
重大交易