CHWANG
让中国企业出海更容易
“王座之下暗流涌动”
作者 | 酸条
图源 | unsplash
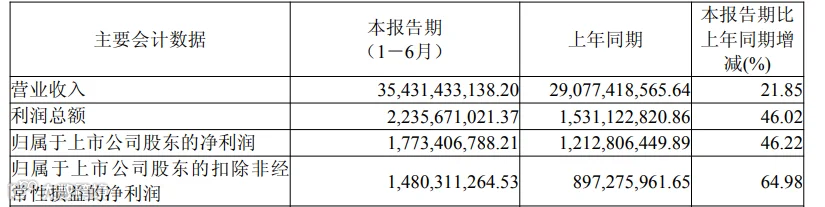
2026年8月,传音控股发布半年报,业绩表现亮眼:营收354.31亿元,同比增长21.85%;归母净利润17.73亿元,同比大增46.22%;扣非净利润14.80亿元,增速高达64.98%。“非洲手机之王”以强劲数据证明了其盈利能力,但财报细节背后仍隐现危机。
354亿背后的“涨价游戏”
传音半年报的核心亮点在于利润增速远超营收。上半年营收增长21.85%,而扣非净利润增速接近营收的三倍,毛利率提升至22.63%,同比上升2.54个百分点。这一增长并非依赖一次性收益,而是主营业务盈利能力的实质修复。
图源:巨潮资讯网
利润增长主要源于“涨价”策略与库存红利。面对存储芯片价格暴涨,传音提前锁定低成本库存,在同行高价采购时消化低价存货,利用成本端滞后效应释放利润空间。
图源:DAWN
产品结构优化亦支撑了毛利扩张。上半年智能机收入281.77亿元,占总营收近八成,高单价产品占比提升叠加主动提价,共同推动了毛利率增长。

图源:巨潮资讯网
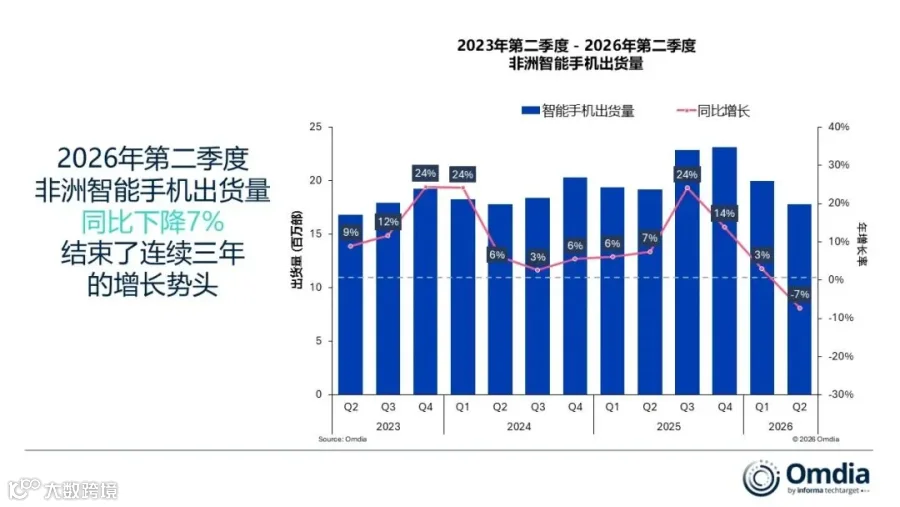
然而,这种增长本质是“量缩价涨”。Omdia数据显示,2026年二季度非洲智能手机市场三年首现同比下滑,传音出货量减少14%,市场份额由51%降至47%。销量下降与价格上涨并存,构成了上半年增长的真实底色。
压在头顶的大山
亮丽的利润表下,现金流量表与资产负债表却显露隐忧。上半年经营活动现金流净额为-58.61亿元,去年同期为净流入;截至6月底,存货达189.35亿元,较2025年末激增112.69%,占总资产比重升至37.73%。大量现金转化为库存,虽能对冲后续成本压力,但也带来了巨大风险。
库存价值取决于终端销售。若需求不振或存储价格下行,高额库存将面临减值压力。考虑到非洲市场极高的价格敏感度及全年预计26%的市场收缩,高价库存的消化前景充满不确定性。
图源:Omdia
竞争加剧亦是重大挑战。三星在非洲出货量同比增长15%,市场份额升至22%;小米、荣耀等品牌持续加码。全球范围内,传音手机市场份额从12.5%下滑至11.3%,智能手机份额从7.9%降至7.1%,领先优势正被蚕食。
此外,专利诉讼隐患仍未完全消除。虽已与爱立信和解,但与InterDigital、LG及IPBridge的诉讼仍在审理中。

图源:Ericsson
传音面临的核心问题已从单纯的增长转向“涨价红利”的可持续性。
新棋局
面对“量缩价涨”与高库存困境,传音亟需拓展新市场与新业务。上半年境外销售收入占比达99.86%,业务版图已延伸至南亚、东南亚、中东和拉美。在南亚部分地区,传音智能机市场份额保持第一,正将验证成功的打法复制至更广阔市场。
图源:Transsion
多元化布局成为新增长点。上半年,“其他”业务收入同比增长91.30%至56.83亿元,占比升至16.05%。通过oraimo、Syinix等品牌,传音将业务从手机延伸至配件、家电、储能等领域,旨在利用现有渠道网络实现用户全生命周期价值挖掘。


图源:Transsion
技术升级与资本运作同步推进。上半年研发投入增长20.15%,累计获授权专利3101件。AI成为产品升级关键,涵盖深肤色影像、多语种翻译及多模态智能体等方向。同时,传音推进H股上市,旨在打通资本通道,为新市场、新技术和新品类储备弹药。
传音的传统优势依然显著,但行业已进入新阶段。未来竞争将不再仅靠规模与低价,而是依赖产品升级、品类扩张及AI技术赋能。354亿元营收是阶段性成绩,而高库存、负现金流及市场份额下滑则是亟待解决的难题。非洲王座的稳固程度,取决于传音在接下来的战略抉择。
“本文欢迎主流媒体转载,转载时请注明来源及作者”