

TikTok Shop新加坡站2026年上半年GMV同比增长80%,直播GMV增幅达96%,购买用户数扩大至1.6倍。在流量与订单双增长的背景下,部分卖家对GST(商品及服务税)合规的认知仍显滞后。
本文基于新加坡税务局(IRAS)最新规定,深入解析OVR(海外供应商注册)制度的规则细节、触发条件及违规后果。

OVR注册门槛:全球营收与新加坡销售额双重考核
OVR(Overseas Vendor Registration)是新加坡税务局针对海外供应商设立的GST注册机制,自2020年1月1日实施,并于2023年1月1日扩展至低价值商品和非数字远程服务。
触发注册义务需同时满足以下两个条件:
条件一:年全球总营业额超过100万新元。需注意,此处考核的是全球总营收,而非仅新加坡市场的销售额。
条件二:向新加坡非GST注册客户销售的远程服务和/或低价值商品,年销售额超过10万新元。
两者为“且”的关系。例如,某卖家在全球多平台(如亚马逊美国站、欧洲站及独立站)运营,全球营收已超100万新元,即便新加坡站年销售额仅为12万新元,也已同时触及两道门槛。一旦触发,须在30天内完成GST注册。
根据IRAS 2025年10月更新的e-Tax Guide,若注册义务在12月31日触发,须于次年1月30日前提交申请,GST注册生效日期为次年3月1日。逾期未注册者,注册日期将追溯至义务触发之日,需补缴该期间所有应缴未缴的GST。

低价值商品(LVG)界定与平台代扣误区
IRAS与新加坡海关对低价值商品(LVG)的定义一致,需同时满足以下四个条件:
1. 非应税商品,或关税已根据《海关法》第11条豁免;
2. 不属于GST豁免商品;
3. 在新加坡境外,通过空运或邮寄方式交付;
若CIF价值超过400新元,则走标准进口GST流程,不在OVR制度覆盖范围内。

关于平台代扣,IRAS规定电子市场运营商在特定条件下被视为“推定供应商”,需将其平台上由本地及海外供应商销售的低价值商品,以及海外供应商提供的远程服务,纳入自身GST注册责任判定范围。
这意味着,即便在Shopee或Lazada新加坡站销售时平台已代扣9% GST,卖家仍需独立判断自身是否触发OVR注册义务。若卖家同时运营独立站向新加坡客户销售,独立站部分的GST申报义务完全由卖家自行承担。平台代扣与卖家自行注册并行不悖,需分别处理。
违规后果:追溯补缴与高额罚则
IRAS对OVR未注册的执法路径清晰严厉:
注册层面:未注册期间的所有B2C销售,从触发义务之日起全部纳入GST应缴范围,按销售发生日追溯补缴。IRAS有权处以最高1万新元罚款,并加收应缴GST 10%的罚则。若主动提前注册,可申请免除罚款和10%罚则,但追溯GST仍需补缴。
缴纳层面:迟缴GST罚款5%,每月加收2%利息,累计上限为应缴税款的50%。
故意逃税层面:可处最高1万新元罚款、最长7年监禁,以及最高达逃税金额300%的罚则。
IRAS稽查手段已全面升级,通过比对电商平台交易记录、物流进口数据和支付通道信息,系统自动识别触发门槛但未注册的海外供应商。数据显示,IRAS每年发现约100家迟注册企业,平均每家被追缴的GST加罚款约10万新元。
案例显示,某跨境卖家通过独立站向新加坡客户销售智能家电,因未注册GST被客户投诉,最终补缴税款及滞纳金近8000新元。
B2B进口服务:关注反收费机制合规
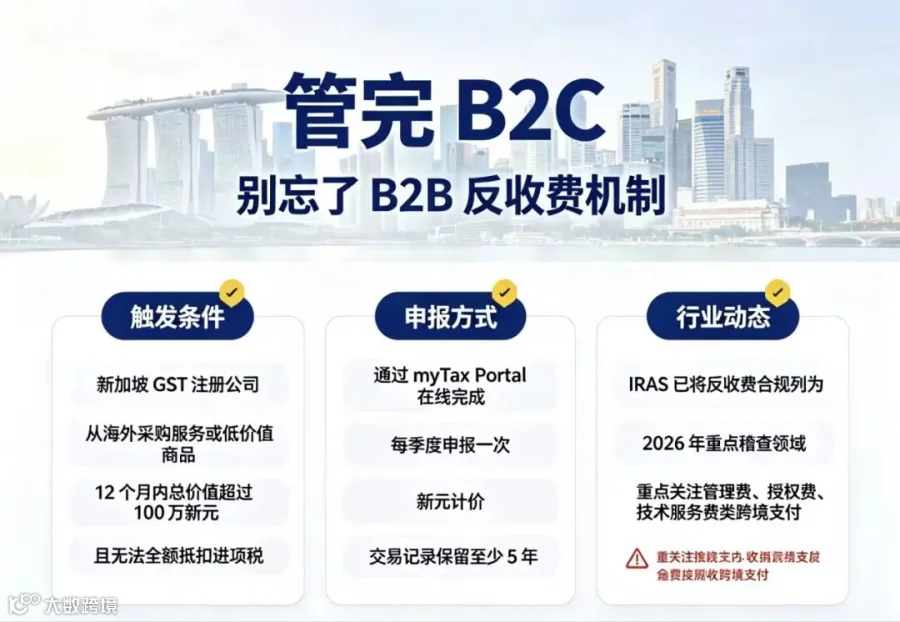
OVR主要针对B2C业务,而B2B进口服务适用反收费机制(Reverse Charge)。若在新加坡注册GST的公司,从海外采购的服务或低价值商品总价值在12个月内超过100万新元,且这些采购无法全额抵扣进项税,需自行申报GST,这与供应商是否注册GST无关。
IRAS已将反收费合规列为2026年重点稽查领域,尤其关注管理费、授权费和技术服务费类的跨境支付。
IRAS的OVR申报通过myTax Portal在线完成,注册后每季度申报一次GST。申报须以新元计价,交易记录须保留至少5年,申报表须列明GST注册号和税额。
目前行业对门槛设定存在争议:一方认为全球营业额判定基数对“新加坡体量小但全球体量大”的卖家缺乏灵活性;另一方则认为统一标准是保障本地与海外供应商公平竞争的基础。
END