


越企查,专注越南企业风险分析。整合工商登记、股东结构、变更记录、进出口数据与行业对标信息,多维交叉校验,精准识别异常经营与潜在合规风险。为投资并购、贸易合作与授信决策提供专业尽调支持,降低坏账与法律风险,让每一次出海决策更有底气。
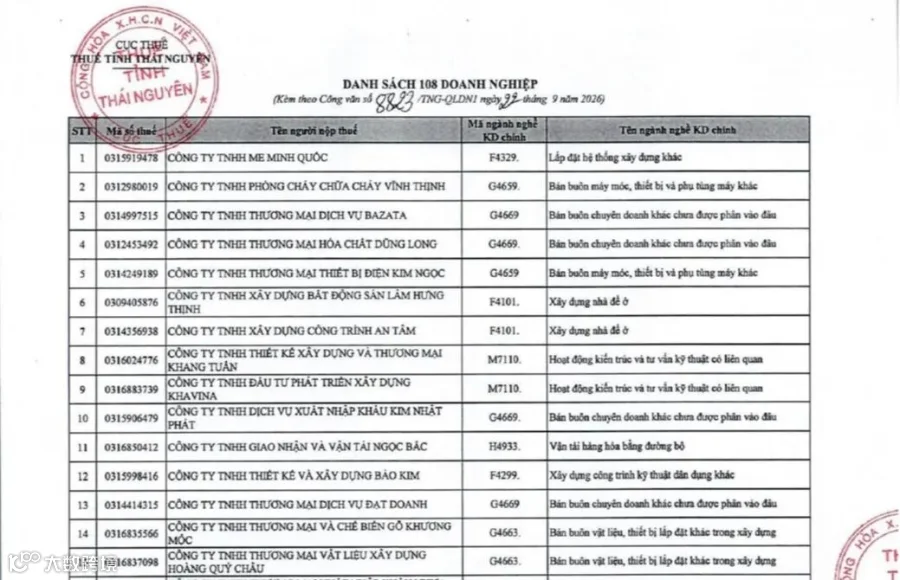
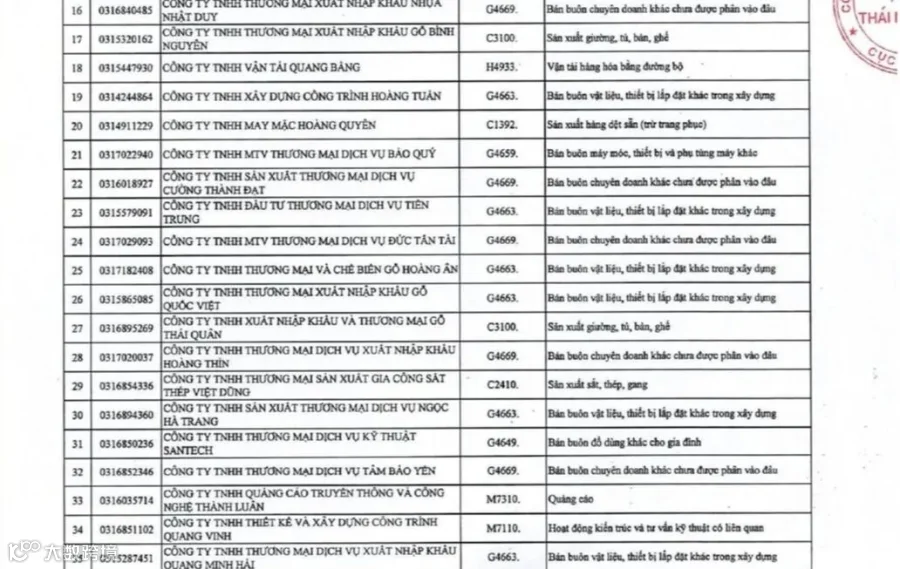
据越媒报道,越南太原省税务机关近日发出通知,要求企业、组织全面核查与108家企业之间的货物、服务买卖交易。
如果企业曾与名单内企业发生交易,不仅需要作出书面说明,还要提交包括合同、增值税发票、货物交接记录、出入库单、运输凭证以及付款凭证等在内的完整资料。
相关材料须在2026年10月5日前提交。
这一通知意味着,企业此前取得的相关发票,也可能成为税务机关进一步核查的对象。

太原省税务要求企业全面核查108家公司
2026年9月22日,越南太原省税务机关发布第8823/TNG-QLDN1号公文,要求企业、组织配合开展发票使用情况核查。
此次行动是根据越南税务总局第6570/CT-KTr号公文开展的。该文件于2026年9月7日发布,涉及对108家企业涉嫌使用不合法发票问题的核查和处理。
太原省税务机关要求当地企业、组织对照随附名单,认真检查自身是否曾与这108家企业发生货物或服务交易。
换句话说,企业不仅要查“有没有交易”,还要进一步核实这些交易对应的发票、合同、付款和货物流转资料是否完整。名单如下:
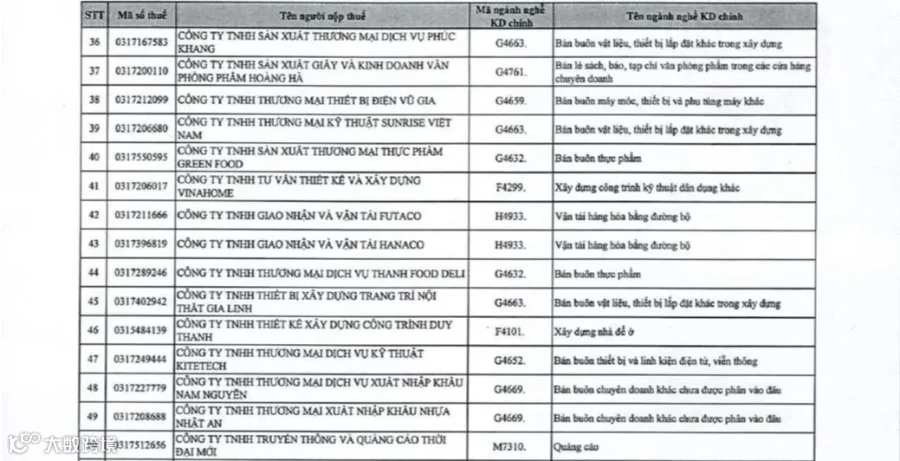
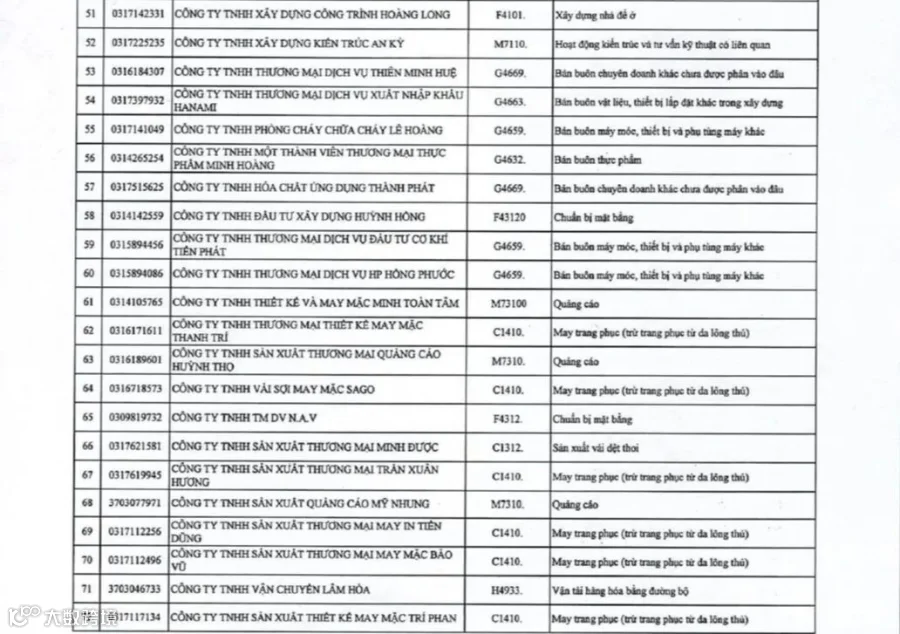
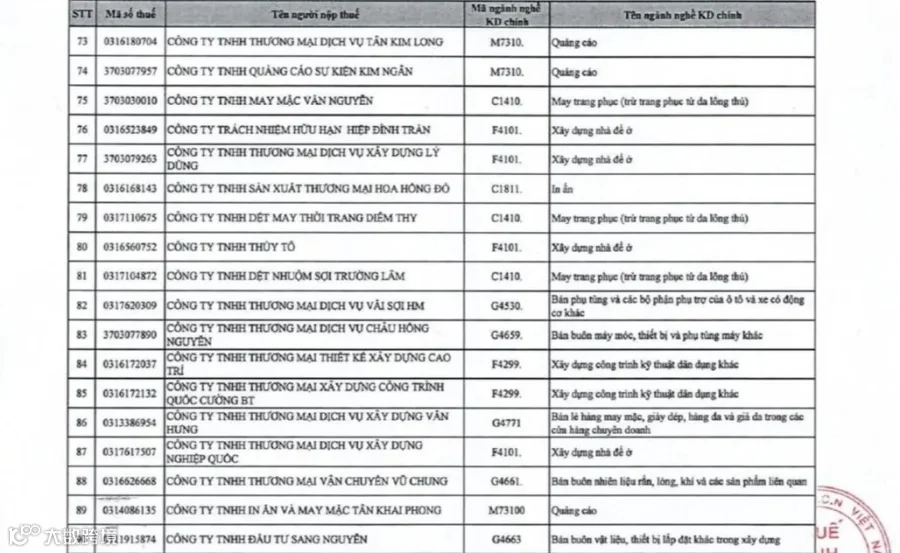

如果发生过交易,需要准备哪些材料?
如果企业与名单中的108家公司存在买卖货物或服务的交易,税务机关要求企业作出书面解释,并提供与交易有关的全部资料。
需要准备的材料主要包括:
合同、增值税发票、货物交接记录、出库单和入库单、运输凭证、付款凭证,以及相关增值税申报资料。
此外,税务机关还会关注这些发票在企业账务中的具体处理情况,例如相关发票金额是否已经计入企业收入,或者计入企业所得税应税成本、费用等。
因此,对于曾经与名单企业发生交易的公司来说,这次核查并不只是简单地“确认一下有没有买过东西”,而是要求企业把交易真实性、货物流、资金流、发票流以及税务申报情况尽可能对应起来。
如果没有发生交易,也不能置之不理
如果企业经过核查,确认自己与这108家企业不存在货物或服务买卖交易,同样需要向税务机关作出承诺,并对承诺内容承担相应的法律责任。
也就是说,企业不能简单地认为“没交易,所以不用管”。
税务机关要求企业完成自查,并对核查结果负责。
最迟什么时候提交?
太原省税务机关明确要求:
相关书面说明、合同及其他证明材料,应在2026年10月5日前提交。
如果超过这一期限仍没有收到企业反馈,税务机关将视为该企业不存在与名单内108家公司之间的货物、服务交易,也没有使用这些企业开具的相关发票。
不过,如果未来税务机关或其他有权机关开展检查、审计,并发现企业实际上存在相关交易或者违法行为,企业仍需依法承担相应责任。
因此,对于企业财务和税务负责人而言,10月5日并不是一个可以忽略的日期。
什么情况下会被认定为“使用不合法发票”?
根据越南《第254/2026/NĐ-CP号议定》第3条第7款,以下情况属于使用不合法发票、凭证:
第一,使用伪造的发票、凭证。
第二,使用尚未具有使用价值或者已经失效的发票、凭证。
第三,在企业因强制执行措施而被暂停使用发票期间,仍然使用相关发票。但根据税务机关通知获准使用的情况除外。
第四,使用未向税务机关登记的电子发票。
第五,对于依法应使用税务机关编码电子发票的情况,却使用没有税务机关编码的电子发票。
第六,使用购买货物、服务的发票,而该发票开具日期已经处于税务机关认定卖方“不在登记经营地址经营”之后。
第七,使用在税务机关认定开票方已经不在登记经营地址经营之前开具的货物、服务发票,但税务机关、公安机关或者其他职能部门随后已经作出结论,认定该发票、凭证属于不合法发票、凭证。
其中,企业实际经营中尤其需要关注的是交易对方经营地址状态、发票开具时间以及交易真实性。
一旦交易对方后续被税务机关认定为“不在登记地址经营”,此前开具的发票也可能进入税务机关的风险核查范围。
对企业来说,真正需要关注的是什么?
从这次太原省税务机关的通知来看,企业需要核查的已经不仅仅是一张发票本身。
如果企业曾经与名单中的108家公司发生交易,建议及时把相关交易资料进行交叉核对,尤其是:
合同是否真实有效;
发票信息与实际交易是否一致;
是否有真实的货物交付或服务提供;
出入库、运输等物流资料是否完整;
银行付款记录是否能够对应;
相关发票是否已经进行增值税申报;
发票金额是否已经进入企业收入、成本或费用核算。
对于企业而言,合同、发票、货物、资金和会计账务之间能够形成完整对应关系,是后续面对税务核查时非常重要的基础。
越企查提醒:此次太原省税务机关核查涉及108家企业,企业应及时对照相关名单进行内部排查。尤其是曾经与名单内企业存在采购、销售或服务交易的企业,应尽快整理相关合同、发票、物流和付款资料,并按照税务机关要求在2026年10月5日前完成反馈。
本文根据越南太原省税务机关第8823/TNG-QLDN1号公文及相关法规内容整理,仅作信息参考。具体税务处理应以越南主管机关最新规定及实际核查结果为准。