全球电商平台的竞争,正在进入一个新的阶段。如果说过去几年,平台之间比拼的核心还是流量规模、商品数量和履约能力,那么进入2026年以后,这场竞争正在变得更加复杂,一边是Amazon、eBay等成熟平台继续强化规模优势,另一边是TikTok、Temu、AliExpress等平台不断争夺新的消费入口;与此同时,AI、社交电商、零售媒体正在进一步改变消费者发现商品、比较商品以及完成购买的方式。
RetailX近期发布的《2026年电商平台市场报告》显示,欧洲乃至全球电商市场正在出现一些值得关注的结构性变化。对于已经开展跨境业务的企业来说,接下来需要关注的,可能已经不只是“在哪个平台卖”,而是消费者究竟在哪里发现商品、在哪里完成决策,以及平台如何重新分配流量。

(图片源于网络|侵删)
欧洲电商继续向Marketplace集中
从欧洲市场来看,Marketplace仍然是线上零售最重要的交易载体之一。报告数据显示,目前Marketplace已经占据西欧零售电商相当大的比重,在欧洲跨境电商交易中,平台型电商同样承担了大量交易。消费者越来越习惯在大型平台中完成搜索、比价、查看评价和购买,而会员配送、统一售后等机制,也进一步提高了消费者对Marketplace的依赖。
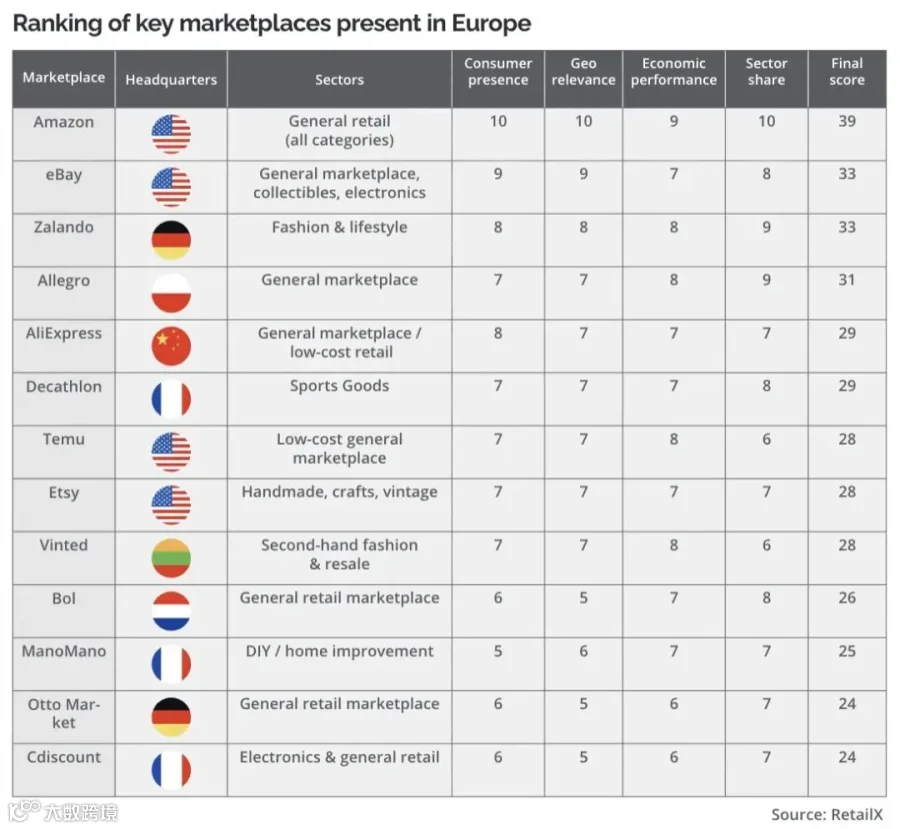
这种集中趋势在流量端表现得更加明显。欧洲Top1000零售网站中,Marketplace虽然只占其中一部分,但贡献了超过一半的网站访问流量。Amazon和eBay依然保持明显的规模优势,AliExpress、Allegro、Bol、Vinted等平台则分别在不同国家和细分市场中占据重要位置。
(图片源于RetailX|侵删)
从RetailX给出的欧洲主要Marketplace排名来看,Amazon依靠覆盖品类、消费者规模和地域影响力保持领先;eBay、Zalando、Allegro紧随其后。与此同时,欧洲市场仍然呈现出明显的区域化和垂直化特征。例如,Allegro在波兰市场拥有较强影响力,Bol在荷兰市场具有较高认知度,Otto主要深耕德国市场,Cdiscount长期经营法国市场,而Zalando、Vinted、ManoMano则分别集中在时尚、二手交易和家居DIY等领域。
这也意味着,对于进入欧洲的跨境企业来说,欧洲市场并不能简单理解成“多个国家版本的Amazon”。除了Amazon之外,本土平台和垂直平台仍然拥有大量消费者和稳定的交易场景。未来企业在进行欧洲渠道布局时,可能需要从单一平台运营,逐渐转向“综合Marketplace+区域平台+垂直渠道”的组合模式。
社交平台正在成为新的商品发现入口
随着传统电商平台竞争加剧,消费者注意力正在成为新的稀缺资源。 RetailX报告提到,一名消费者在完整购物过程中,平均可能接触约10个不同的渠道或触点。消费者可能先在TikTok刷到一款产品,随后去YouTube搜索评测,再通过Google了解品牌,最终进入Amazon或者品牌官网完成购买。 这意味着,消费者的购买路径已经越来越难用单一平台解释。 过去典型的电商链路通常是, 消费者产生需求,再进入Amazon、Google等平台主动搜索商品。 而现在越来越多购买行为从“无明确需求的内容浏览”开始。消费者可能并没有主动寻找某一款产品,却在短视频、达人内容或者直播过程中完成了产品发现。 因此,TikTok、Instagram、YouTube等平台所承担的角色,也开始从传统意义上的“品牌曝光渠道”,逐渐向商品发现渠道转变。
Wayfair在相关市场观察中提到,社交电商未来带来的价值不仅体现在直接销售,也体现在品牌曝光和消费者触达。Bol同样发现,相比单纯的产品展示,包含真实人物的内容往往更容易获得消费者关注,因为消费者更容易与真实使用者建立连接。
(图片源于TikTok|侵删)
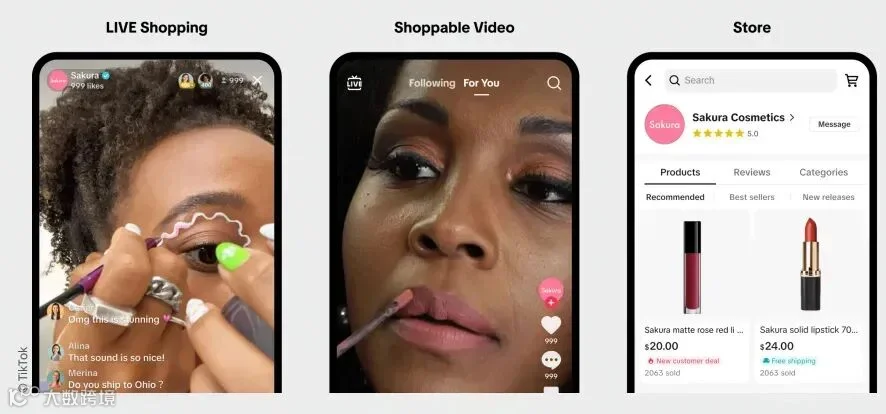
TikTok Shop正是这种变化中较为典型的代表。 直播、短视频、商品展示和站内结算被放在同一套内容生态里,消费者可以从看到内容到完成购买,减少传统电商链路中的多次跳转。 但需要注意的是,社交平台目前并没有完全替代传统电商平台。 数据显示,仍有不少消费者更愿意通过社交媒体发现产品,而不是直接完成购买。尤其对于电子产品、健身设备以及部分高客单价商品来说,消费者在完成购买前仍然可能回到Amazon、品牌官网或其他渠道进一步比较。 因此,对于跨境品牌而言,TikTok等平台的价值不能只用站内GMV衡量。 更合理的理解可能是, 社交平台负责创造兴趣,Marketplace和独立站负责承接需求。 未来品牌营销的重点,也会从单个平台转向完整消费者路径的协同运营。
AI正在改变消费者“找商品”的方式
如果说社交电商改变的是消费者“在哪里发现商品”,那么AI正在改变的是消费者“如何寻找商品”。 RetailX数据显示,相当一部分消费者已经直接从电商Marketplace开始购物,而不是首先进入传统搜索引擎。在这一趋势下,Amazon、Otto、Allegro、Zalando等平台都在增加AI购物功能,希望进一步降低消费者搜索和比较商品的成本。
Amazon推出的AI购物助手Rufus,是其中较有代表性的产品。 Rufus目前已经能够帮助消费者进行商品推荐、参数比较、图片识别、愿望清单管理以及消费建议。对于消费者来说,未来购物可能不再需要反复尝试多个关键词,而是可以直接向AI描述自己的实际需求。 例如,以前消费者可能搜索, “portable air conditioner 12000 BTU” 未来消费者则可能直接向AI询问, “500平方英尺的公寓应该选择什么空调?希望噪音低一些,同时耗电不要太高。” 在这种情况下,平台需要理解的已经不只是关键词,而是消费者背后的真实需求和使用场景。
这也意味着,传统Marketplace SEO可能正在出现新的变化。 过去卖家更多关注关键词排名、标题和搜索权重,未来可能还需要更加重视产品属性完整度、使用场景、FAQ、评价内容以及结构化信息,因为这些内容都有可能成为AI理解和推荐商品的重要依据。 换句话说, 商品竞争正在从“争夺关键词”,逐渐延伸到“争夺AI推荐”。
AI赋能卖家端:运营自动化与品牌化升级
AI改变的不只是消费者端。在卖家端,AI正在快速进入Listing创建、图片处理、商品描述、客服以及广告运营等环节。例如,eBay已经通过AI工具帮助大量卖家生成商品信息,其智能刊登工具可以根据产品图片自动生成商品描述,大幅降低商品上架的时间成本。类似的变化未来还会越来越普遍。过去跨境卖家上架一个SKU,需要进行关键词研究、标题撰写、图片处理、产品描述、翻译和类目匹配;随着AI工具逐渐成熟,这些基础操作会越来越自动化。但这并不意味着竞争会降低。恰恰相反,当商品上架和内容生产成本下降之后,平台上的供给会更加丰富,单纯依靠“多上SKU”形成竞争优势会越来越困难。、
品牌之间真正的差异,可能会进一步集中在产品创新、品牌认知、供应链效率、消费者评价以及内容资产等方面。从这个角度来看,AI降低的是运营门槛,却可能进一步提高产品和品牌本身的重要性。
Marketplace正在变成“零售媒体平台”
除了交易规模,广告正在成为各大Marketplace越来越重要的业务。RetailX数据显示,Allegro、Otto、Cdiscount等欧洲平台的广告业务近年来均保持增长,一些平台还开始增加视频广告、品牌广告等新形式。这意味着Marketplace正在从传统的交易渠道,逐渐向“交易+广告+数据”的综合商业平台发展。过去平台的核心收入主要来自商品交易佣金,而现在越来越多Marketplace开始通过广告、物流服务、会员、数据和卖家工具增加收入。
(图片源于RetailX|侵删)
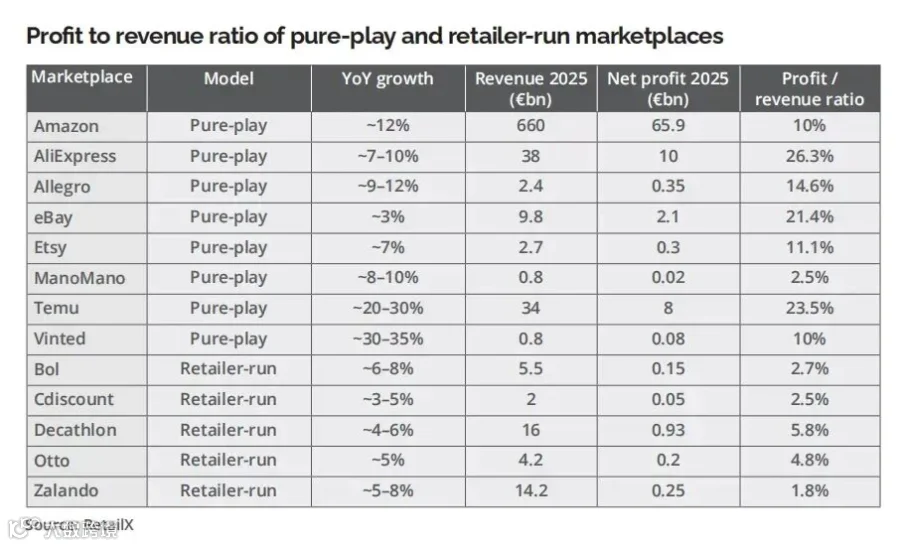
从RetailX整理的平台收入与利润结构来看,纯Marketplace模式与传统零售商自营Marketplace之间,也存在一定差异。Amazon、eBay、AliExpress、Allegro、Etsy等平台主要依靠Marketplace生态运转,而Otto、Zalando、Decathlon、Cdiscount等企业,则是在原有零售业务基础上继续扩展第三方Marketplace。随着平台广告体系不断成熟,卖家需要面对的一个现实是,平台自然流量正在越来越商业化。过去企业可能更关注产品排名和自然流量,而现在广告已经成为获取曝光的重要组成部分。因此,对于成熟跨境企业来说,评价一个平台是否值得进入,也不应该只看GMV规模,而需要同时观察其流量结构、广告体系、履约能力以及消费者质量。平台越成熟,企业通常越需要同时经营自然流量、广告流量和内容流量。
电商竞争最终仍然回到“价格、效率和信任”
AI、社交电商和广告模式正在快速变化,但消费者真正关心的核心因素,其实并没有发生根本改变。对于大多数消费者来说,选择一个购物平台时,仍然会关注几个非常基础的问题,价格是否合适、商品是否充足、配送是否稳定、评价是否可信,以及购物过程是否足够方便。报告中提到,大量消费者会依赖商品评分和真实评价完成购买判断,没有评价的商品往往更难建立消费者信任。这意味着,未来电商平台虽然会越来越智能,但平台竞争的底层逻辑仍然是如何更高效地解决消费者的基本需求。AI可以帮助消费者更快找到商品,社交内容可以帮助消费者建立兴趣,广告可以帮助品牌获得曝光,但最终决定消费者是否购买的,仍然是产品价值、价格、履约和信任。从这个角度来看,未来电商平台的核心竞争力可能逐渐形成一个更加完整的体系,流量负责吸引消费者,内容负责影响消费者,AI负责理解消费者,而供应链和服务最终决定消费者是否留下。
综合RetailX报告中的这些变化来看,2026年的全球电商正在出现一个越来越清晰的方向。 Marketplace仍然掌握大量交易和消费者流量,但消费者发现商品的入口正在向TikTok、YouTube等内容平台扩散;与此同时,AI购物助手开始进入搜索和决策环节,Retail Media则进一步推动平台流量商业化。 过去消费者的购物路径更接近,搜索商品—比较价格—查看评价—完成购买。 未来这一过程可能越来越接近, 内容发现—产生兴趣—AI推荐—评价验证—平台成交。 对于已经进入跨境市场的企业来说,这意味着渠道运营可能不能再被简单拆分为Amazon运营、社媒运营或者独立站运营。 消费者并不会按照企业内部的部门划分完成购物。 真正需要建立的是一套能够覆盖“发现、了解、比较、决策和复购”的全渠道体系。 从长期来看,电商平台之间真正争夺的也不只是GMV,而是三个更加重要的位置, 谁掌握消费者的注意力,谁影响消费者的购物决策,以及谁最终承接交易。 这可能才是2026年全球电商平台变化背后,更值得跨境企业持续关注的主线。