



跟你唠个实在的。
很多人一提到香港税,第一反应就是“低”。但低不低是一回事,你搞没搞懂规则,是另一回事。
下面我把薪俸税、利得税、报税最容易踩的坑,给你捋一遍。
一、香港税制基本概念篇
1.课税年度怎么算?
Q1.香港的课税年度是什么时候?
香港课税年度为:每年4月1日至次年3月31日。
例如:2025/26课税年度,是指2025年4月1日至2026年3月31日。
重点:香港课税年度不是自然年,而是每年4月1日到次年3月31日。
2.薪俸税 vs 个人入息课税
Q2.薪俸税和个人入息课税有什么区别?
薪俸税:只针对受雇收入。
个人入息课税:可合并申报薪俸、利息、租金等收入。
若你的收入不止工资,或经营独资业务且亏损,可考虑选择个人入息课税。
税局会自动帮你选择较低者征收。
重点:收入来源多,或个人业务亏损,可考虑个人入息课税;税局会自动择优征收。
3.2025/26课税年度一次性宽减
Q3.2025/26课税年度有哪些一次性宽减?
宽减100%的:
薪俸税;
个人入息课税;
利得税。
每宗个案上限:3,000港元。
受惠范围:
约212万名薪俸税纳税人;
约17万家企业。
宽减会直接在最终应缴税款中扣除。
重点:100%宽减,但每宗个案最多减3,000港元。
Q4.宽减3,000元是指税额全免还是只减3,000元?
只减3,000港元。
若应缴税额低于3,000港元:全免。
若应缴税额高于3,000港元:减3,000港元后,按剩余部分缴纳。
重点:不是全部免税,而是“最多减3,000港元”。
4.利得税两级制
Q5.利得税的两级制税率是多少?
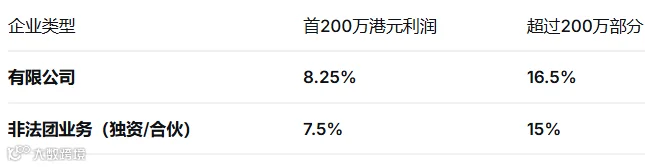
集团公司内仅一家企业可享受此优惠。
重点:首200万港元利润税率较低;集团内只能一家企业享受两级制优惠。
二、薪俸税税率与计算篇
你是不是也觉得,香港薪俸税就是标准税率15%,高收入者最划算?
对一半。
香港薪俸税是“双轨制”,税局会把累进税率和标准税率各算一遍,取低的那个。但前提是,你得把该报的收入、该填的免税额,都报对。你不报,税局不会自动替你省。
下面这些,我建议你一条条对照看。
1.薪俸税怎么算?先记住“双轨制”
Q6.2025/26课税年度薪俸税税率是多少?
薪俸税采用“双轨制”计算,税局会按两种方式计算后取较低者征收:
累进税率(按应课税入息实额):
首5万港元:2%;
次5万港元:6%;
再5万港元:10%;
其余:17%。
标准税率:
自2024/25课税年度起为两级:
入息净额首500万港元:15%;
超过500万港元部分:16%。
重点:累进税率与标准税率,税局自动择低征收。
2.标准税率的两级制
Q7.标准税率的两级制是怎么回事?
自2024/25课税年度起:
入息净额首500万港元:税率15%;
超过500万港元的部分:税率16%。
重点:标准税率不再是单一15%,而是“首500万15%,超过部分16%”。
3.单身人士什么时候开始缴税?
Q8.单身人士年薪多少需要缴税?
基本免税额:132,000港元;
扣除MPF供款后,年薪超过约15万港元通常就需缴税。
重点:基本免税额132,000港元;扣除MPF后,约15万港元以上要留意缴税。
4.高收入者是否更划算?
Q9.标准税率15%意味着高收入者更划算?
若按累进税率计算的税款,高于按标准税率计算的税款,税局自动选用标准税率。
因此高收入者实际税率通常接近标准税率水平。
但标准税率已两级化:首500万15%,超过部分16%。
重点:高收入者未必按累进最高17%缴税;税局会自动择低,但超过500万部分适用16%。
5.同时有薪俸和租金收入,怎么报?
Q10.我同时有薪俸和租金收入,该怎么报?
应主动申请个人入息课税。
税局会自动合并计算。
并采用对纳税人最有利的方式征收。
重点:有薪俸+租金收入,主动申请个人入息课税,税局合并计算并择优征收。
6.利得税补充:起征点与亏损报税
Q11.利得税有起征点吗?
没有起征点。
企业只要有应评税利润,就需要缴税。
亏损可以无限期结转,用于抵扣未来利润。
重点:利得税无起征点;有利润就缴税,亏损可无限期结转抵未来利润。
Q12.公司亏损了还需要报税吗?
需要。
即使亏损,仍须按时提交报税表和经审计财务报表。
重点:公司亏损也要报税,报税表和审计财报不能少。
三、免税篇
1.2025/26课税年度免税额
Q13.基本免税额是多少?
2025/26课税年度基本免税额:132,000港元。
Q14.已婚人士免税额是多少?
已婚人士免税额:264,000港元。
重点:若配偶也有收入,分别报税通常更划算。
Q15.子女免税额是多少?
每名子女:130,000港元。
重点:若子女在课税年度出生,可额外再享130,000港元免税额。
Q16.供养父母可享多少免税额?
父母年满60岁或以上:每名50,000港元。
父母55至59岁:每名25,000港元。
重点:若与父母同住,每名可再享同等金额的额外免税额。
2.2026/27课税年度调整预告
Q17.这些免税额2026/27会调整吗?
会。由2026/27课税年度起:

3.可申报扣税项目
Q18.哪些扣税项目可以申报?
可申报项目包括:
个人进修开支:上限100,000港元。
居所贷款利息:上限120,000港元。
MPF供款:上限18,000港元。
自愿医保:每人8,000港元。
合资格年金及自愿性MPF供款:合计上限60,000港元。
认可慈善捐款等。
4.扣除限制与选择
Q19.居所贷款利息能扣多少年?
最多20个课税年度。
重点:仅限自住物业。
Q20.住宅租金可以扣税吗?
可以。
扣除上限:120,000港元。
重点条件:本人无自置物业,且租约已打厘印。
Q21.可以同时申报居所贷款利息和住宅租金扣除吗?
不可以。
重点:只能选择其一。
四、报税流程篇
1.关键时间点:什么时候收表、什么时候交表?
Q22.2026年什么时候会收到报税表?
税局通常于每年5月初向个人寄出BIR60表格。
重点:建议留意“绿色信封”。
Q23.报税表提交截止日期是什么时候?
书面提交:一般为收到报税表后1个月内,约6月初。
“税务易”网上提交:可自动延期1个月,约7月初。
重点:网上报税可多争取约1个月时间。
Q24.首次报税的人流程有什么不同?
首次纳税人通常会在雇主提交IR56E表格后约5个月内收到报税通知书。
重点:首次报税不是按一般“5月收表”节奏,而是与雇主申报时间有关。
2.网上报税与未收到报税表怎么办?
Q25.网上报税有什么好处?
自动获延期1个月提交。
系统会自动计算应缴税额。
减少出错风险。
Q26.如果6月后还没收到报税表怎么办?
应主动联系税局查询。
重点:不要以“未收到报税表”为由延误报税。
3.提交报税表之后:评税与缴税
Q27.提交报税表后多久会收到缴税通知书?
约3个月内会收到评税通知书。
通知书会列明应缴税额和缴税期限。
Q28.税款一般分几期缴纳?
通常分两期缴纳。
第一期:约在次年1月。
第二期:约在4月。
4.迟交会有什么后果?
Q29.迟交报税表会有什么后果?
迟交报税表:最高可被罚款10,000港元。
迟交税款:逾期即加征5%附加费;6个月后仍未缴清,再加征10%。
重点:报税表和税款都要按时处理,避免额外罚款和附加费。
5.如何预估自己应缴多少税?
Q30.我如何预估自己应缴多少税?
可使用税局官网的“税款计算器”。
重点:提前估算,有助于准备缴税资金。
五、利得税篇
1.税率:有限公司 vs 独资/合伙
Q31.有限公司和非有限公司的利得税税率有什么区别?
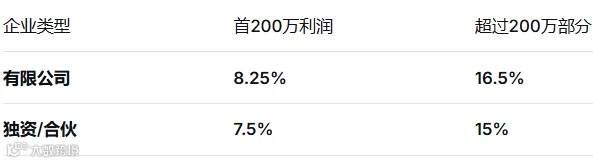
重点:利得税采用两级制,首200万利润税率较低。
2.征税原则:地域来源与离岸豁免
Q32.什么是离岸利润豁免?
香港采用地域来源原则,只对源自香港的利润征税。
若利润全部来自香港以外地区,可申请离岸豁免。
重点:不是自动豁免;审核严格,需提供充分证明。
3.报税文件与首次报税时间
Q33.企业需要提交哪些文件报税?
一般需提交:
1.利得税报税表;
2.经审计的财务报表;
3.税务计算表。
重点:报税三件套,报税表、审计财报、税务计算表。
Q34.新成立公司什么时候第一次报税?
通常在成立后18个月内收到首份利得税报税表。
须在3个月内提交。
重点:18个月内收表,3个月内交表。
4.税务优惠与亏损处理
Q35.研发支出有什么税务优惠?
研发、企业财务中心、飞机租赁等特定领域,可享高达300%超级扣税额。
重点:特定领域,最高300%扣税。
Q36.如果企业亏损,亏损可以怎么用?
亏损可以无限期结转。
用于抵扣未来年度的利润。
重点:亏损无限期结转,抵未来利润。
5.利得税宽减
Q37.宽减3,000元利得税适用于所有企业吗?
适用于所有须缴利得税的企业。
全港约17.1万家受惠。
重点:所有须缴利得税企业,约17.1万家受惠。
免责声明:以上内容仅为个人观点、仅供参考之用,不作决策依据,版权归原作者所有,如无意中侵权,请及时联系我们删除,本公众平台将不承担任何责任!欢迎指正,持续学习!