


9月30日前
内地+香港+外贸企业
请对照自查
三季度马上收尾,朋友圈开始有人问:“你们关账了吗?”
对很多老板来讲,季度关账约等于三件事——把票收齐、把账做完、把税报掉。做完,这个季度就算翻篇了。
但今年,我想劝你慢一点。
因为关账真正的价值,从来不是“把税报掉”,而是借着这个节点,给企业经营做一次集中体检:收入实不实、成本全不全、税负合不合理、现金跟不跟得上、跨境链条经不经得起查。
尤其今年——金税四期全面铺开、全电发票常态化、跨境资金监管趋严——季度关账早就不是财务一个部门的事,而是老板、业务、采购、人事共同要面对的一次经营复盘。
01 重新理解关账:它不是“收票”,是三个“一致”
我们常听到一句话:“这个季度要交多少税?”
专业的财税管理,应该把这句话往前推一步——
这个季度的利润真实吗?税负合理吗?现金流有没有压力?成本用归集完整吗?
关账的核心,是三个“一致”:业务、账务、税务是否一致。
-收入确认了,对应的成本票回来了吗?
-银行收款了,对应的销售确认了吗?
-费用发生了,有真实业务、合规票据、付款记录支撑吗?
很多企业在季度申报时才发现:收入早就确认了,成本票却还没回来,账面利润虚高,企业所得税预缴跟着涨。这不是税算错了,是资料没在平时留。
所以请养成一个习惯:不是月底、季度末才找票,而是在业务发生时就同步留存合同、发票、付款、验收、物流、交付。

领取关账清单
02 老板真正该看的,不是收入,是利润质量
※老板不需要亲自做账,但一定要看懂几个问题:
☑⒈这个季度到底赚不赚钱?
不是看收入,看利润质量。
☑⒉账面利润和银行现金匹配吗?
有利润没现金,多半是应收、库存、账期出了问题。
☑⒊税负合理吗?
税负过高,可能成本票不足;过低,也可能进项异常或收入确认有风 险。
☑⒋哪些客户、产品、区域真正贡献利润?
别被大订单、大流水迷惑,有些订单毛利低、账期长、风险大。
☑⒌内地与香港公司的利润分配合理吗?
利润跟着业务实质、人员功能、风险承担走,不是钱在哪就算哪的。
老板平时只看银行余额,觉得“账上还有钱”,到了季度申报才发现要预缴一大笔所得税——这是最典型的“看错指标”

利润质量为本
收入只是表现
账面利润对账
现金必须跟上

内地香港统筹
税负申报同步
客户产品区域
逐项看清贡献
03 财务人最该防的是:“事后才知道”
对一般纳税人,关账要重点核对两类数据:
●销售是否完整——已开票收入、未开票收入、合同收入与开票收入是否匹配、银行收款与销售确认是否有差异。
●进项是否充分、合规、可抵扣——发票品名、金额、税率是否与业务一致?是否已勾选认证?是否存在异常/失控发票、供应商是否真实?交易链条是否完整?
⚠财务人真正的专业,不是事后报税,是提前预警
⑴是正常税负波动,还是进项没及时取得?
⑵ 是毛利提升,还是成本资料缺失?
⑶是供应商开票延迟,还是交易链条本身有问题?
所以,季度关账不是财务部门的独立动作,而应该与老板、业务、采购、人事一起联动。
企业真正要看的不是简单的“赚没赚到钱”,而是:
◁利润是不是监控
◁ 现金流是不是匹配
◁税负是不是合理
◁成本费用是不是有依据
◁是否存在利润虚高或税务风险
04 跨境老板:香港公司不是“免税天堂”
一个常见误区:香港没增值税、没内地这种季度申报,平时不用管,等年底审计再整理资料。
这很危险!
香港采用地域来源原则,税交不交,看的不是公司在哪注册,而是利润来源和实际经营。财务资料、业务实质、银行流水、合同发票、审计底稿要求并不低。
有香港公司、跨境收付款、离岸贸易的企业,三季度也要同步做阶段性整理:
▷香港银行流水,以及PayPal、Stripe、Airwallex、连连、万里汇等第三方收款记录
▷销售/采购合同、Invoice、Packing List、提单运单、报关资料
▷费用单据、员工董事顾问付款、关联公司往来明细
要能回答这些核心问题:
①客户在哪开发?
②合同在哪签?
③货在哪交付?
④资金谁收付?
⑤香港公司承担什么功能和风险?
想做离岸利润申报,不能只说“客户在海外、货没经过香港”,得有完整证据链。专业做法,是平时就按审计和税务答辩的要求去留痕。
香港公司≠免税
05
内地公司与香港公司之间:更怕关联交易“说不清”
★
同时拥有内地和香港公司的企业,三季度要特别看境内外关联交易:
内地公司向香港公司提供的服务、香港公司向内地公司采购、香港公司收海外款再与内地结算、内地承担人员运营成本、香港沉淀利润……
一句话:钱在哪里,不代表利润就该算在哪里;利润要跟着业务实质、人员功能和风险承担走

06 两条不能踩的线(小规模纳税人必看)
小规模纳税人关账,不只是看有没有收入,要盯两个临界点:
•30万——按季申报的免税额度。
注意开票收入+未开票收入+多平台多账户收 款,避免收入归集不完整。接近临界点,提前和财税顾问沟通,别等数据判断晚了才被动。
•500万——连续12个月累计销售额。
接近一般纳税人认定标准时,要提前评估:
①是否转一般纳税人
②供应商能否开足进项
③客户接不接受专票
④报价体系和核算能力跟不跟得上。
从小规模转一般纳税人,不只是身份变化,更是供应链、报价和财税管理能力的一次升级。


小规模必看!!!
07 外贸出口:退税链条要能“说清楚”
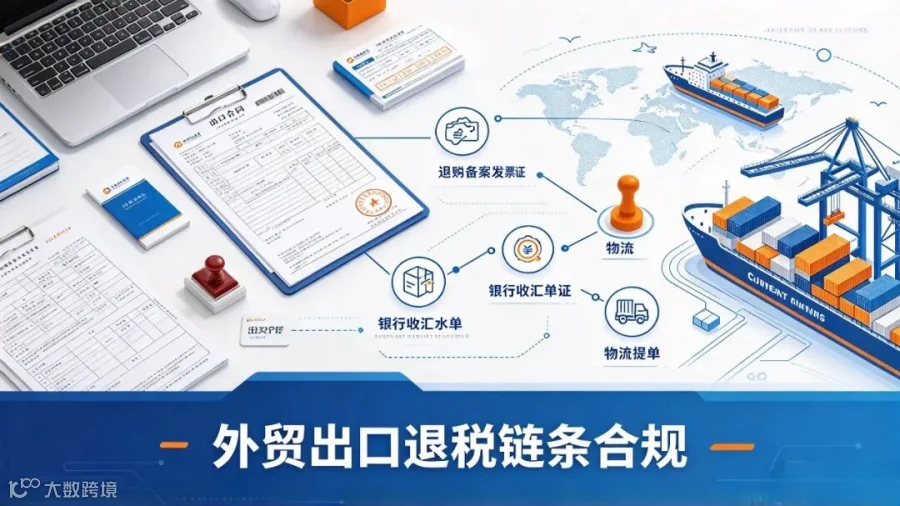
涉及外贸出口和出口退税的企业,关账要同步核查:出口合同、报关单、采购发票、商品编码与退税率、收汇、物流单据、备案单证、出口收入确认,以及是否存在函调、异常发票、买单出口等风险。
出口退税不是资料申报,而是一整条业务链条的合规证明。必须能说清楚:
谁采购?谁销售?谁报关?谁收汇?谁承担风险?谁申请退税?合同流、发票流、资金流、货物流是否一致?
链条不清,短期只是退税变慢,长期可能形成更严重的税务风险。
08 9月30日前,这份清单请收好(可收藏)
01
内地公司
三季度销售发票清单、未开票收入明细
采购发票及成本票、费用发票及报销单
银行流水及回单
工资表、社保、公积金资料
合同、订单、出入库单
固定资产采购及处置资料
房租、水电、物业等费用凭证
借款、往来、分红、投资资料
出口报关、收汇、物流、退税资料
02
香港公司
香港银行流水、第三方收款平台流水
销售Invoice、采购Invoice
合同及订单、物流/提单/报关资料
费用单据、关联公司往来明细
员工、董事、顾问付款资料
业务沟通及交易证明资料
09 写在最后:关账是经营的镜子
关账前
三季度关账,企业不要只问财务:“这个季度要交多少税?”
更应该问:
| ①这个季度的利润真实吗? |
| ②税负是否合理? |
| ③现金流有没有压力? |
| ④成本费用是否归集完整? |
| ⑤内地与香港业务链条是否合格? |
账做准,是基础;税报对,是底线;风险提前发现,才是真正的专业价值。这个时代,创业者最稀缺的从来不是机会,而是把账看明白、把风险提前看见的能力。
END