核心结论与市场数据
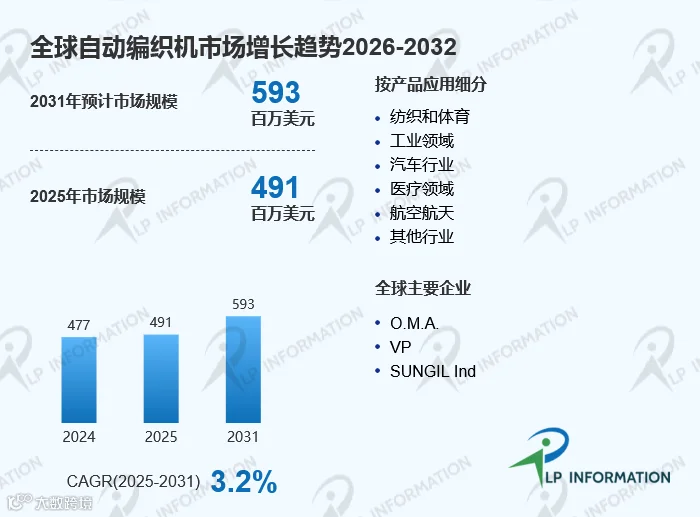
全球自动编织机市场在2025年的规模约为4.91亿美元。根据路亿市场策略(LP Information)的调研数据,该市场预计在2031年达到5.93亿美元,2025年至2031年间的复合年增长率约为3.2%。2024年市场规模约为4.77亿美元,市场保持温和增长。
自动编织机是一种用于将纱线、纤维或金属丝交织成管状、带状或三维结构的工业设备。它通过机械传动控制锭子的运动轨迹,使多股材料按预设角度相互交错。自动编织机相比手动设备,在锭子转速、张力控制和生产一致性方面有明显优势。
区域格局与产品类型
亚太地区是全球主要的自动编织机消费地区,约占63%的市场份额。北美和欧洲分别占有约16%和15%的市场份额。亚太地区的领先地位与当地纺织、线缆和复合材料制造业的集中布局密切相关。
从产品类型划分,自动编织机主要分为立式编织机和卧式编织机。不同机型在占地面积、锭子数量和适用材料范围上各有侧重。按应用领域划分,主要覆盖纺织和体育、工业领域、汽车行业、医疗领域、航空航天及其他行业。
竞争格局与主要企业
全球主要厂商包括O.M.A.、VP、SUNGIL Ind、Mayer & Cie、HERZOG、Steeger和Magnatech International等。其中O.M.A.是最大的厂商,占比约13%。其他参与竞争的企业还有Talleres Ratera、KARG、Wilms、OMEC、KOKUBUN、Lorenzato、Cobra Braiding Machinery等。
中国市场的代表企业包括长春惠邦科技有限公司、徐州恒辉编织机械有限公司、上海香海织带机械有限公司、伊泰科技有限公司、上海南洋电工器材有限公司、祥川机械(科技)有限公司等。
技术难点与行业观察
从技术层面看,自动编织机的核心挑战在于高速运行下的张力控制。传统锭子运动范围大,容易导致张力不均,进而引发断丝问题。新一代锭子结构采用多级协同滑道设计,结合精密滚轮与轨道配合,使锭子沿同心圆轨迹稳定旋转,大幅减少了机械碰撞与摩擦噪音。磁阻尼张力控制器等装置的引入,进一步提升了高速编织下的产品一致性。
环形无接头编织是另一个技术突破方向。传统编织机做环形产品需后期接头,接头处的强度仅为原绳的70%至80%。部分企业通过放入环形芯模实现360°连续编织,一次成型无接头,并可智能切换环形与线性双模式。
行业趋势与关键变量
第一,标准升级正在影响产品设计和市场准入门槛。国家标准《电线电缆用高速编织机》修订项目已进入公示阶段,新标准增加了“应具有自动监测核心部位温升的装置”的要求,并对控制系统提出“应带通讯接口,能自动联网,便于实现智能工厂”的规定。这表明行业正从单机设备向智能联网方向演进。
第二,智能化与自动化正在重塑产品竞争力。工业互联网与人工智能技术被融入锭子控制系统,赋予设备实时感知与动态调节能力。通过传感器监测转速、张力、温度等参数,结合算法优化编织路径与速度策略,设备自适应能力显著提升。新国家标准对“编织节距”范围和“锭子最大转速”参数的要求也在提高,反映了下游线缆行业对生产效率和调节精度的需求升级。
第三,关税政策的不确定性对自动编织机的供应链成本和区域市场布局构成潜在影响。部分核心零部件和整机可能涉及跨境采购,关税调整会直接影响设备整体成本。部分企业正在通过多源采购和优化供应链管理来应对。
从市场驱动因素看,下游应用领域的扩展是行业增长的主要动力。除传统的纺织和线缆行业外,汽车、医疗和航空航天领域对高性能编织结构的需求正在增加。碳纤维和玻璃纤维等高性能材料的编织应用,正在为自动编织机打开新的市场空间。