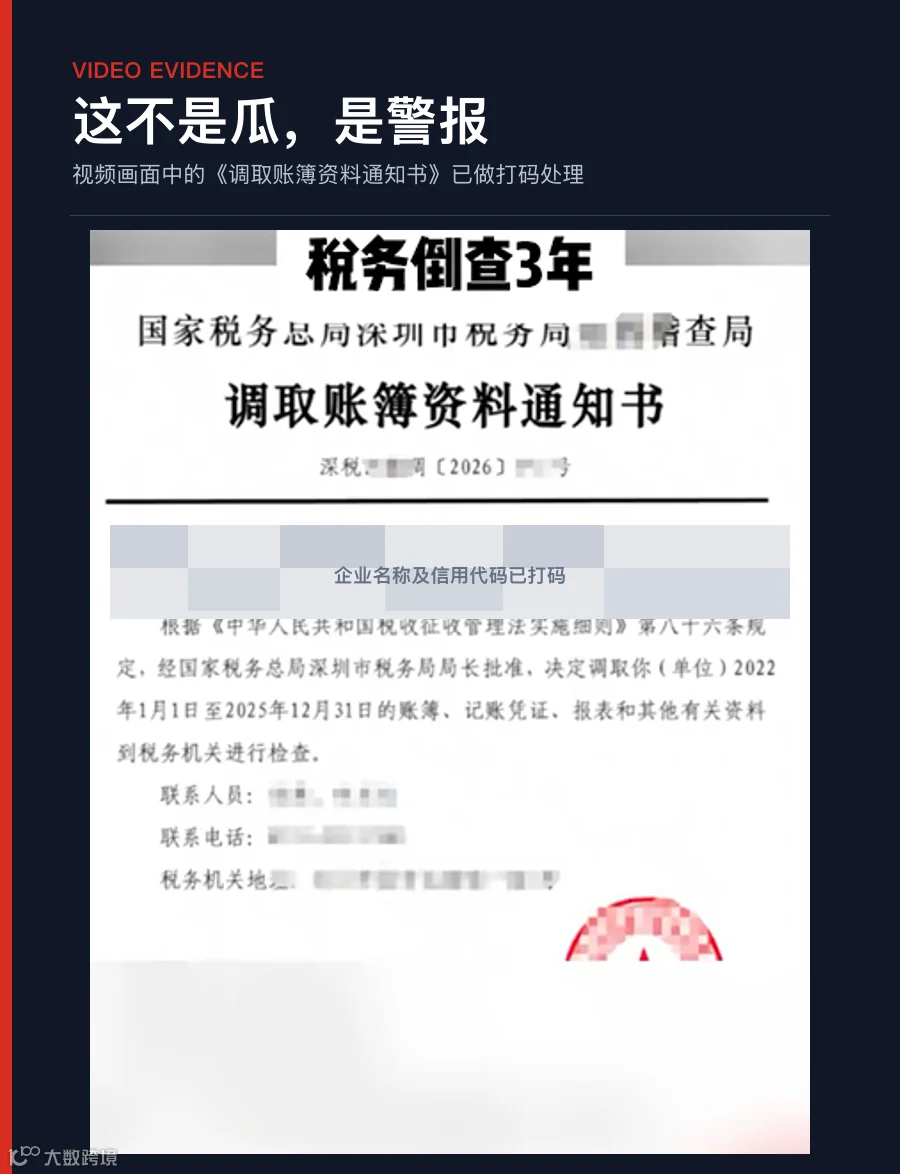
近日,一段短视频将A股跨境大卖华凯易佰(300592)推向舆论风口。视频中华凯易佰办公楼、股权架构页面及一份《调取账簿资料通知书》被剪辑在一起,配文“深圳大卖店铺公司被稽查”、“税务倒查3年”,引发跨境行业高度关注。
尽管目前尚无法确认通知书是否直接指向华凯易佰或其关联主体,文件真伪及最终结果仍需以官方披露为准,但“倒查三年”这一关键词足以引发行业对税务合规的深层焦虑。过往模糊的账务、流水不清、票据缺失及主体混用等问题,正面临被重新审视的风险。
01 《调取账簿资料通知书》背后的法律含义
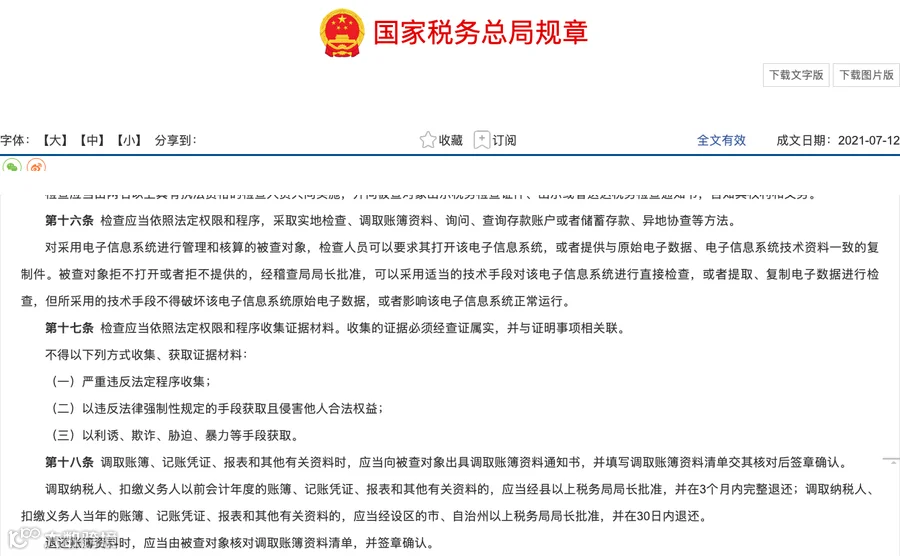
视频中出现的《调取账簿资料通知书》并非普通行政文书。根据国家税务总局《税务稽查案件办理程序规定》,税务机关在依法进行税务稽查时,有权采取实地检查、调取账簿资料、询问、查询存款账户等措施。
规定第十八条明确:调取账簿、记账凭证、报表和其他有关资料时,应当向被查对象出具该通知书,并填写资料清单。这意味着,税务机关将深入核查企业的资金流、货物流、票据流及信息流,重点审查收入申报完整性、成本凭证真实性、店铺实际控制人身份以及历史税务责任承担等核心问题。
02 “店铺公司”转让中的隐性税务风险
华凯易佰作为知名上市公司,其与“税务倒查”关联的消息放大了行业焦虑。然而,更值得警惕的是跨境交易中普遍存在的“店铺公司”转让问题。
跨境店铺交易往往聚焦于账号权限、Listing评价、流水数据等前台资产,却忽视了公司主体背后的历史税务责任。店铺法人可变更、股权可转让,但公司在存续期间产生的收入、成本、发票、报关记录、结汇流水及往来款等税务痕迹不会随之消失。
许多卖家在尽职调查时仅关注月销、利润及账号状态,而忽略了历史欠税、长期零申报与大额流水不符、个人卡收款、虚列成本、账外经营以及多店铺收入混同等深层风险。一旦触发稽查,这些隐藏在后台之外的混乱将成为重大隐患。
03 倒查三年:重构完整的经营证据链
跨境电商行业过去追求高速增长,部分企业存在“先冲GMV后补财务”、“先开店后定主体”、“先发货后找票”的粗放管理模式。然而,税务稽查不看“同行惯例”,只看证据链是否闭环。
稽查的核心在于验证资金流、票据流、货物流和信息流的“四流合一”。任何环节的断裂或不匹配,都可能导致税务风险爆发。同时,随着国家税务总局公告2019年第36号等政策的实施,跨境电商税收监管已日益规范化,核定征收等政策均有明确适用条件,并非所有卖家均可随意适用。


日常散落在各个系统中的碎片化数据,在稽查启动时将被拼凑成完整的证据链。因此,合规经营不仅是应对检查的手段,更是企业生存的基础。
04 卖家自查清单:五项关键问题
面对潜在的税务稽查风险,跨境卖家不应仅做旁观者,而应立即开展内部自查。以下五个问题关乎企业安全:
若上述问题中有三项以上无法清晰回答,无论企业规模大小,均面临较高的税务风险。主体清晰、流水合规、票据完整、货物与信息一致,才是解释经营事实的关键。
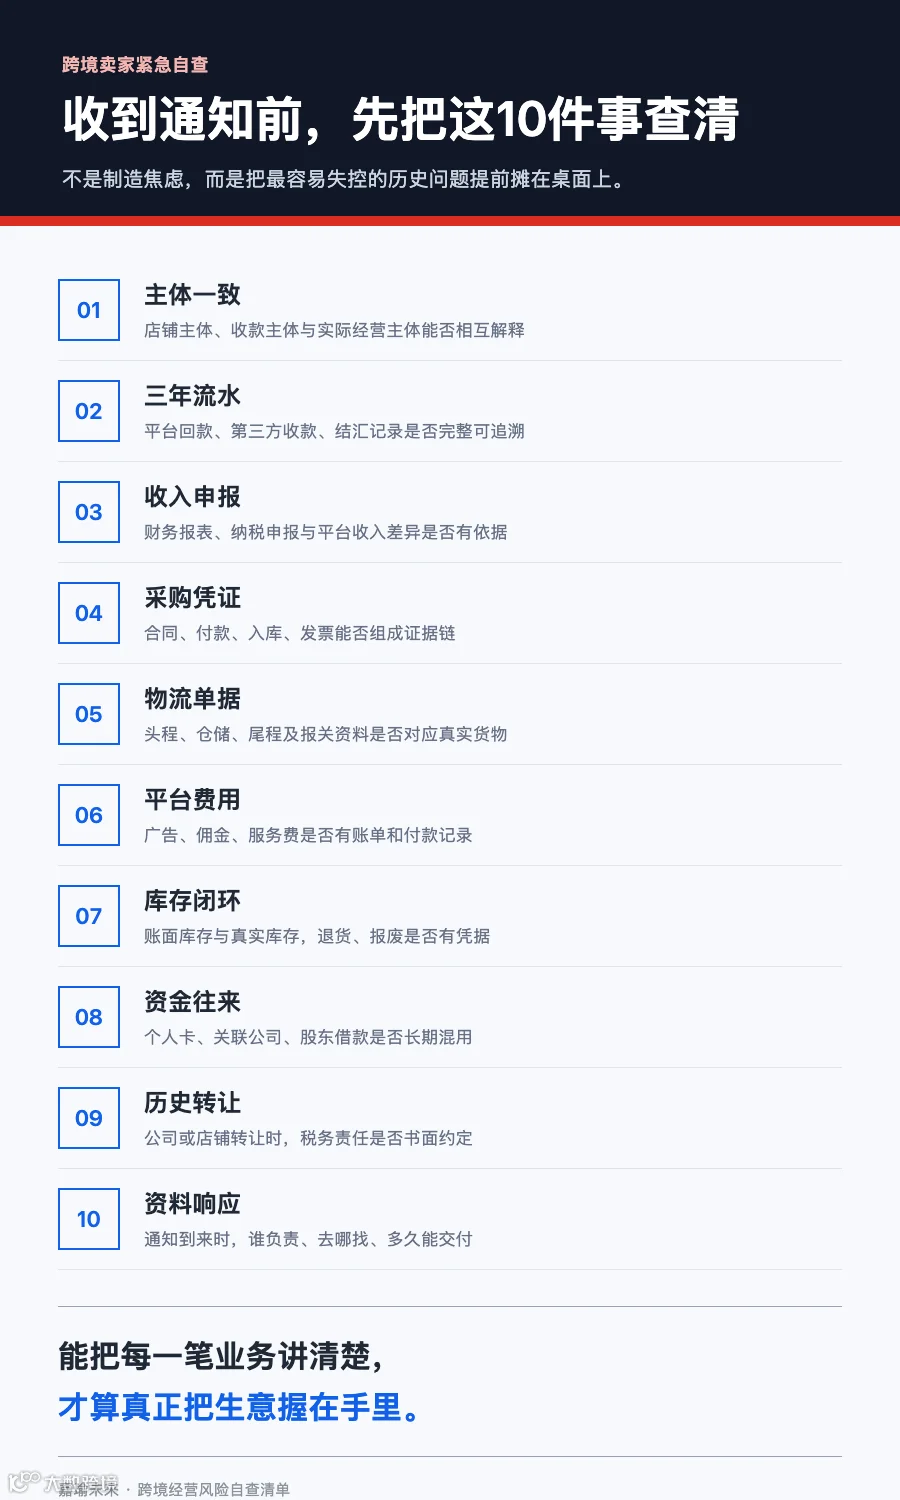
05 结语:侥幸时代终结,合规成为核心竞争力
此次事件的具体真相仍有待官方进一步披露,但其释放的信号十分明确:跨境电商依靠速度、多主体规避和粗放管理实现增长的时代正在远去。未来,行业的竞争维度将从单纯的流量与销量,转向账务清晰度、主体规范性及税务抗风险能力。
切勿等到税务稽查临近才匆忙补账。届时,面临的将不仅是补救的成本,更是企业能否持续经营的严峻考验。