


近期,“赛维2.0模式”在跨境电商圈引发热议。该模式是否合规?税务机关是否认可?本文将围绕赛维2.0模式进行深度拆解,重点分析资金流、货物流、单证流及税务处理等核心维度。
大纲概要:
一、什么是赛维2.0模式?与1.0的核心区别
二、赛维2.0适用的卖家类型及税局认可度
三、赛维2.0的“三流”解析(货物流、资金流、税务流)
四、香港公司开具形式发票作为采购成本,税局是否认可?
五、货物不经香港物理中转,是否算真正的外采外销?
六、代运营服务协议的签署主体
七、境内店铺公司佣金与广告费扣除比例限制
八、赛维2.0模式需留存的合规资料
九、是否需要办理ODI备案
十、赛维2.0合规核心要点
十一、利弊分析及落地难点
本期聚焦第四部分:赛维2.0架构下,香港公司开具的形式发票能否作为店铺公司的采购成本在税前扣除?
在赛维2.0模式中,店铺公司的采购成本主要依赖香港公司开具的形式发票(Invoice)。这张发票能否在企业所得税前扣除,直接关系到整个架构的账务平衡与合规性。
法律依据:形式发票可作为税前扣除凭证
形式发票作为企业所得税税前扣除凭证,具有明确的法律制度依据。
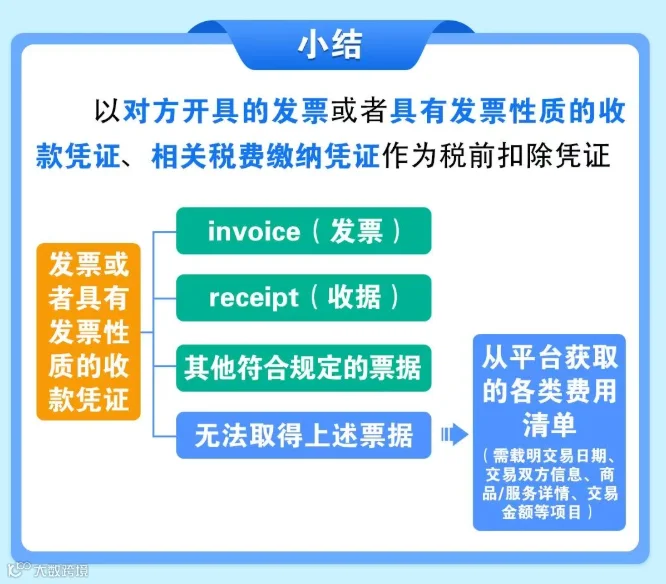
根据《国家税务总局关于发布〈企业所得税税前扣除凭证管理办法〉的公告》(2018年第28号)第十一条规定:“企业从境外购进货物或者劳务发生的支出,以对方开具的发票或者具有发票性质的收款凭证、相关税费缴纳凭证作为税前扣除凭证。”
这意味着,只要是从境外取得的发票或具有发票性质的收款凭证,均可作为税前扣除凭证,并不强制要求必须是中国增值税发票。
2026年9月20日,国家税务总局进一步重申:企业从境外取得Invoice(发票)或Receipt(收据)的,可凭此作为税前扣除凭证;若无法取得上述票据,但能取得平台提供的费用清单,且清单载明交易日期、双方信息、商品/服务详情及金额等要素,该清单也可作为税前扣除凭证。
实操挑战:“有法可依”不等于“自动认可”
尽管法律层面给予了支持,但在实际落地过程中,企业仍面临四重障碍:
障碍一:金额真实性难以核实
这是税务机关最核心的质疑点。形式发票制作灵活,仅需Word编辑打印并盖章即可生成,缺乏发票监制章和税务系统的交叉稽核功能,导致税务机关难以直接核实金额真伪。
在赛维2.0模式下,香港公司需向多家店铺公司开具形式发票。税务机关会重点审查:开票金额是否为真实采购价?是否存在虚开?采购定价是否合理?是否存在通过关联交易在境外滞留不合理利润的情况?
障碍二:高比例“无票成本”触发系统预警
随着监管数据互通,亚马逊等平台已向税务机关报送卖家经营数据,卖家在税务系统面前几乎透明。店铺公司的成本结构中,平台费用约占销售额的50%(通常为无增值税发票的形式凭证),加上采购成本也来自形式发票,导致无票成本比例可能高达80%。
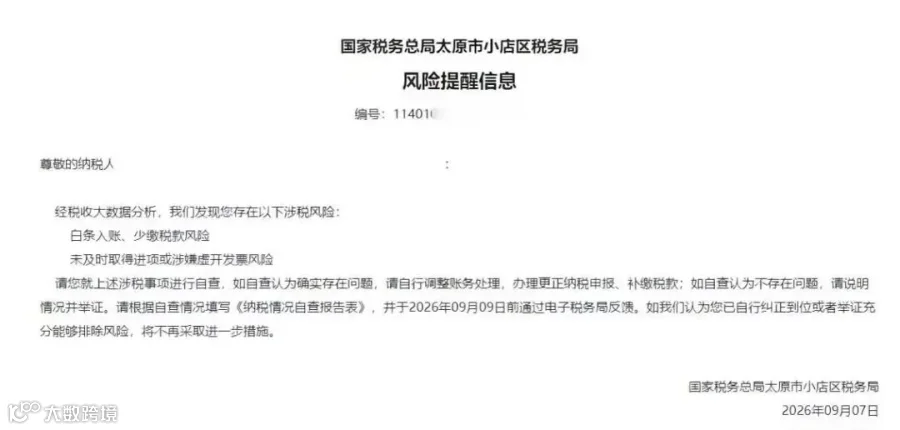
2026年9月,已有部分地区卖家收到风险提示,指出存在“白条入账、少缴税款、未及时取得进项或涉嫌虚开发票”等问题,要求限期自查。因此,高比例无票成本能否顺利扣除,存在较大不确定性。
障碍三:各地执行标准不一
对于同一张形式发票,不同地区的税务机关可能存在不同的认定标准。部分地区认可扣除,而部分地区则不予认可,要求纳税调增。这将导致企业虚增利润,承担不合理的税负。因此,企业需与所属主管税务机关进行定向沟通。
障碍四:费用扣除限额未因行业放宽
根据《中华人民共和国企业所得税法》及相关规定,居民企业实际发生的与取得收入有关的、合理的支出准予税前扣除。但现行规则对特定费用设有扣除上限:
- 佣金类支出:税前扣除上限为销售收入的5%;
- 广告费和业务宣传费:税前扣除上限为销售收入的15%,超过部分可结转以后年度扣除。
目前,针对跨境电商行业的特殊费用结构,暂无明确的放宽政策,这部分费用能否全额扣税尚无定论。
提升合规性的关键举措
举措一:构建完整的证据链闭环
形式发票的效力取决于其是否处于完整证据链中,而非作为孤证存在。企业应系统性留存以下资料:
- 店铺公司与香港公司的采购协议;
- 对应的货款支付流水;
- 显示起运地为境外的物流单据;
- 报关单、采购票据及平台费用凭证。
通过串联上述资料,向税务机关完整展示“货源来源→出口流程→销售金额→成本构成”的全貌。同时,需对平台结算单、广告费Invoice等进行系统归档,仅凭支付记录而无合同与明细,极易被认定为凭证不合规。
举措二:事前沟通,获取官方认可
在正式落地前,务必与店铺公司所在地主管税务机关进行专项沟通并申请认可。重点确认形式发票的扣除合规性,以及佣金、推广费超出常规比例时的处理方式。切勿抱有侥幸心理,应拿到明确回复后再执行。
举措三:遵循独立交易原则,确保定价公允
形式发票涉及关联交易,其金额公允性必须经得起检验。从供应商价格、出口公司报关价到香港公司转售价,每一环节的加价都应对应可解释的功能、费用及合理利润。只要定价逻辑清晰、经得起比对,形式发票的真实性质疑便可大幅化解。
总结:
1. 法律层面:认可。依据28号公告及最新口径,境外形式发票可作为扣除凭证;
2. 实操层面:存在变数。虽多数税局认可,但需跨越真实性核验、各地口径差异、扣除限额及代扣代缴等多重关卡;
3. 落地关键:主动权在企业。通过构建证据链闭环、提前获取书面回复、确保定价公允,可将形式发票从“一张纸”转化为“合规链条中的有效一环”。
下期预告:赛维2.0模式下,若无香港公司到店铺公司的物流轨迹,是否仍算真正的外采外销?敬请关注。