

PART ONE
行业概述
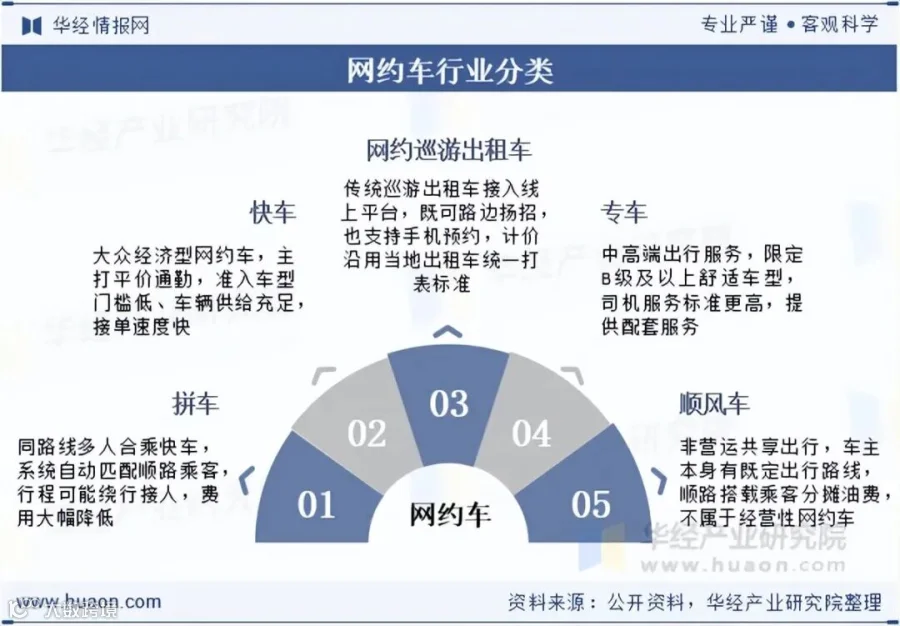
网约车(网络预约出租汽车)是指以互联网技术为载体,构建服务平台,整合供需信息,使用符合条件的车辆和驾驶员,提供非巡游的预约出租汽车服务的经营活动。其核心特征为线上匹配、提前预约、不沿路巡游,通过手机软件完成订单提交、派单、计价及结算全流程。
PART TWO
行业发展背景
我国网约车政策体系已趋于完善,形成了从顶层设计到落地细则的全链条规范与支持机制。自2016年确立网约车合法地位及“三证”管理体系以来,后续政策持续优化:一方面通过全链条监管保障出行安全与行业规范;另一方面着力改善司机权益,降低经营压力,并破除地方壁垒,推动全国统一大市场建设,引导行业向合规化、高质量方向可持续发展。

PART THREE
产业链结构
1、产业链全景
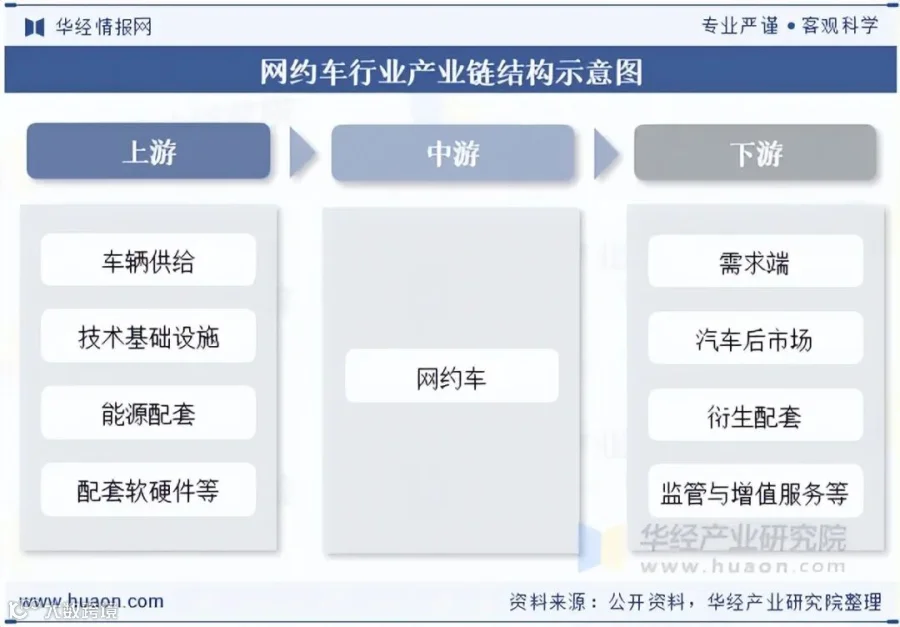
网约车产业链分工清晰、协同联动:上游由新能源车企、智能硬件供应商及充电设施运营商组成,提供车辆与技术基础;中游为平台方,分为自营与聚合两种模式,负责整合运力并通过算法匹配供需;下游覆盖个人与企业用户,并延伸至保险、维保等配套服务领域。
2、上游基础设施分析
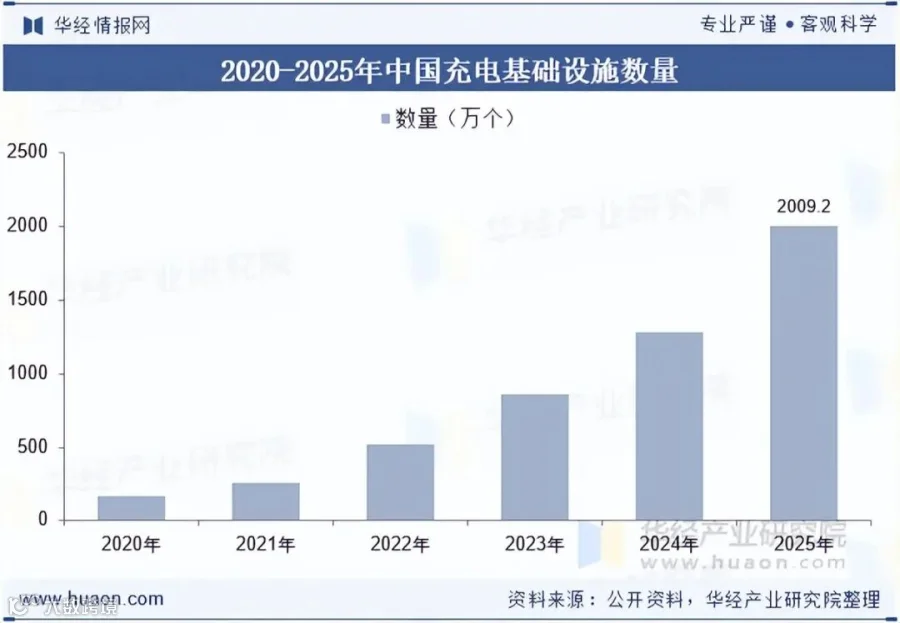
截至2025年12月底,全国建成各类电动汽车充电设施共计2009.2万个。完善的充电网络显著降低了网约车补能等待时间,压缩了运营空耗成本,有力支撑了新能源运力的普及。高密度充电站点有助于延长司机有效接单时长,提升营运收益,从而推动行业全面电动化转型。
PART FOUR
市场发展现状
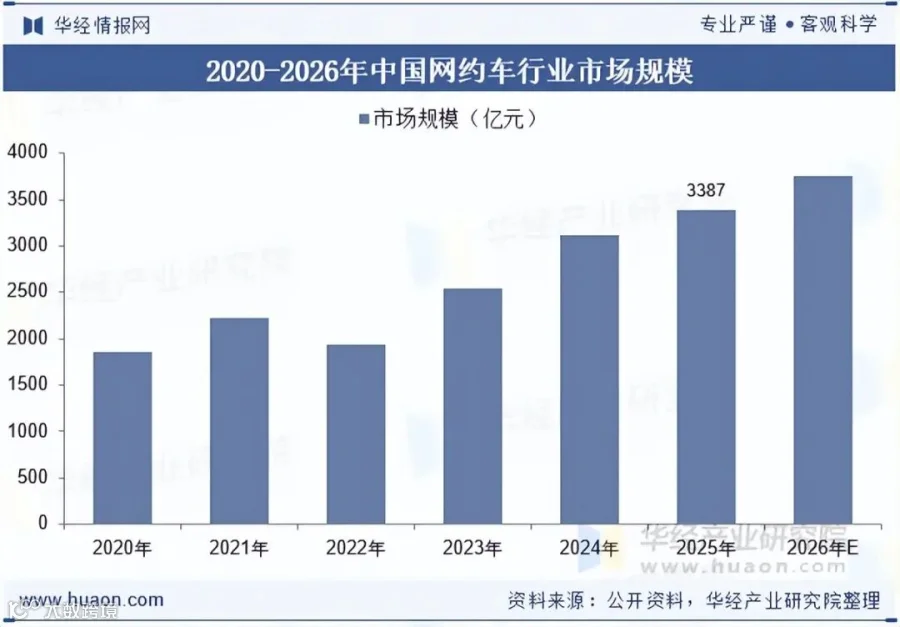
2025年,中国网约车市场规模达3387亿元。随着居民即时出行、商务通勤及跨城出行需求的释放,以及新能源运力普及和聚合平台业态的扩张,市场交易规模稳步增长。当前,行业已从单纯的规模扩张转向高质量运营阶段,增速虽有所放缓,但服务精细化与场景多元化成为新的核心驱动力。
PART FIVE
竞争格局
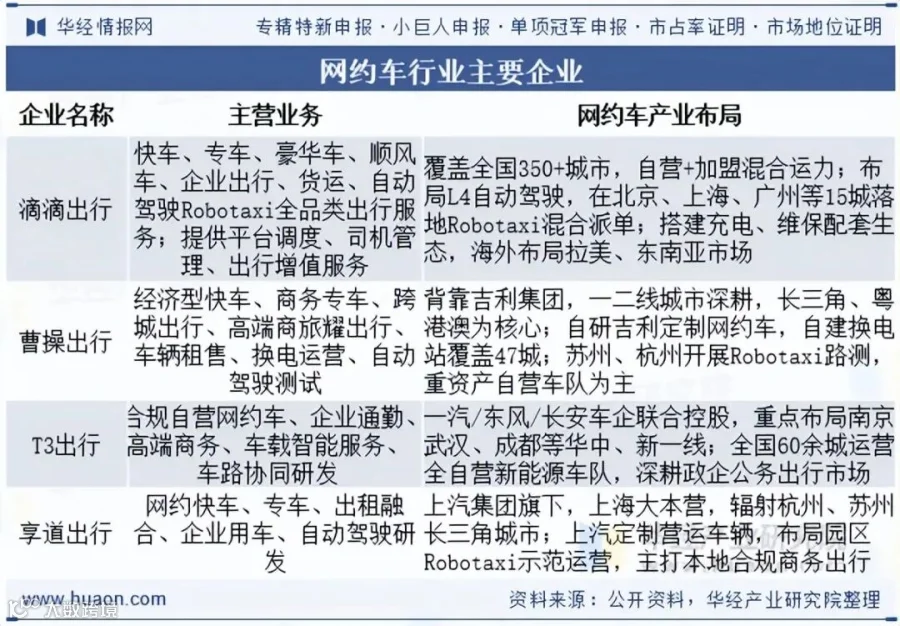
国内网约车市场呈现多元化竞争态势:滴滴出行凭借全域覆盖和全品类服务占据主导份额;车企系平台(如曹操出行、T3出行、享道出行、如祺出行)依托整车供应链优势,深耕区域市场,主打合规自营与商务出行;聚合平台(如高德、美团)则利用互联网流量优势,整合中小运力,重点抢占下沉市场份额。
PART SIX
行业发展趋势
1、全面电动化与定制化车型
在“双碳”目标及各地营运车辆政策推动下,网约车新能源渗透率持续攀升。2024年国内新增网约车中新能源占比超90%,一线城市更明确要求新增营运车辆100%纯电动。车企与平台深度绑定,推出吉利、上汽、广汽等定制化的营运车型,优化续航、空间及维保成本。同时,车辆租赁模式大幅降低了司机的购车门槛。
2、补能网络完善与闭环生态形成
截至2025年末,全国充电设施突破2000万个,城乡补能网络持续加密,换电站规模化落地进一步缩短补能时间,提升司机接单效率。随着充电、维保、二手车回收等配套产业链的成熟,行业已形成从车辆采购、运营、维保到退役回收的闭环生态。尽管初期购置与保险成本较高,但长期来看,电费与维保优势显著降低了运营支出,绿色运力已成为平台控制成本及满足政策要求的核心标配。
华 经 产 业 研 究 院
www.huaon.com
华经情报网隶属于华经产业研究院,专注大中华区产业经济情报及研究,主要提供传统及新兴行业研究、商业计划书、可行性研究、市场调研、专题报告、定制报告、工业园区大数据、产业链地图等服务。涵盖文化体育、物流旅游、健康养老、生物医药、能源化工、装备制造、汽车电子、农林牧渔等领域,并深入研究智慧城市、智慧生活、智慧制造、新能源、新材料、新消费、新金融、人工智能、“互联网+”等新兴领域。