


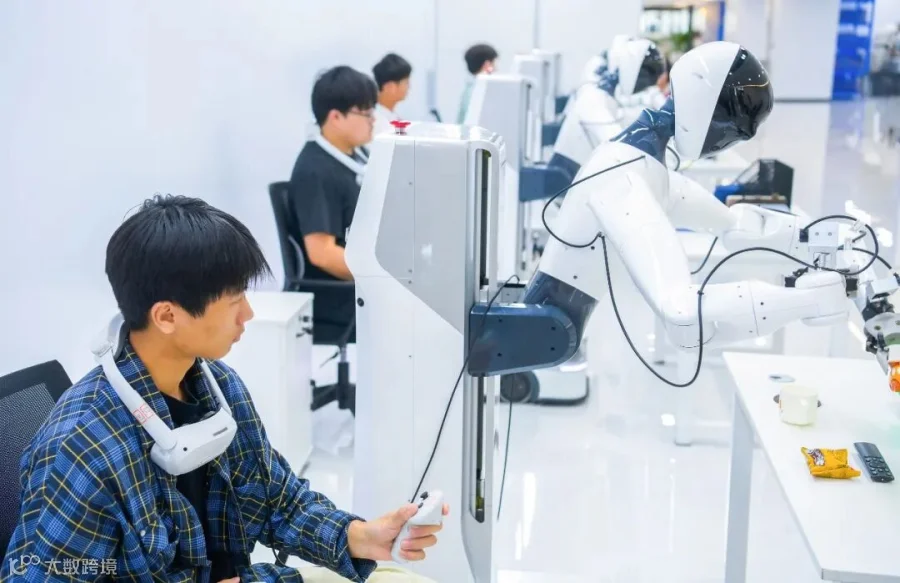
在政策与市场的双重驱动下,具身智能数据采集基础设施正急速扩张。作为产业冷启动阶段的新型基建,数采中心本应承担采集机器人视觉、力控等真机数据的职能,助推模型迭代。然而,随着“国资采购本体、企业回购数据”的闭环模式流行,部分项目引发关于收入真实性与可持续性的争议。
9月9日,梅卡曼德创始人邵天兰公开质疑部分高估值企业借数采中心制造虚假收入以冲刺上市。这一言论将行业潜规则置于聚光灯下。当前,政策强调实景实训,市场致力挤泡沫,资本重估收入质量,全国范围内的数采中心正面临严峻拷问。
“卖设备—回购数据”的商业模式解析
具身智能数据采集中心(数采中心)是伴随人形机器人热潮兴起的基础设施。操作员通过远程操控机器人执行任务,记录多维反馈数据。据统计,截至2026年8月,全国已建成106家集中式具身数采中心,其中84家投运,但尚未形成稳定商业闭环。部分项目在缺乏产业基础的地区落地,其共同特征为由地方国资出资建设并采购设备,再由机器人企业回购数据。
邵天兰指出的核心问题在于:机器人卖给国资主导的数采中心,再通过租赁等渠道回购数据,从而虚增账面收入。灵御智能联合创始人兼CEO金戈坦言,该模式在行业内较为普遍。灵御智能今年6月起出货自研本体,累计超300台,其中宜宾西南具身智能训练中心项目采购30台,签约方为当地国资平台。其客户结构中,数采中心占比近50%,实景场景客户占30%,其余为科研机构及模型企业。
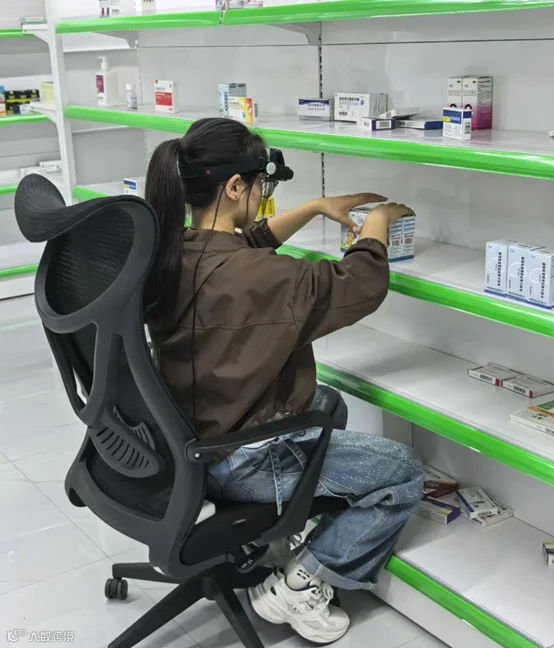
京东全球数采中心实景显示,在两班倒每日工作16小时的情况下,客户回本约需八九个月,但行业内极少实现三班倒满负荷运转。金戈认为,若将机器人视为生产数据的工具,由国资承担重资产,企业低价回购数据用于训练或销售,商业逻辑本身成立。他区分了“刷单”与正常业务:前者指高价回购无价值数据以做高收入,后者则是真实的产业协作。
松延动力创始人姜源则划出更严格的界限:若购买机器人同时要求企业回购数据,则视为不真实订单;仅购买机器人用于数据采集则属真实需求。
运营持续性成关键考量
水木资本董事长唐劲草指出,地方国资数采需求存在真实成分,服务于模型训练与产品迭代。但关键在于后续运营:设备是否持续开机、数据是否有外部买家。若企业收入高度依赖此类一次性采购,一旦地方财政预算收缩,营收将面临断崖式下滑风险,因其缺乏工厂客户的自然续单能力。
金戈引用机器人L0—L10分级体系指出,具备长期价值的收入应来自L8—L10的真实终端业务,而当下多数订单停留在L0—L3的演示阶段,导致估值与现实错位。北京石景山区具身智能训练中心提出判别可持续性的三个核心标准:
- 真实产业牵引:数据源于真实需求并回流至真实场景,形成闭环;
- 高维数据资产:构建4D世界模型底座,积累长期壁垒,而非仅依赖2D动作轨迹;
- 全链条闭环:打通“采集—建模—训练—验证—回流”,包含失败样本采集与自主恢复能力训练。
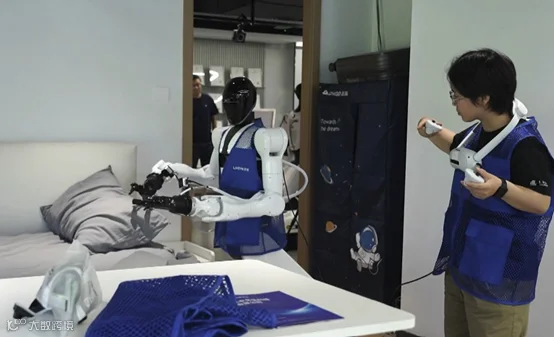
石景山数采训练基地实景表明,仅靠设备堆叠和二维数据采集、缺乏统一数据底座和回流迭代的模式,易陷入“展厅演示”困境,难以形成持久产业生态。
资本估值回归“硬指标”
争议之后,投资机构对具身智能企业的评估标准发生重构。唐劲草表示,投资节奏放缓,重点考察收入质量和真实运营数据。尽调环节引入多维度交叉验证:设备端核查开机率、耗电量及维保记录;资金端追踪回款方及关联关系;客户关系端确认定价公允性。
机构并未对数采中心收入占比设定绝对红线,但若出现增长过快、客户与投资方关联密切、设备利用率低且数据主要被企业自购等信号,则将警惕对待。极端情况下,此类收入可能不被计入核心估值。随着IPO审核趋严,依赖政府单子和数采中心支撑收入、产品同质化严重的企业面临出局风险。
业内共识认为,数采中心是行业早期冷启动的必要过渡形态,真机数据在后训练阶段仍不可或缺。但其角色正从估值故事的主角回归为产业起步期的垫脚石。对于依赖此模式做高收入的企业而言,随着潮水退去,风险暴露的速度或将超出预期。