


承接前文探讨:在远期贴水背景下,能否通过金融工具将三个月的锁汇价格从6.6670提升至即期水平的6.71?本文基于9月28日USDCNH即期6.7128、3个月远期6.6670的市场数据,对四种主流套保策略进行推演分析。
一、普通远期:锁定价格但无法提升收益
采用普通远期结汇,企业仅能锁定6.6670的价格。无论未来汇率如何波动,均按此价格结汇。相较于即期6.7128,存在458点的贴水损失。该方案虽能锁定风险,但无法实现将结汇价提升至6.71的目标。
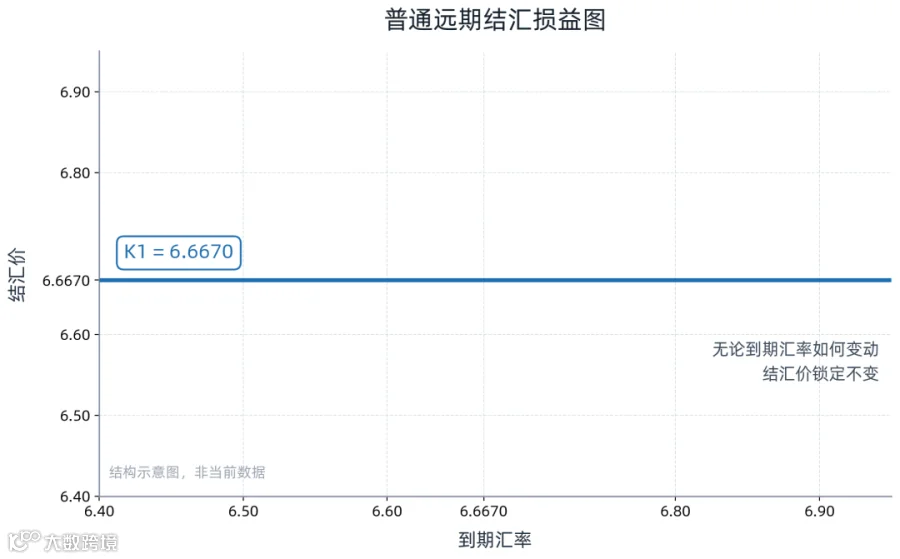
【图源:易渡智汇外汇系统】
二、风险逆转(1:1):存在净成本且区间受限
策略结构:买入执行价6.60的看跌期权(100万美元),卖出执行价6.71的看涨期权(100万美元)。
期权费核算:
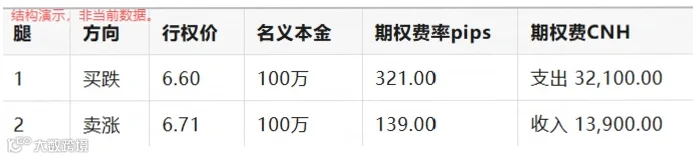
期权费净收支:-18,200.00 CNH
到期情景分析:
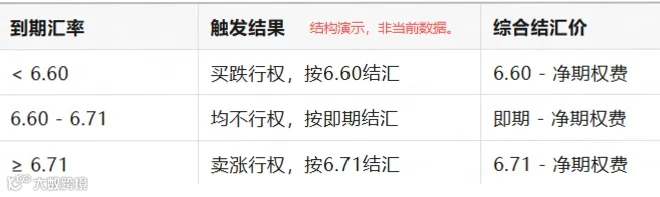
结论:该组合产生18,200 CNH的净支出,并非零成本。且结汇效果受限于汇率区间:
汇率≥6.71时,按6.71结汇,达成目标;
汇率在[6.60, 6.71)区间时,按即期结汇,未达目标;
汇率<6.60时,按6.60结汇,未达目标。
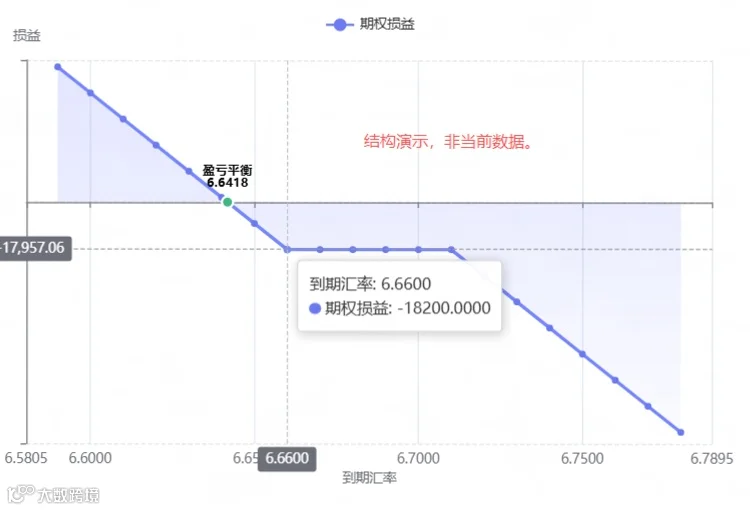
【图源:易渡智汇外汇系统】
三、障碍组合(1:1):保底6.66,上限6.71
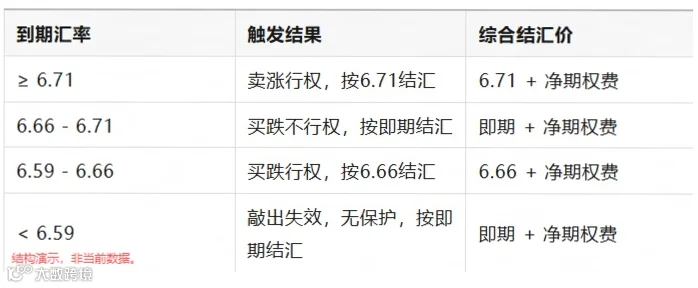
策略结构:买入执行价6.66的看跌期权+敲出价格6.59的EKO(100万美元),卖出执行价6.71的看涨期权(100万美元)。
期权费核算:

期权费净收支:+1,585.77 CNH
风险中性行权概率47.38%,敲出概率16.30%。
到期情景分析:
结论:
汇率≥6.7085时,按6.71结汇,达成目标;
汇率在[6.66, 6.7085)区间时,按即期结汇,未达目标;
汇率在(6.59, 6.66)区间时,按6.66兜底结汇,未达目标;
汇率≤6.59时,因触发敲出失去保护,按即期结汇,未达目标。

【图源:易渡智汇外汇系统】
四、比率期权(1:3):高敞口换取高上限
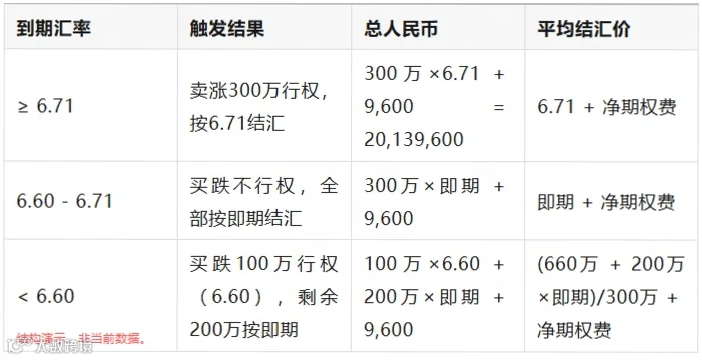
策略结构:买入执行价6.60的看跌期权(100万美元),卖出执行价6.71的看涨期权(300万美元)。
期权费核算:

期权费净收支:+9,600.00 CNH
到期情景分析(总敞口300万):
结论:
汇率≥6.7004时,300万美元均按6.71及以上结汇,达成目标;
汇率在[6.60, 6.7004)区间时,300万美元按即期结汇,未达目标;
汇率<6.60时,100万美元按6.60结汇,剩余200万美元敞口暴露,未达目标。

【图源:易渡智汇外汇系统】
五、四种方式对比

说明: 表中的“期权费净收支”仅反映各腿期权费的收支差额,非策略最终收益。策略实际效果需结合到期汇率下的综合结汇价评估。
六、核心逻辑与策略选择
将结汇价从6.6670提升至6.71,本质是利用期权工具重新分配风险收益。
普通远期:锁定6.6670,放弃所有上行收益,适合极度厌恶风险的企业。
风险逆转(1:1):由于买跌期权费(321点)高于卖涨期权费(139点),导致净支出约18,200 CNH,且结汇价仍受制于[6.60, 6.71]区间,性价比一般。
障碍组合(1:1):通过敲出条款降低买跌期权成本至123.14点,低于卖涨收入,实现净收入约1,586 CNH。若汇率≥6.71可达标,且在6.59-6.66区间有6.66保底。代价是跌破6.59后失去保护。适合判断人民币不会大幅升值(跌破6.59)的企业。
比率期权(1:3):以三倍名义本金卖出看涨,换取更高的结汇上限和权利金收入。代价是当汇率低于保底价时,大部分敞口暴露于市场风险中。适合愿意承担部分下行风险以博取更高收益的企业。
综上,没有绝对最优的方案,只有最适配企业风险承受能力和市场判断的策略。若追求零成本且相信汇率不会深跌,障碍组合是较优解;若求稳健,普通远期更合适;若愿担险换利,可考虑比率期权。
至于友人提出的“既要零成本套保,又要无风险兜底,还要提升结汇价”,在金融市场中并不存在此类完美方案。
风险提示:本文基于公开市场数据和套保模型梳理,仅分享结汇工具的结构原理与适用场景,不构成任何投资建议、操作指引或趋势判断。企业应结合自身业务规模、风险敞口结构和银行授信条件,在专业机构指导下制定汇率风险管理策略。市场有风险,决策需谨慎。