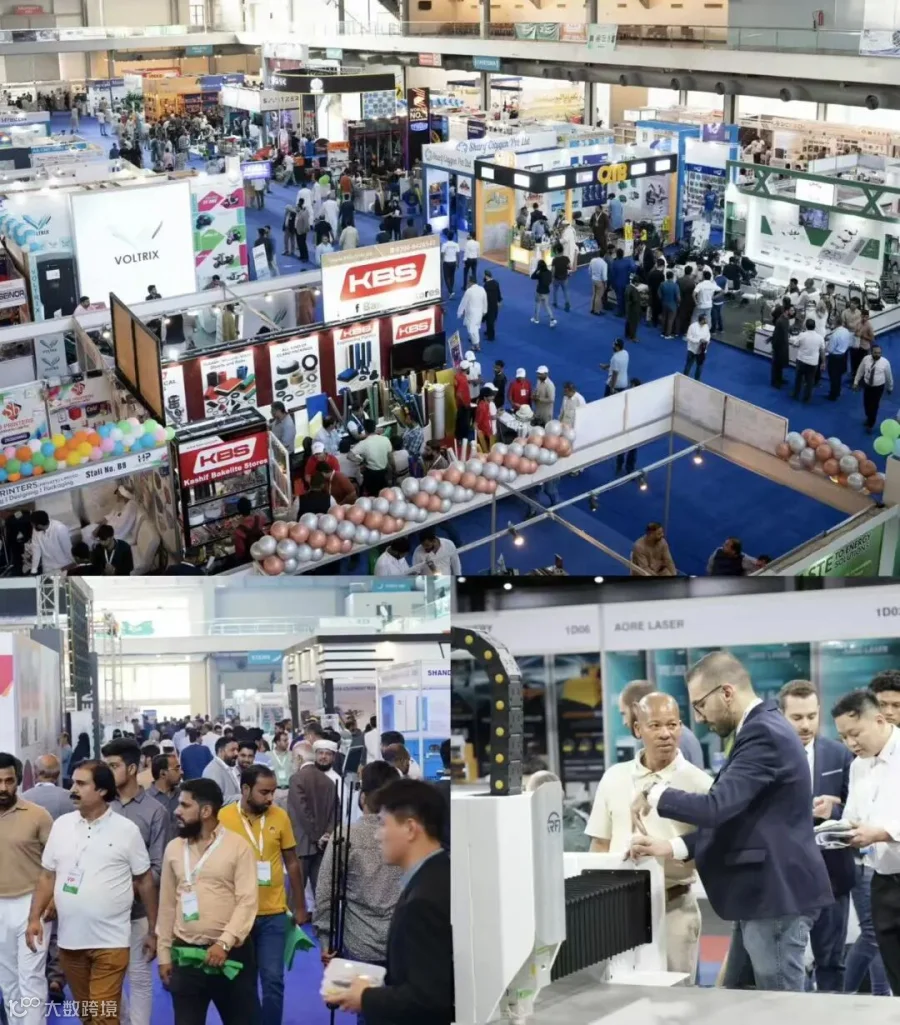
机床行业的风向正在悄然转变。中国机床工具工业协会最新数据显示,2026年上半年金属切削机床新增订单同比增长20.5%,在手订单增长19.1%。尤为值得关注的是,新增订单从一季度的同比下降直接翻转为正增长。
作为先行指标,订单的增长预示着产量和出口的后续跟进。然而,驱动这一轮增长的核心动力并非传统汽车或房地产配套,而是AI服务器、人形机器人和低空经济这三大新兴产业。

AI服务器液冷:算力竞争背后的机床机遇
随着AI算力的爆发式增长,芯片发热量激增,传统风冷已无法满足散热需求,液冷技术成为标配。液冷系统中的管路、接头及散热部件对加工精度和材料硬度要求极高,目前行业存在明显的产能瓶颈。
数据显示,2026年中国液冷数据中心市场规模预计达232.5亿元,AI GPU机柜出货量同比增长3.8倍,带动液冷相关加工订单暴增380%。随着英伟达新一代平台全面采用液冷方案,该领域对高精度机床的需求已从概念验证转化为刚性订单。
人形机器人:量产元年带来的精密加工需求
2026年被工信部定义为人形机器人“商业化元年”,预计产量将首次突破10万台,同比增长247%。这意味着人形机器人从实验室样机走向规模化产线。
量产的首要门槛在于零部件的精密加工。机器人关节、传动部件的精度要求远超普通工业品,普通机床难以胜任。在2026年中国数控机床展上,多家企业推出的机器人零部件专用机型已获订单验证,表明精密加工需求正成为机床行业新的增长点。
低空经济:万亿赛道激发高端机床潜力
赛迪研究院预测,2026年中国低空经济规模将突破1.06万亿元。飞行汽车、无人机等通用航空器正从试点走向量产。
此类飞行器的机身和发动机零部件大量使用钛合金和复合材料,加工难度大、精度要求严,是高端机床的典型应用场景。机构测算显示,低空制造领域机床相关需求将突破1200亿元,复合增速超20%。科德数控等头部企业已在半年报中确认,其五轴加工中心已应用于直升机和无人机生产。
综上所述,AI液冷需要高精度散热部件加工,人形机器人需要微米级零部件加工,低空经济需要钛合金五轴加工。在这三个赛道中,高端机床不再是选配,而是进入供应链的“入场券”。
企业应对策略与建议
面对新兴产业的需求变化,机床企业应采取差异化策略:
聚焦核心部件加工窗口期
液冷和人形机器人核心部件加工存在产能瓶颈。拥有五轴加工中心、高端磨床能力的企业应抓住当前窗口期,此时市场需求旺盛,是客户主动寻找供应商的关键阶段。
针对新兴市场进行产品适配
在非洲等新兴海外市场,客户更看重设备的稳定性、易操作性和易维护性,而非单纯追求最高配置。能针对当地工况进行适应性改进的产品,比低价策略更具竞争力。
利用展会拓展海外渠道
机床出口依赖渠道建设和信任积累。参加专业展会是高效连接当地采购商、经销商和终端用户的途径,相比长期市场奔波,展会能更快建立商业联系。
结语
机床行业的下一个增长极不在传统制造业的复苏中,而在AI、机器人和低空经济的量产线上。20.5%的订单增速仅是信号,真正的增量属于能够承接新兴产业精密加工需求的企业。