
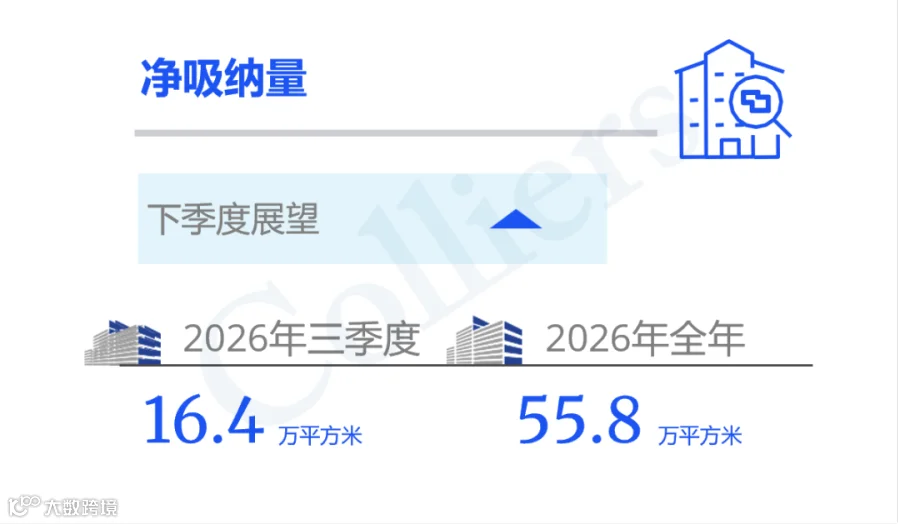
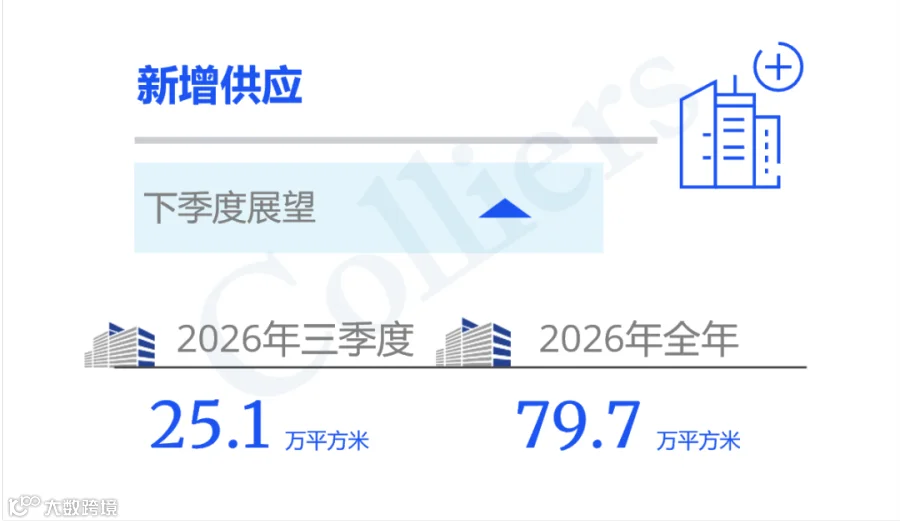
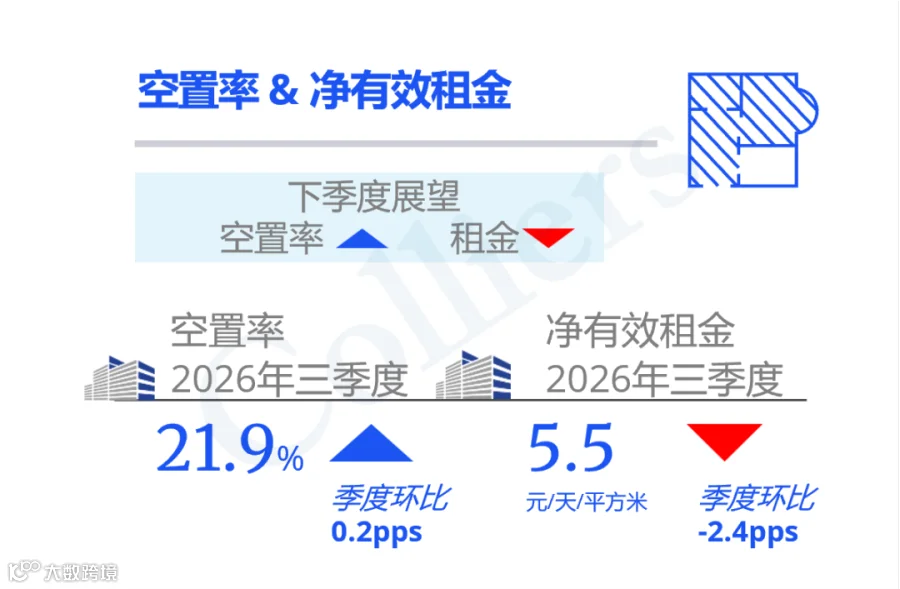
2026年第三季度,上海甲级写字楼市场延续复苏态势,企业办公需求稳步释放。前三季度累计净吸纳量已超过2025年全年水平,但在新增供应持续放量的背景下,整体市场仍面临较大的去化压力。与此同时,市场仍处于“以价换量”阶段,但租金降幅已连续多个季度收窄,市场正在释放企稳信号。

市场供需与租金表现
2026年第三季度,录得上海全市甲级写字楼市场存量1,841万平方米。


子市场分化:核心区韧性与次中心性价比
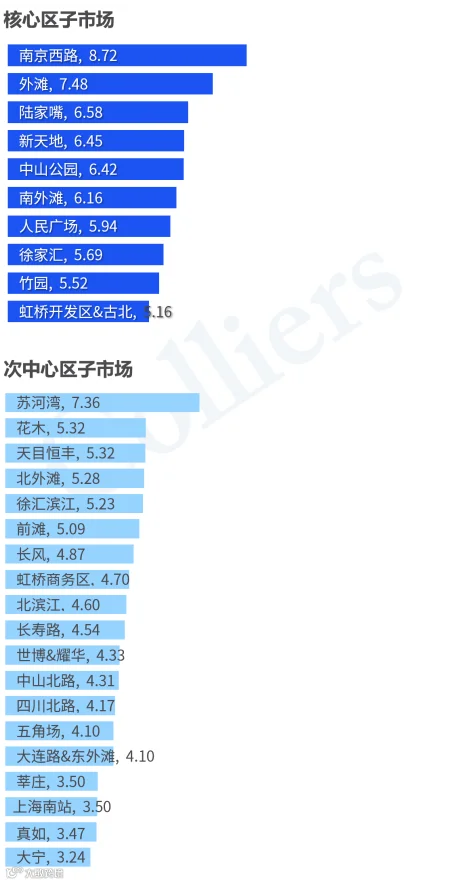
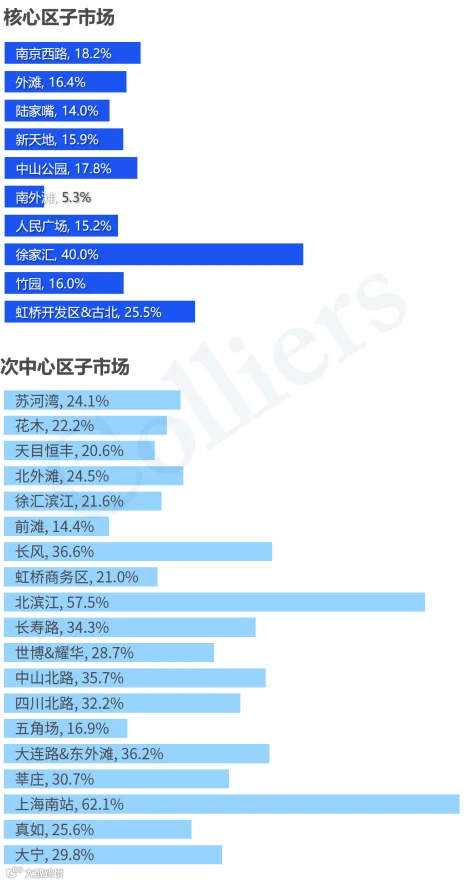
从子市场表现来看,本季度上海核心区子市场保持较强租金韧性和相对稳定的出租表现;次中心子市场则承接更多新增供应和企业外溢需求,市场竞争更为激烈。
从市场存量看,核心区子市场存量主要集中于陆家嘴(247.7万平方米)、南京西路(134.8万平方米)及虹桥开发区&古北(127.9万平方米)等成熟商务区;次中心区近年来持续扩容,北外滩(101.6万平方米)、五角场(96.1万平方米)、前滩(89.9万平方米)均已形成较大规模,成为市场新增供应的重要承载区域。
租金方面,核心区大多数子市场租金维持在5.5元以上,其中,南京西路以8.72元/平方米/天保持全市最高水平;次中心子市场租金水平主要集中在3.2-5.3/平方米/天之间,对于面积需求较大的金融后台、科技创新及专业服务类企业而言,DBD能够提供更高性价比的办公解决方案。
空置率方面,核心区子市场除徐家汇受新增供应及去化周期影响,空置率达到40.0%外,绝大部分核心区空置率维持在20%以下;次中心市场中,前滩空置率仅为14.4%,花木为22.2%,徐汇滨江为21.6%,显示出部分成熟的新兴商务区已经具备较强吸纳能力,也说明市场对高品质、交通便利的新兴商务区认可度正在提升。
行业需求与未来展望
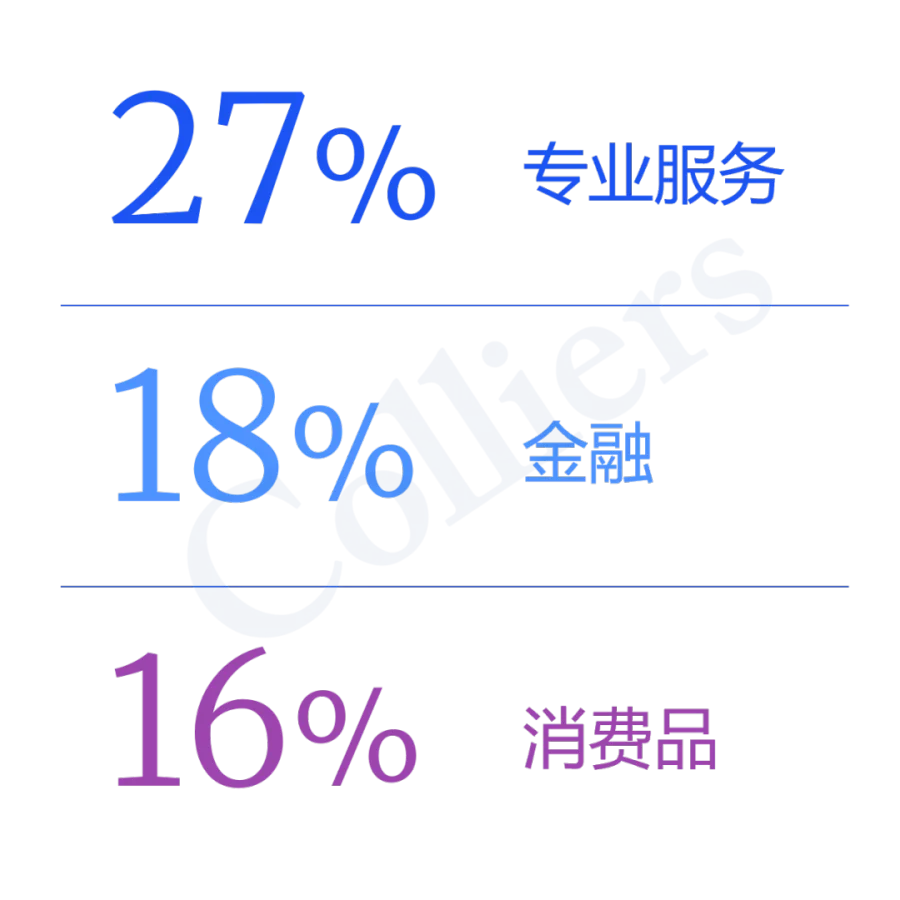
行业需求结构方面,专业服务行业以27%的占比成为本季度最大的需求增量来源,金融行业(18%)与消费品行业(16%)同样表现突出。行业需求集中度进一步提升,前三位占比合计已超60%。
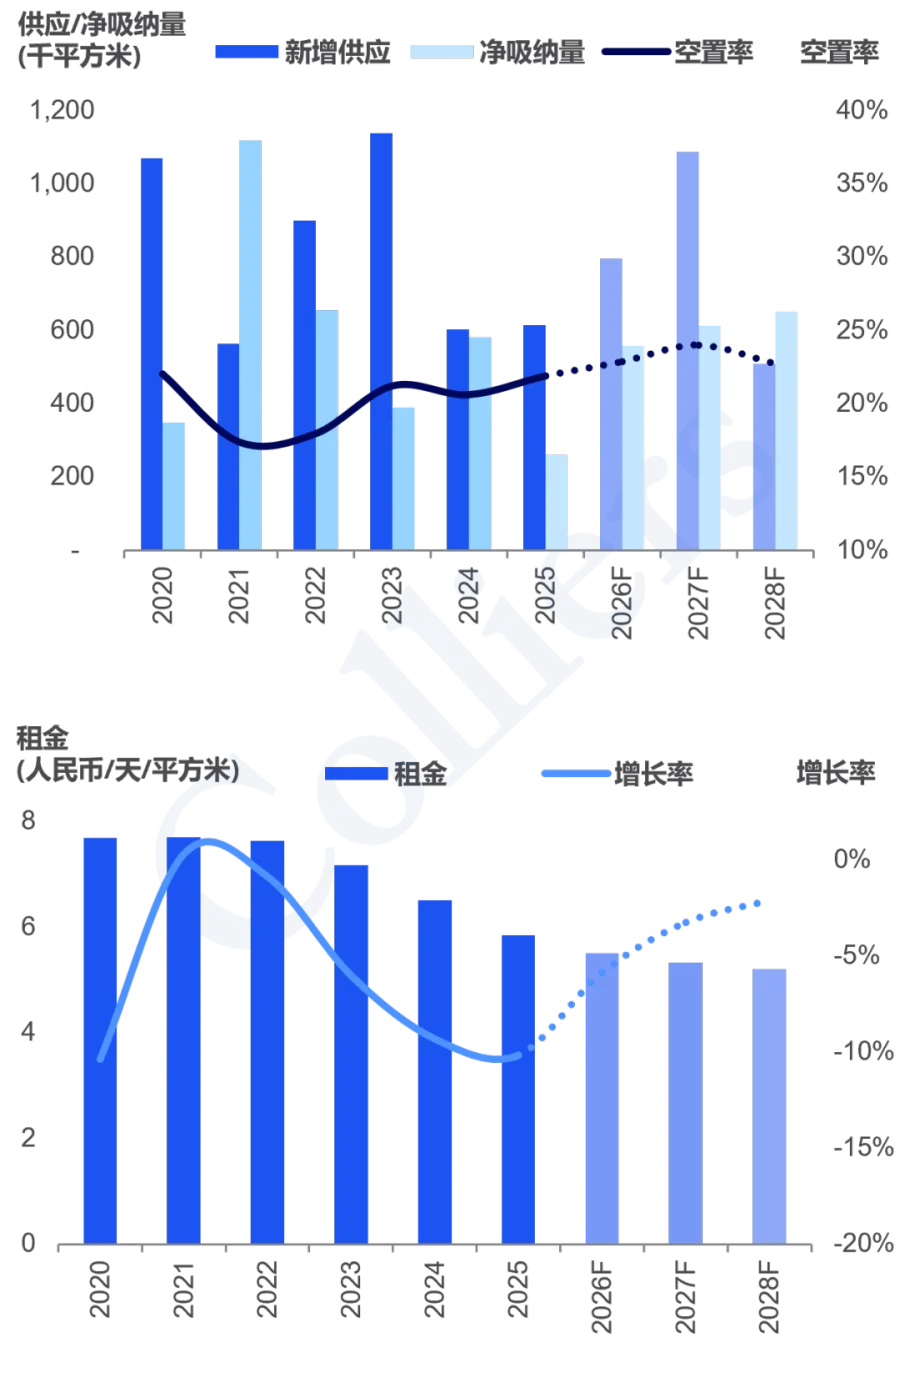
上海写字楼市场当前仍处于“以价换量”的调整周期。2026年、2027年仍处于市场的供应高峰期,预计短期内租金仍将保持温和下行,但跌幅有望进一步收窄,市场正逐步从深度调整阶段向筑底企稳阶段过渡。
建议与策略
上海甲级写字楼市场目前仍处于深度调整后的恢复阶段,市场的主要策略仍然是“以价换量”。在租赁需求格局持续演变的背景下,建议业主围绕科技与新兴产业企业的办公需求,强化空间与服务的适配性,动态调整租赁方案,以提升项目竞争力与去化效率。

高力国际拥有全球化的资源平台,经验丰富、深谙本地市场的专业顾问服务团队。我们对写字楼市场拥有深入的洞察,对市场变化具有极高敏锐度,能用前瞻性视角制定创新有效的地产解决方案。我们拥有丰富的全球客户资源,能够与业主、租户及投资者紧密合作,定制化提供办公室租赁、选址等办公空间解决方案,助力实现物业价值最大化。
高力国际始终秉持“以客户为先、突破创新”服务理念,用诚信和投入换取长期价值,专业共赢,加速成功。
获取完整报告


欢迎洽询,获取更多信息