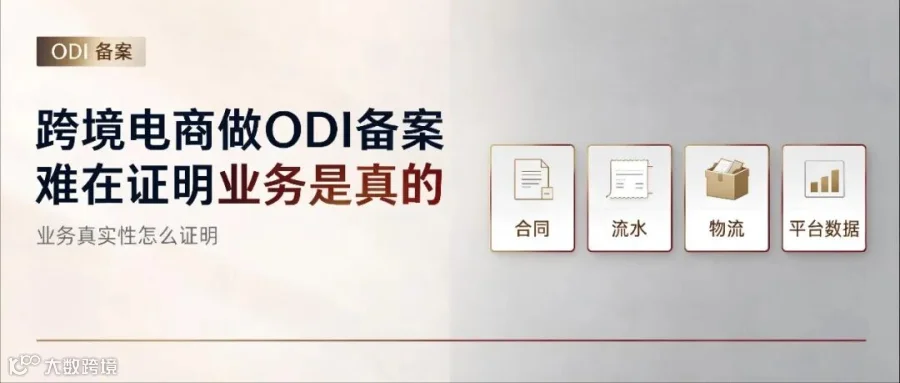
跨境电商、贸易公司ODI备案指南:业务真实性证明与合规路径
“资金如何合规出境用于海外备货及设立主体?”这是当前跨境电商卖家面临的核心合规痛点。2026年,监管审核逻辑已从形式审查转向实质穿透,重点核查轻资产主体的业务真实性。
许多卖家误以为拥有订单和流水即可轻松通过备案,但当前审核标准已升级为对“业务真实性”的深度穿透。对于无实体工厂的轻资产主体,构建完整的资金与业务闭环成为通过审核的关键。本文将解析ODI备案的必要性判定、审核核心要素及真实性证明材料准备。
判定标准:何种业务需办理ODI备案
判断是否需要进行境外直接投资(ODI)备案,核心标准在于境内企业是否向境外投入资产、权益、融资或担保,并获取境外企业的所有权、控制权或经营管理权。常见场景分类如下:
1. 无需ODI备案:购买Shopify服务、服务器、广告投放、软件订阅及第三方海外仓服务等,属于经常项目下的服务贸易付款;
2. 需办理ODI备案:在境外注册公司、设立子公司或海外仓主体,并由境内企业出资或提供担保;
3. 需办理ODI备案:并购境外公司股权;
4. 特殊情形:若境外公司由境内个人实际控制且涉及返程投资,还需叠加37号文登记等安排。
核心原则:以“投资”形式出境换取境外股权或经营权益需走ODI流程;以“购买服务”形式出境通常无需备案。具体认定请以主管部门窗口指导为准。
审核重点:资金逻辑闭环而非材料堆砌
备案环节(发改委、商务部)重点审核项目的真实性、投资规模的合理性以及是否符合国家产业政策。可行性研究报告需结合业务实际,避免模板化。
外汇登记环节(银行)将严格核验《企业境外投资证书》、发改部门备案通知书、境外经营场地材料、投资协议及对公流水,最终出具标注可合规汇出总额的登记凭证。
审核核心:监管机构关注“资金出境目的、用途及回流机制”的逻辑闭环,而非单纯的材料厚度。
真实性证明:构建可核查的证据链
轻资产主体需确保每一笔资金均有来源、用途及回流逻辑。建议准备以下五类材料形成相互印证的证据链:
1. 业务合同:采购合同、供应商协议、平台合作协议等;
2. 资金流水:对公账户流水及资金到位证明,明确资金来源(自有或贷款);
3. 物流单据:报关单、物流记录、海外仓入库记录(如9810模式);
4. 平台数据:店铺经营数据、销售记录、订单明细;
5. 境外证明:境外公司注册文件、经营场地租赁材料、当地业务凭证。
关键点:材料间需实现金额、数量、时间线的逻辑对应,股权结构与实际控制人需穿透一致。完善的证据链也是后续利润回流、退税及融资审计的基础。
高风险预警:个人账户收款与三流不一致
轻资产主体常面临以下三类高频合规风险:
1. 个人账户收款:货款进入个人卡且无法匹配报关单与销售合同,可能被认定为虚构交易,面临增值税、企业所得税补缴风险,甚至被认定为个人收入征收个税;外汇层面可能涉及违规收汇。
2. 买单出口:借用他人资质报关,通过个人或未经批准的第三方通道收汇,违反“谁出口谁收汇”原则,导致退税和核销受阻。
3. 三流不一致:合同流、资金流、货物流不匹配,将在备案审核及后续税务核查中引发严重问题。
需注意区分:境内个人从事跨境电商,通过个人外汇账户办理电商项下结售汇并提供交易额材料的,不占用个人年度便利化额度。此为个人合规通道,与企业ODI投资路径不同,严禁混用。
合规建议:主体架构与实施路径
1. 理清资金路径:境外出资必须通过公司对公账户,严禁与个人账户混用;
2. 匹配投资主体:选用真实经营、具备资质的境内主体作为投资主体,确保股权架构清晰并可穿透至实际控制人;
3. 同步留存证据:从立项阶段即开始按业务逻辑留存合同、流水、物流及平台数据,避免申报时临时补造;
4. 预留办理周期:ODI备案及外汇登记均需一定周期,出海计划应提前规划;
5. 专业事前咨询:针对项目性质、备案或核准路径、区域政策适用性等不确定因素,寻求专业判断,降低事后整改成本。
结语:业务轻不等于证明可以轻
判断标准:资金以投资形式出境换取境外权益,必须备案;
证明方法:构建合同、流水、物流、平台数据相互印证的完整证据链;
合规底线:严禁个人账户收款及买单出口,这是轻资产主体最高昂的合规学费。
扎实的证据链能将备案从“风险题”转化为标准的“流程题”。
跨境合规 · 出海服务 · 专业咨询