


多重因素叠加导致市场观望情绪浓厚
当前资金不愿率先行动,主要受以下四重因素制约:
外部动荡抑制风险偏好
9月美联储如期加息25个基点,且对未来利率路径表述偏鹰。10月是否继续加息成为关键节点:若仅为单次防御性加息尚可接受,但若演变为趋势性加息,全球科技股牛市或将终结。在高油价背景下,投资者多选择按兵不动。
国内宏观弱修复,缺乏做多合力
8月制造业PMI为49.8%,社融存量同比增长7.2%,M2增速边际回落。数据显示宏观经济处于弱修复状态,足以托底但不足以引发一致性做多预期。部分结构性数据如社零表现疲软,反而加剧了保守情绪。
前期主线拥挤,交易结构出清
此前科技方向成交占比过高,目前TMT板块成交额占全市场比重已从高点50%回落至40%区间,创今年5月以来新低。历史经验表明,A股微观结构拥挤往往伴随变盘,表现为头部个股成交额集中度下降及小盘股相对跑赢。当前缩量并非全线降温,而是高集中、高杠杆板块的热度回落,导致科技分化、红利抱团与小盘轮动并存。
节前效应与政策等待
临近国庆长假,离场与观望情绪升温。市场同时在等待政策窗口、三季报披露以及海外不确定性的落地。尽管近日有政策出台,但在居民收入预期未根本改善的背景下,补贴政策的撬动效应有限,市场反应平淡。
极致缩量的历史规律与后市推演
如何看待当前的极致缩量至关重要。若视为信心坍塌,则行情难以为继;若视为交易冻结下的锁仓过节,则仍存修复期待。关键在于关注缩量幅度阈值。
缩量阈值的警示意义
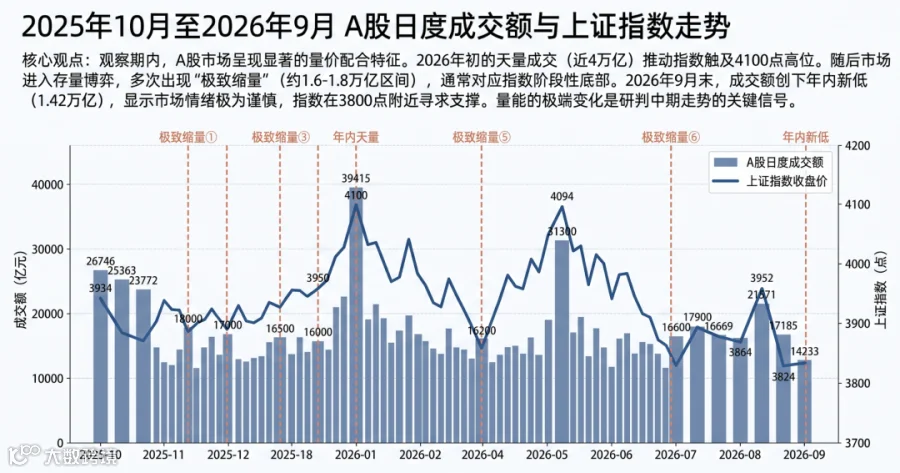
历史规律显示,当缩量幅度达到40%—70%时,短线1至3个月的胜率通常在60%以上;但若缩量幅度超过60%,中长期牛市终结的概率将显著提升。当前市场较高位缩量约47%,尚属牛市常见范围。然而,9月29日最新数据显示成交已萎缩超64%,触及甚至超越了60%的关键警戒线。
历史样本中的修复路径
回顾2025年10月至2026年8月期间的六次类似极致缩量案例(分别发生于2025年10月23日、11月5日、12月4日、12月18日,以及2026年4月7日、8月26日),核心结论高度一致:一周内普遍修复,一个月后转向主线再定价。
万得全A在六次样本中的表现为:缩量后一周平均上涨2.37%,上涨概率100%;半个月平均上涨1.45%,上涨概率66.7%;一个月平均上涨4.75%,上涨概率60%。这表明极致缩量更多是短期卖压衰减的信号,而非中期趋势确立向上的信号。真正的超额收益来源于对反弹后主线切换的判断。
潜在主线方向:科技内部的高低切换
从历史弹性看,科技成长、小盘成长、军工、有色、电子、通信及机械等板块在缩量后的中期表现优于消费和大盘价值。科技龙头一个月涨幅接近9%,小盘成长接近8%,而大盘价值涨幅多在0.5%以内。
结合当前产业情况,极致缩量更倾向于科技主线内部的切换,而非主线终结。从拥挤度来看,PCB产业链(高多层板、HDI、玻纤布等)处于高位拥挤状态,分位数在92%—98%区间;而半导体设备、光刻配套、国产算力芯片、800G/1.6T光模块、硅光CPO等方向拥挤度处于中低位。

这意味着,未来科技行情的修复路径大概率不是普涨,而是高拥挤环节震荡消化,低拥挤且有景气验证的细分领域补涨。
趋势反转需放量验证
短期修复未必需要显著放量,但趋势性反转必须经过成交量验证。关注两种有效信号:一是脉冲式放量大阳线,即当日成交额与MA10比值大于1.25且全A涨幅大于1.5%;二是成交额底部温和抬升,即MA10上穿MA50,且过去10日上涨日成交额大于下跌日成交额。

展望10月,若AI、半导体、电子等高景气细分赛道能持续兑现盈利,科技主线有望以更低拥挤度、更细分化的方式回归;若盈利验证不及预期,资金可能流向“红利+部分景气非科技”板块。
国庆假期期间,建议投资者保持平常心。节后市场的首根放量大阳线将是行情重启的信号;若迟迟无法放量,则需警惕市场进一步下行的风险。