


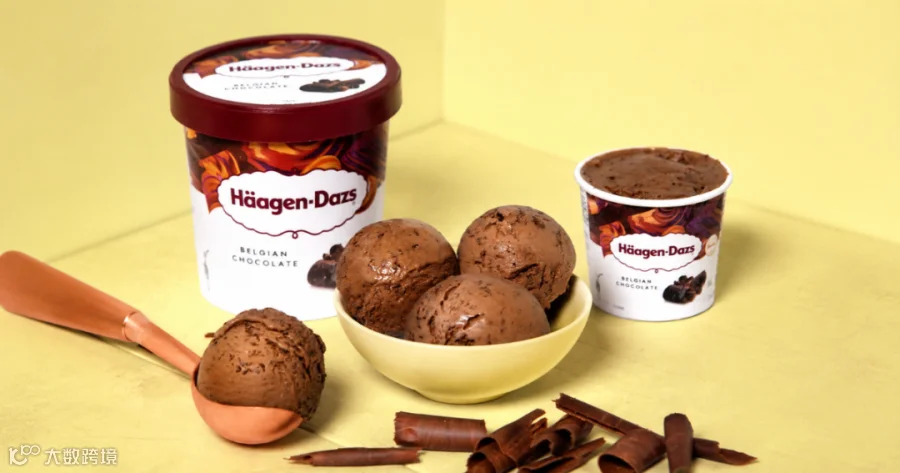
中国消费者熟悉的哈根达斯(Häagen-Dazs),如今或将告别巴西市场。巴西财经媒体《投资新闻》8月21日报道称,美国食品巨头通用磨坊(General Mills)已停止哈根达斯在巴西的冰淇淋产品分销业务。
冰淇淋停止分销,食品品牌换了主人。同一轮调整背后,卖方和买方各有各的打算。
桶装哈根达斯冰淇淋示意图|AI生成,非巴西在售包装实拍
中国消费者熟悉的哈根达斯(Häagen-Dazs),正在告别巴西。2026年8月21日,巴西财经媒体《投资新闻》报道,负责该品牌当地业务的美国食品巨头通用磨坊(General Mills)已停止分销其冰淇淋。
从1997年10月进入巴西算起,哈根达斯在当地经营了近29年。通用磨坊给出的解释是:这是3月宣布的业务组合调整的一部分。至于品牌在当地的具体经营表现,公司没有进一步披露。
这轮调整还有另一项动作:通用磨坊出售了巴西本土食品业务,接手的是一家以咖啡起家的企业。哈根达斯并没有随之转手;被出售的,是巴西家庭厨房里的食品品牌和配套生产设施。
一个熟悉的品牌离开,另一些品牌继续经营。要理解这些选择,不能只问跨国公司为什么卖,还要看买家准备怎么用这些资产。

冰淇淋停止分销,厨房里的品牌换了主人
通用磨坊在巴西的生意,远不止冰淇淋。优基(Yoki)卖微波爆米花、脆薯丝和木薯粉配菜;北野(Kitano)主打调味料、香草与香辛料。按买方公告的说法,这两个品牌已经上了巴西家庭餐桌数十年。
这些产品和一杯高端冰淇淋的消费场景完全不同:有人买零食,有人为做饭添调料。搞明白它们卖什么,也就更容易理解买方为什么愿意接手——它得到的,是一个已经有消费者认知、能持续生产和销售的日常食品业务。
买方三颗心集团(3corações)是巴西咖啡行业的主要玩家,经营咖啡等食品饮料,手握当地的销售和配送网络。在这笔收购的完成公告里,三颗心把它解释为扩大品类、覆盖更多日常消费场景的一步。
双方在2026年3月16日签约。通用磨坊3月18日的财报披露,基础购买价为8亿雷亚尔,按协议扣减并做交割后调整。9月23日发布的最新财报把完成日期列为9月2日,公司则在9月3日对外宣布交易完成。
出售范围包括优基、北野等本土品牌,以及波苏阿莱格里、帕雷西斯新坎普两地的供应链设施。对三颗心来说,这意味着在咖啡之外,直接多出一块现成的食品产品和生产能力,不必从建品牌、组生产线开始。
接下来能不能把这些产品卖得更好,取决于业务整合。原有渠道能不能带动新品类,生产和配送怎么衔接,都会影响这笔收购的实际回报。三颗心在公告中强调,会保留品牌特色、保障经营连续性。
通用磨坊想的则是另一件事。公司在完成公告里表示,要把资源更多投向能带来盈利增长的品牌和业务。放在全球经营盘子里,一项成熟的巴西食品业务,也要和其他投资方向争夺资金与管理资源。
所以,停止哈根达斯分销和出售本土食品业务,虽然放在同一轮调整里,结果却不一样:前者结束了当地分销,后者由新股东接着经营。咖啡企业想扩充餐桌上的产品,跨国集团想重新安排投入,两种选择在这笔交易里相遇。

巴西商超购物场景(示意图,非交易现场)|图片来源:Eduardo Soares / Pexels
赛诺菲卖掉仿制药,继续投入创新药
食品买家看重品牌和生产供应能力。到了医药行业,除了品牌积累,药品组合与现有业务能不能互补,也成了买卖双方考虑的重点。
2026年3月6日,法国药企赛诺菲(Sanofi)宣布,把巴西主要仿制药品牌之一美德雷(Medley)的全部股权卖给当地制药集团EMS。EMS手里有仿制药业务和生产能力,想借美德雷补充产品线、扩大供应。双方没有公布交易金额。
赛诺菲保留了另一条路线:继续在巴西投入创新生物药和疫苗。同一个美德雷,对买卖双方的意义截然不同——一方要把资源集中到创新业务,另一方要扩大已有的仿制药经营。买方表示,会维持美德雷与集团现有业务分开运营。
这笔交易还要过竞争审查这一关。据《投资新闻》9月17日报道,巴西反垄断机构(CADE)总局已把它认定为“复杂交易”,要求进一步评估部分促排卵及抗偏头痛药物市场的竞争影响。
审批将决定这次扩张能不能落地、怎么落地。在监管批准和其他交割条件满足之前,美德雷仍由赛诺菲管理。品牌与产品互补,是买方给出的商业理由;市场竞争会不会受影响,则是交易绕不开的另一道题。

技术服务换主人,客户和团队要留下来
食品和药品交易,还能从货架上的产品去理解;技术服务出售的核心,则更多落在持续服务客户的能力上。
2026年4月30日,法国源讯集团(Atos)完成向巴西数据分析和人工智能服务商塞曼蒂克斯(Semantix)出售南美业务。源讯为企业提供数字化与信息技术服务,双方在2025年12月26日签约,交易覆盖巴西、阿根廷、智利、哥伦比亚、乌拉圭和秘鲁六国。
源讯在公告里给出的理由是:简化运营,把资源集中到核心市场和高价值技术能力上。接手之后,买方面对的是一张跨国服务网络,而不只是巴西的一家公司。
原源讯南美业务负责人交割后出任买方首席执行官,公告同时强调客户服务与员工过渡的连续性。对这类业务来说,客户合同需要有人履行,项目需要团队继续交付。人员和客户关系能不能留下来,直接决定买方实际拿到多少经营能力。
卖方不再优先投入,买方却能接着做
这三笔交易的买家,都不是从零开始:咖啡企业有消费品渠道,制药集团有仿制药业务,技术公司有企业服务能力。新资产和原有业务之间的联系,正是理解它们为何接手的线索。
卖方的取舍也各不相同。通用磨坊调整全球品牌和业务组合,赛诺菲把重心放到创新生物药与疫苗,源讯重新划定核心市场。这些具体决定,比一句“跨国公司撤离巴西”更能解释各自卖了什么、又想留下什么。
两类企业的经营范围不同,也影响了它们的选择。一个产品值不值得继续投入,既看它自身表现,也看它能不能和集团其他业务配合。对本地经营者来说,能和现有渠道、产品或团队衔接的业务,更容易被纳入下一步的扩张计划。
买方能不能兑现预期,还得看收购之后的经营。有销售网络,不代表任何新品类都卖得动;拿到客户合同,也不代表客户会长期续约。资产适不适合自己,要在交易前逐项判断。

商务团队讨论(示意图,非交易现场)|图片来源:RDNE Stock project / Pexels
中国企业先要问:进入巴西,我们缺什么?
对考虑进入巴西的中国企业,这些案例提出了一个实际问题:需要从零建立的本地能力,能不能靠收购拿到?它可能是一条经销渠道、一座工厂,也可能是一支熟悉客户需求、能持续交付的团队。
华新水泥在巴西的骨料收购,提供了一个现实参照。公司2025年3月18日的港交所公告显示,相关收购于前一天完成,交割时支付初始对价1.769亿美元,最终对价按交割日净现金和营运资本等调整。
通过收购伊塔图巴(Itatuba)和恩布(Embu)的相关股权,两家公司成为华新间接全资子公司。恩布做的是建筑用骨料业务,也就是砂石类建筑材料。这让华新直接拿到一块当地已有业务,而不是从向巴西出口产品开始。
同样的思路放到食品或技术服务行业,要检查的内容又不一样。想借品牌进入零售渠道,要看消费者认知和经销关系;想获得本地交付能力,要看客户合同、关键人员及其留任安排。收购价格之外,这些条件才决定资产能不能真正发挥作用。
还要弄清楚,被出售的业务能不能脱离原集团独立运转。销售和财务系统是不是共用,采购安排要不要重新谈,品牌使用权能保留多久——这些问题都会改变接手后的成本。新闻里的交易范围只是启动研究的线索,实际要投入多少资源,仍要落实到合同和经营细节。
对中国企业来说,首先要回答的不是“巴西现在有没有资产在卖”,而是“我们进入巴西,到底缺什么”。只有当出售资产里的品牌、渠道、产能、客户或团队和自身需求对得上,一条新闻才值得变成进一步的研究。
这也解释了本地研究与交易支持的价值:在谈报价之前,先核实卖方出售的边界、业务的实际质量,以及买方接手后的经营安排。把这些问题弄清楚,才能判断是推进收购,还是改用合作等其他方式进入。
(作者:Ryan Chen)
旭远资本联系方式
请联系我们
联系人:Élio Liang
地址:圣保罗市,Paraíso区,Rua do Paraíso 595号
邮箱:elio.liang@iestgroup.com