一、产品定义与核心功能
陶瓷基膜过滤系统是一种利用陶瓷材料作为分离介质的精密过滤设备。它通过微滤、超滤和纳滤三种孔径等级,把液体中的悬浮物、大分子和微小颗粒分离出来。陶瓷膜耐高温、耐酸碱、耐有机溶剂。它的使用寿命比有机膜更长。它适合处理成分复杂、腐蚀性强的料液。按产品类型划分,陶瓷基膜过滤系统分为微滤系统、超滤系统和纳滤系统。按应用领域划分,它覆盖啤酒、葡萄酒、植物蛋白、酵母抽提物、发酵液和其他餐饮,也用于污水处理、化学工业和其他领域。它的核心价值是提高产品澄清度、回收有效成分,并降低废水排放。
二、市场规模与增长态势
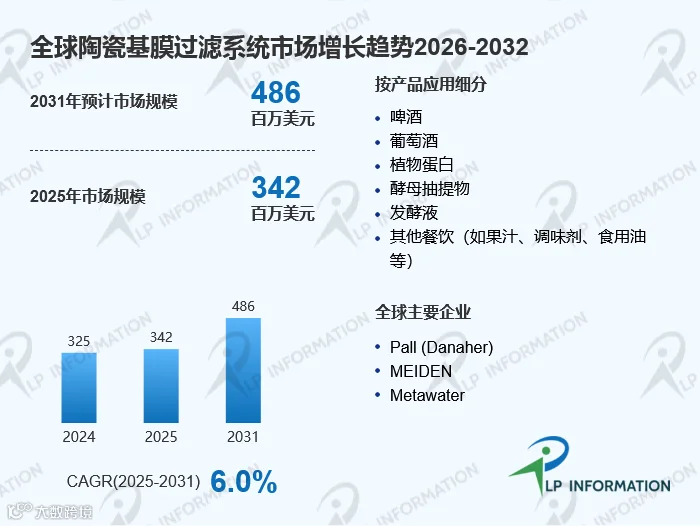
根据LP Information(路亿市场策略)的调研数据,2025年全球陶瓷基膜过滤系统市场规模约为3.42亿美元。预计2031年将达到4.86亿美元。2025年至2031年的复合年增长率约为6.0%。市场保持稳定增长。增长动力来自三方面。第一,食品饮料行业对澄清和除菌的要求提高。第二,植物蛋白和发酵液处理需求增加。第三,工业废水处理和资源回收需求扩大。从产品结构看,超滤系统和微滤系统占据主要份额。从应用看,啤酒、葡萄酒和植物蛋白是主要下游市场。
三、竞争态势与核心企业
全球陶瓷基膜过滤系统市场集中度中等。排名前五的厂商是Pall (Danaher)、MEIDEN、Metawater、ALSYS Group和久吾高科技股份有限公司。这五家企业合计占据超过49%的市场份额。其他主要企业包括Nanostone、Atech、TAMI、Novasep、Liqtech、Inopor、南京钛净流体技术有限公司、利顺科技、QUA Group和淄博东强环保设备有限公司。竞争焦点集中在膜通量、抗污染能力、清洗周期和使用寿命上。具备陶瓷膜材料研发、系统集成和工程服务能力的企业更有优势。
四、产品结构与需求场景
陶瓷基膜过滤系统按产品类型分为微滤系统、超滤系统和纳滤系统。按应用分为啤酒、葡萄酒、植物蛋白、酵母抽提物、发酵液、其他餐饮、污水处理、化学工业和其他领域。啤酒和葡萄酒行业关注澄清度和风味保留。植物蛋白和酵母抽提物行业关注蛋白回收率。发酵液处理关注分离效率和膜清洗周期。污水处理关注排放达标和回用率。下游客户包括食品饮料企业、生物化工企业和环保工程公司。他们需要设备运行稳定、清洗方便、寿命长。
五、区域布局与机会
从区域分布看,亚太地区是最大的陶瓷基膜过滤系统市场。它的占比约为37%。中国、日本和韩国在食品饮料和工业分离领域需求稳定。欧洲和北美都占据约28%的市场份额。这些地区工业基础强,环保法规严格。中东及非洲地区市场较小。但石油化工和水处理项目带来局部机会。整体来看,亚太地区是未来增量的主要来源。欧美市场以更新和升级需求为主。
六、产业链与价值分布
陶瓷基膜过滤系统产业链上游是陶瓷膜材料、支撑体、密封件和泵阀。中游是膜组件制造和系统集成。下游是食品饮料、生物化工和环保企业。价值链上,陶瓷膜材料是核心。它决定通量、强度和抗污染能力。系统集成和工艺设计影响运行效率。工程服务和膜清洗方案构成附加价值。具备膜材料研发、系统集成和工程服务能力的企业更有优势。
七、监管环境与合规要求
陶瓷基膜过滤系统涉及食品接触材料安全、卫生标准和环保排放要求。食品和饮料行业需要符合食品安全法规。污水处理需要满足排放标准。各国对食品接触材料和工业排放有不同规定。这些法规推动设备向高卫生等级、低能耗和长寿命方向发展。合规能力是进入食品和环保市场的基础条件。
八、进入壁垒与未来演进
陶瓷基膜过滤系统行业有一定进入壁垒。陶瓷膜材料需要技术积累。膜组件封装需要工艺经验。客户对运行稳定性和清洗周期要求高。新企业进入需要经过现场验证。未来,行业将沿三个方向演进。第一,高通量化。膜材料改进会提升处理能力。第二,抗污染化。表面改性和清洗技术会延长运行周期。第三,集成化。膜系统会与浓缩和干燥工艺组合,形成完整解决方案。整体来看,市场将保持温和增长。具备技术、工程和服务能力的企业会继续领先。