


今日分享
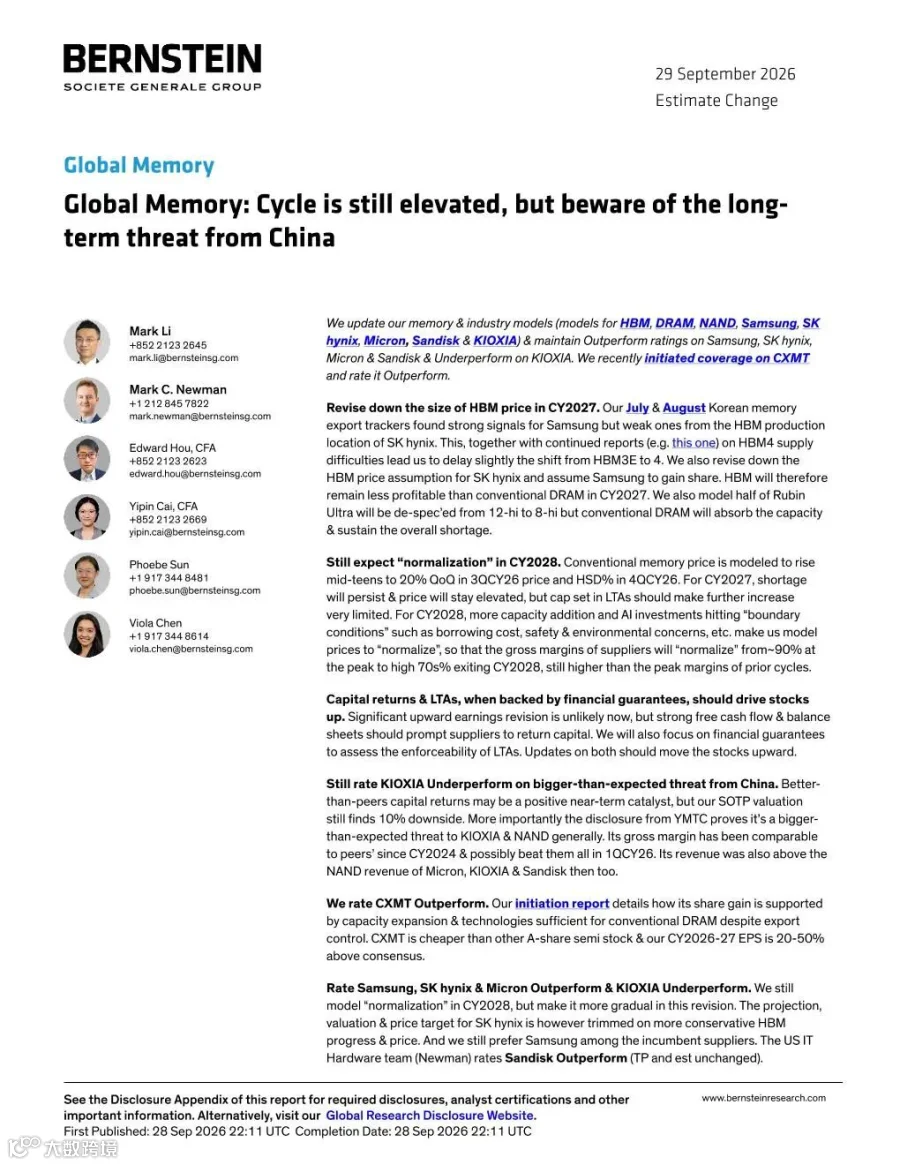
伯恩斯坦发布最新全球存储行业研究报告,对HBM、DRAM、NAND及头部厂商进行模型更新与评级调整。报告指出,尽管短期供需缺口支撑价格上行,但长期来看,随着供给释放及AI投资边界约束显现,存储行业将于2028年进入常态化周期。
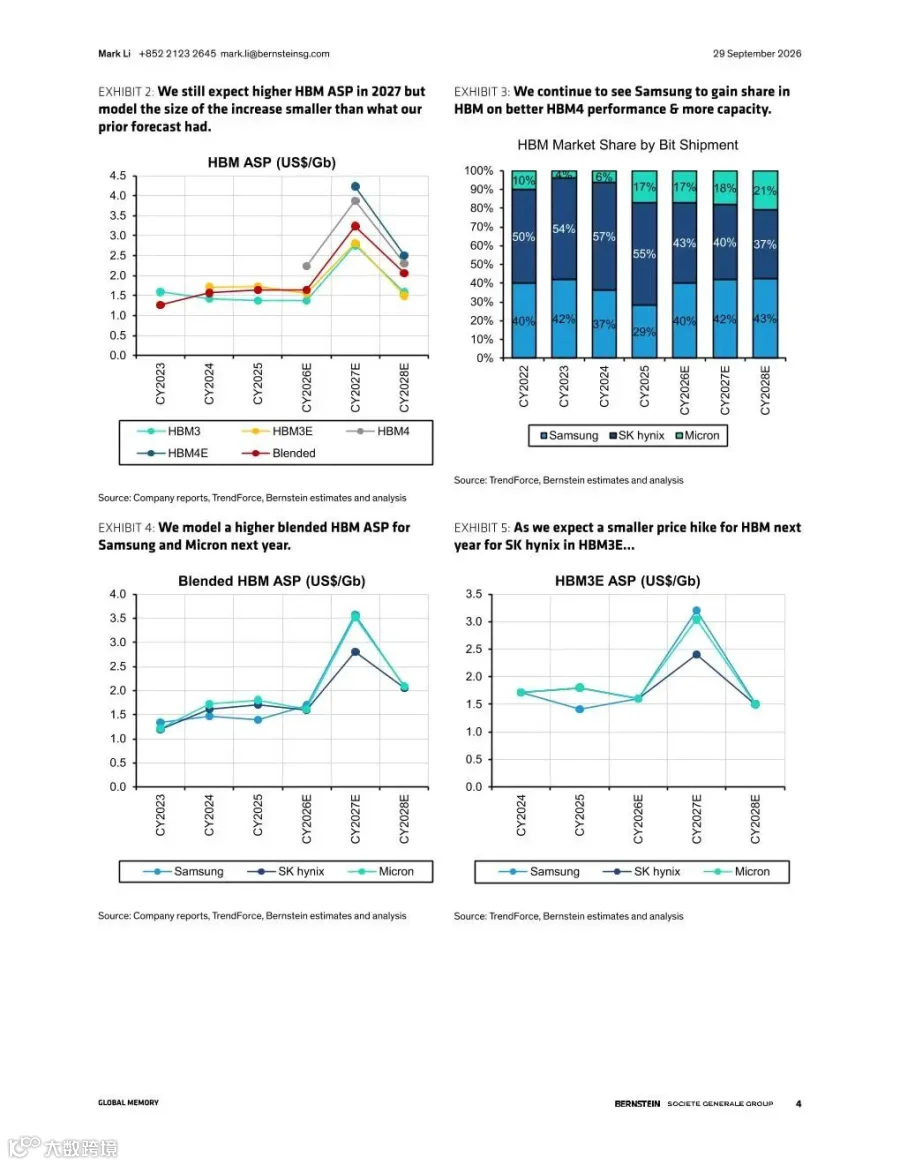
HBM迭代放缓,三星有望提升份额
受SK海力士HBM产出疲软及HBM4供应受阻影响,HBM3E向HBM4的迭代节奏延后。报告下调了SK海力士的HBM价格预期,预计三星将借此获取更多市场份额。值得注意的是,2027年HBM的盈利能力预计将不及传统DRAM。
此外,Rubin Ultra芯片规格由12‑hi调整为8‑hi,释放出的产能将转向传统服务器DRAM,这将有助于维持整体存储市场的紧缺格局。
行业周期预判:2028年回归常态化
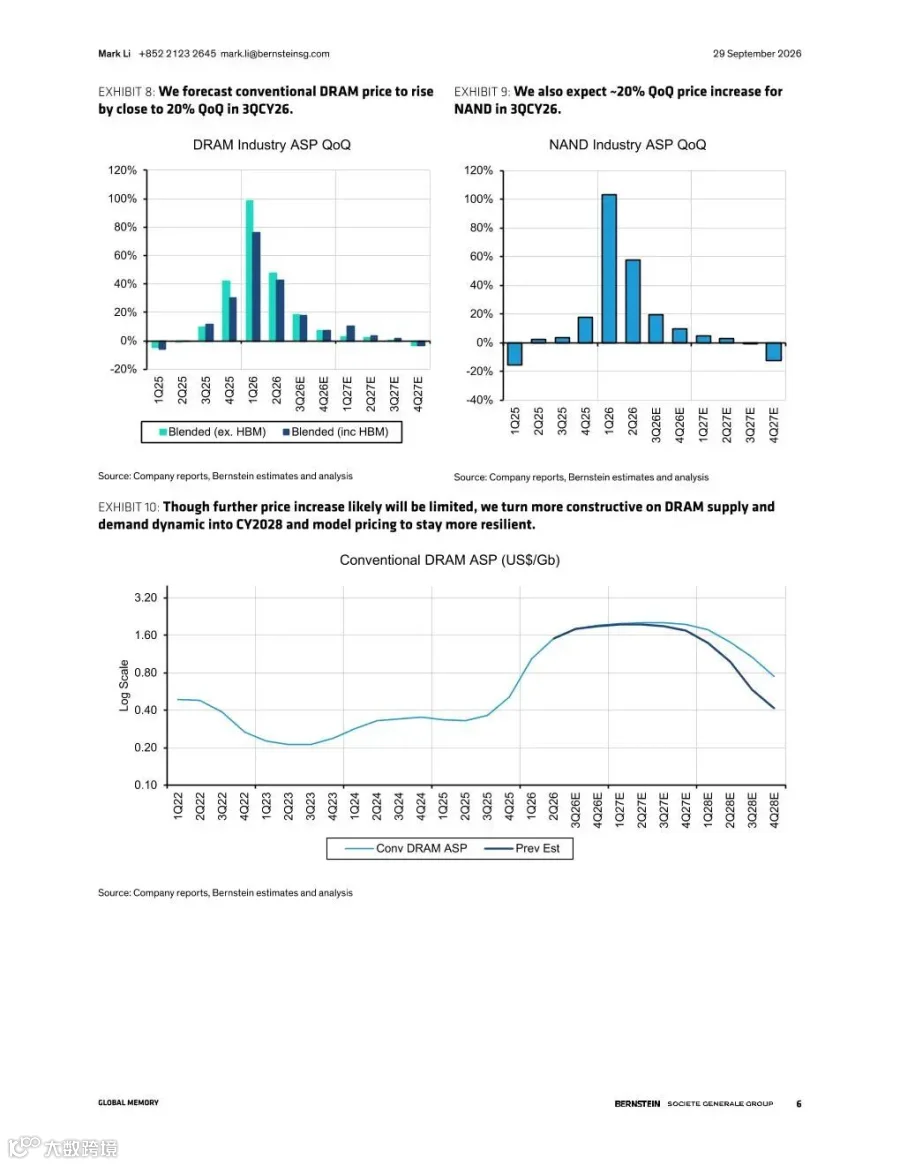
报告预测,2026年第三季度传统存储价格将环比大涨15‑20%,2027年供给缺口仍将持续。然而,长期协议(LTA)的价格天花板限制了进一步涨价空间。
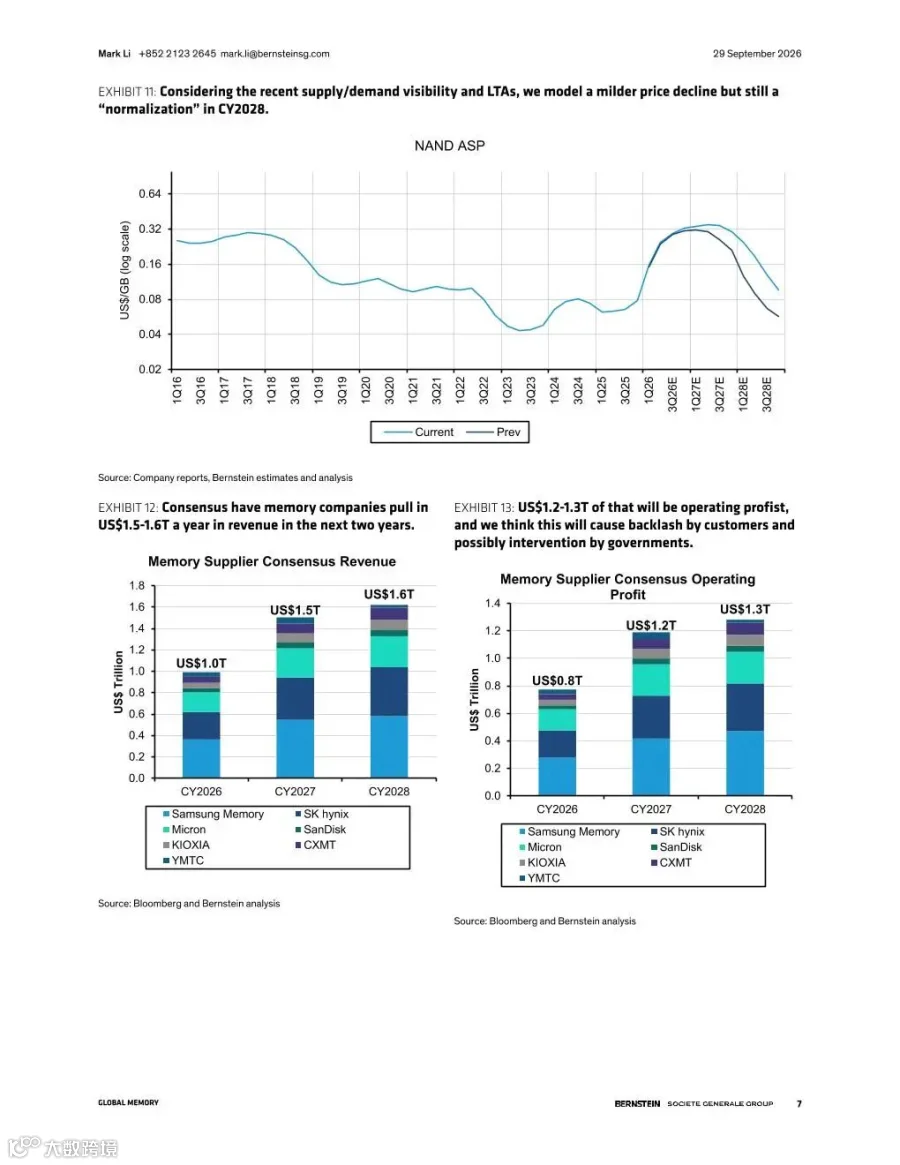
展望2028年,随着新增产能释放以及AI投资面临资金成本、安全环保等边界约束,存储价格将进入常态化阶段。届时,DRAM毛利率将从峰值约90%回落至70%以上,NAND毛利率回落至60%中段,但仍高于历史周期高点。
投资逻辑转向:关注股东回报与长期协议
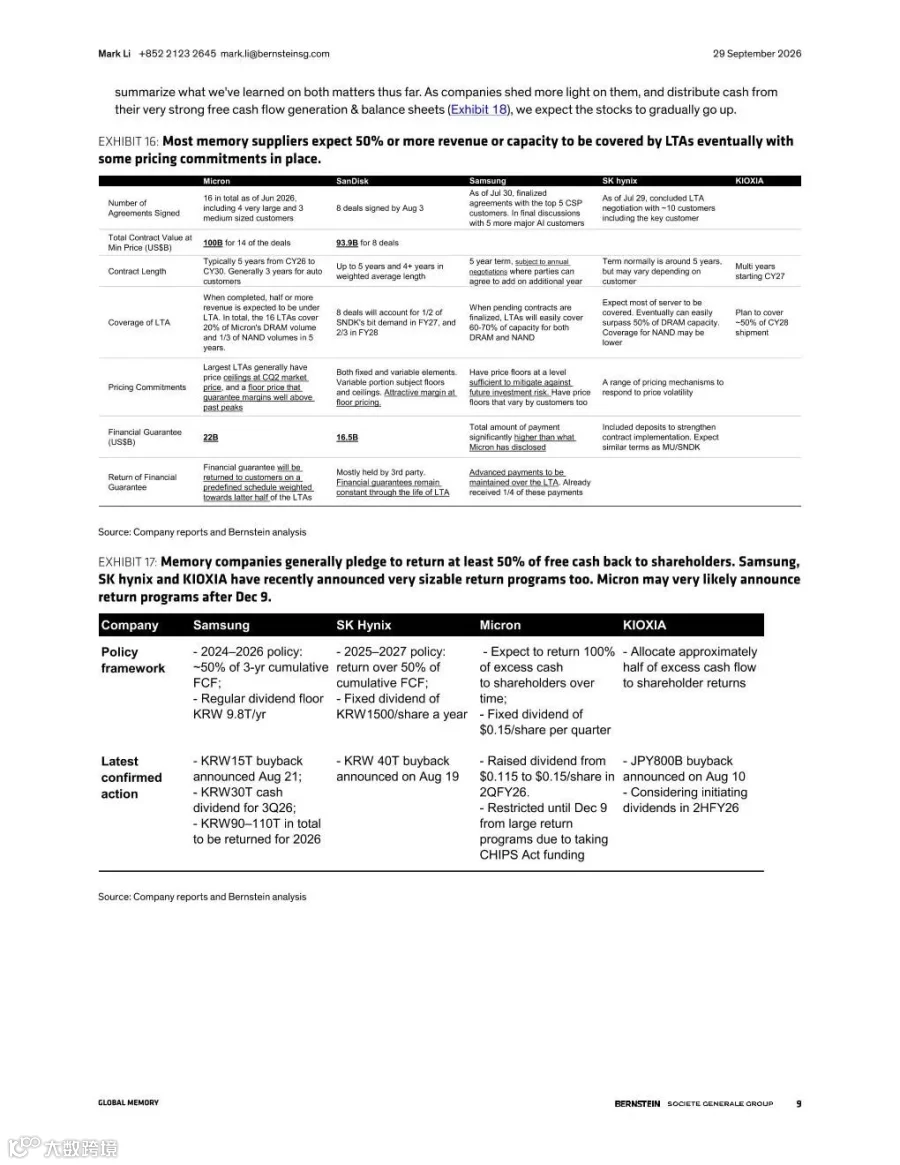
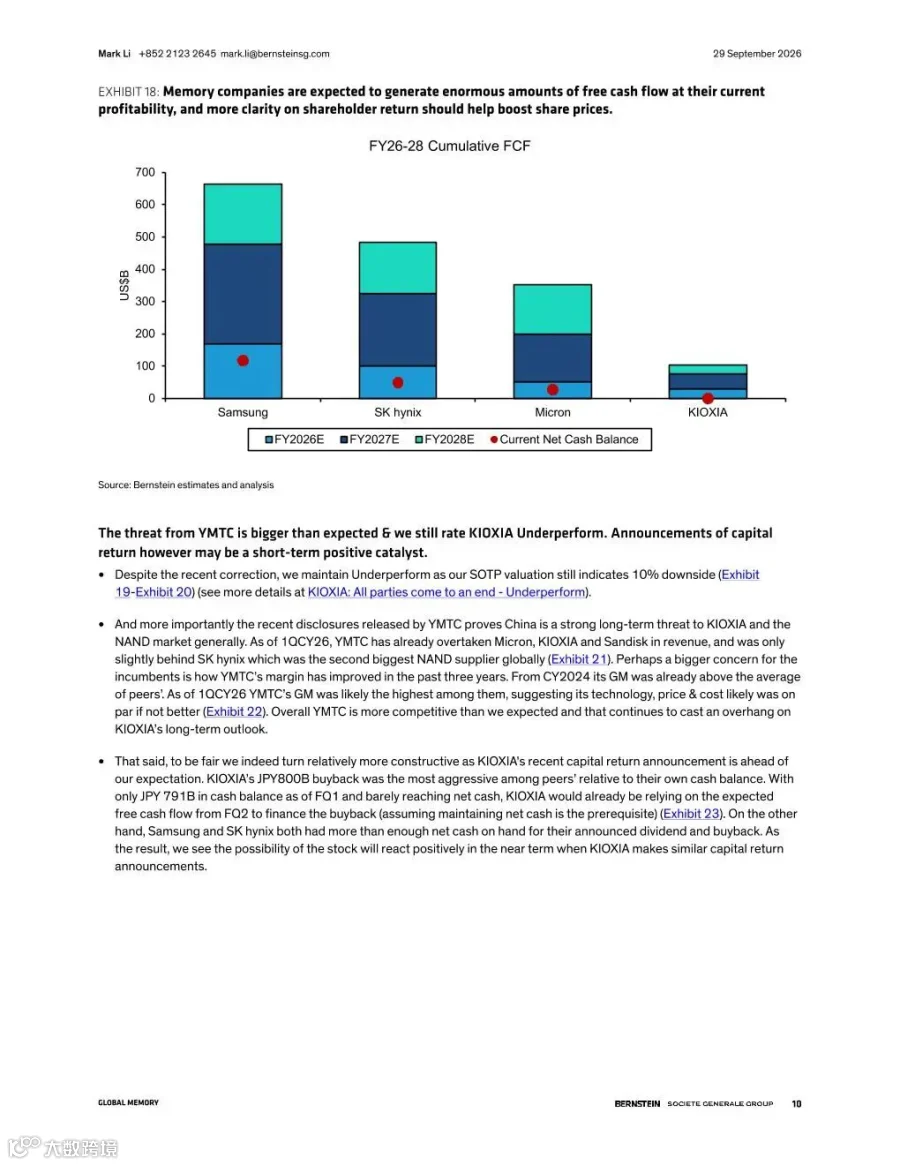
鉴于大幅盈利上修空间有限,企业充沛的自由现金流将主要推动股东回报。投资者应重点关注带有金融担保的长期供货协议,此类协议的履约保障将成为驱动股价上行的重要因素。
个股评级与目标价调整
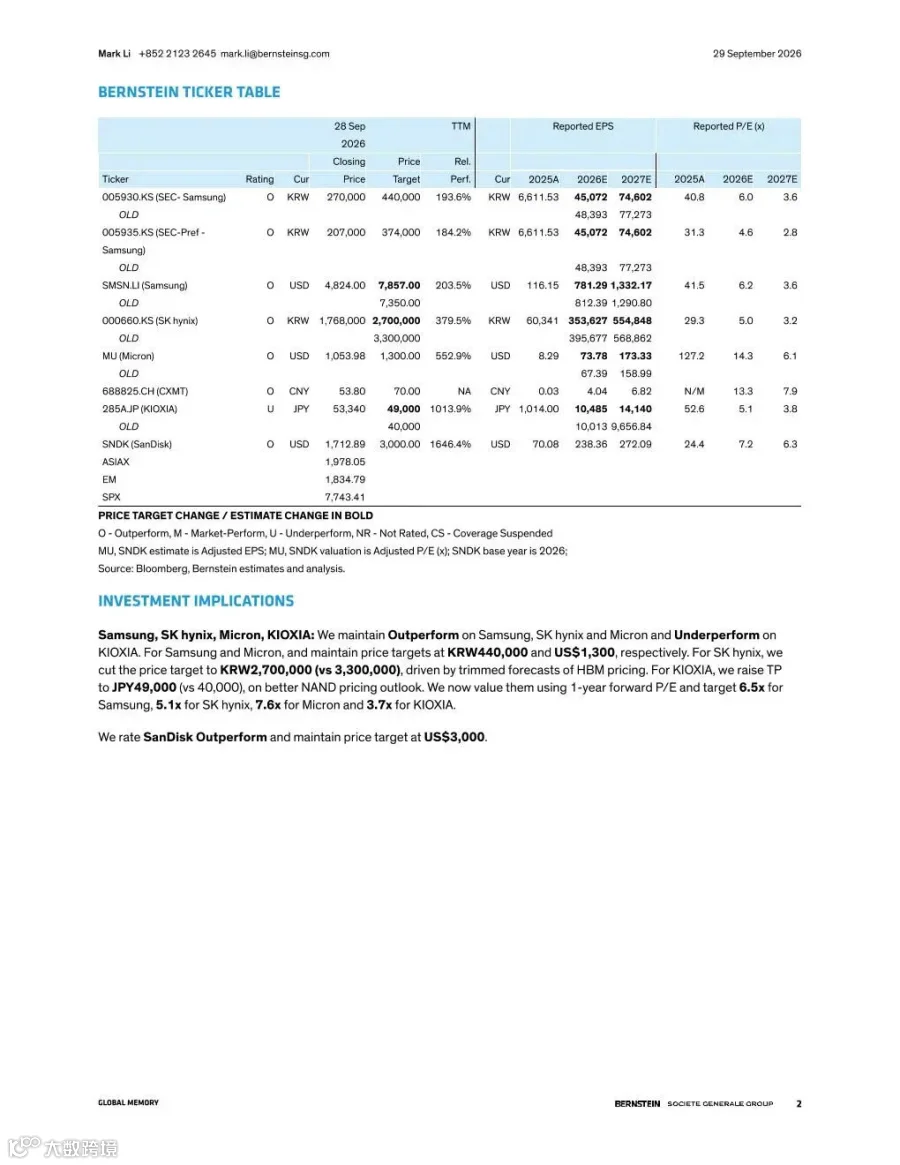
报告维持三星、SK海力士、美光、长鑫存储“跑赢大盘”评级,维持铠侠“跑输大盘”评级。
三星电子
HBM4进展顺利,市场份额有望提升,是传统存储厂商中的首选标的。
SK海力士
因HBM4进度不及预期,下调其目标价。
美光科技
更多受益于传统DRAM景气度回升,上调预测。
铠侠
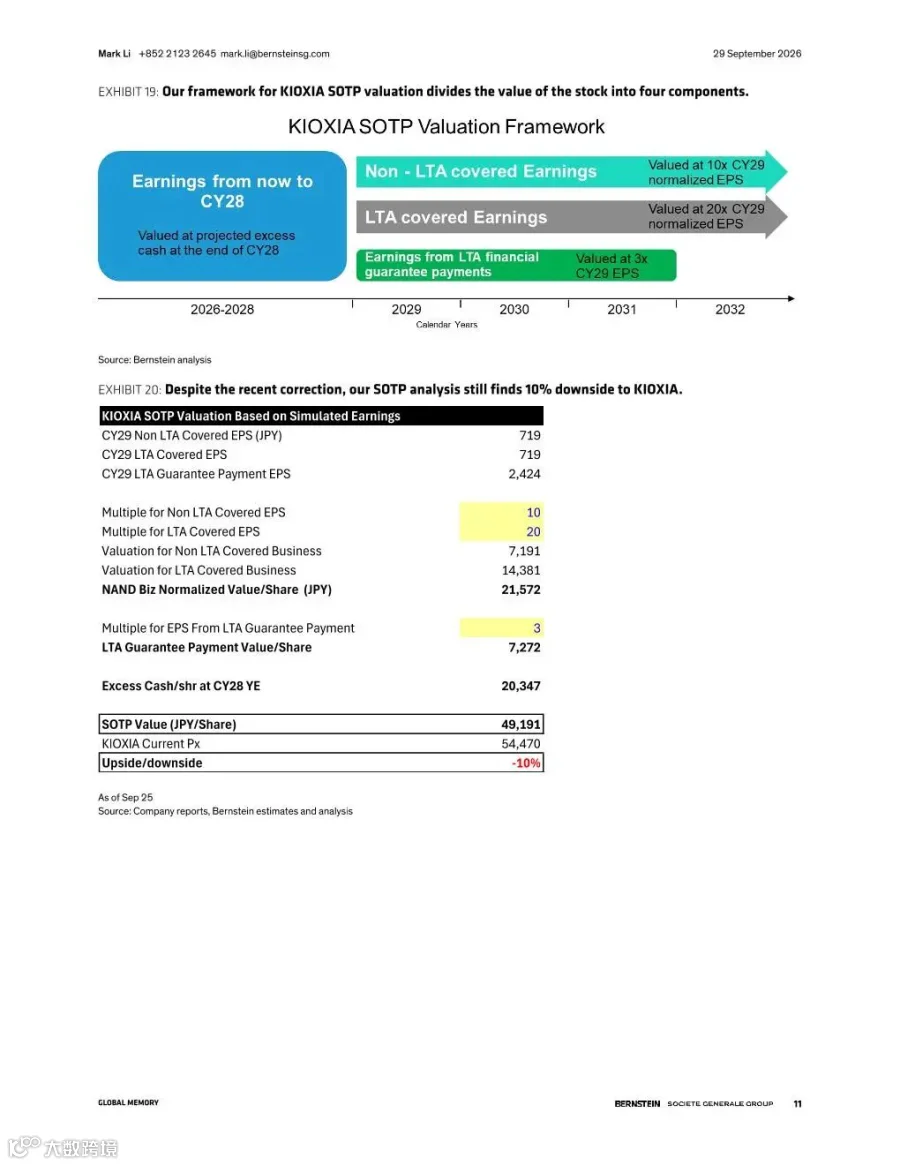
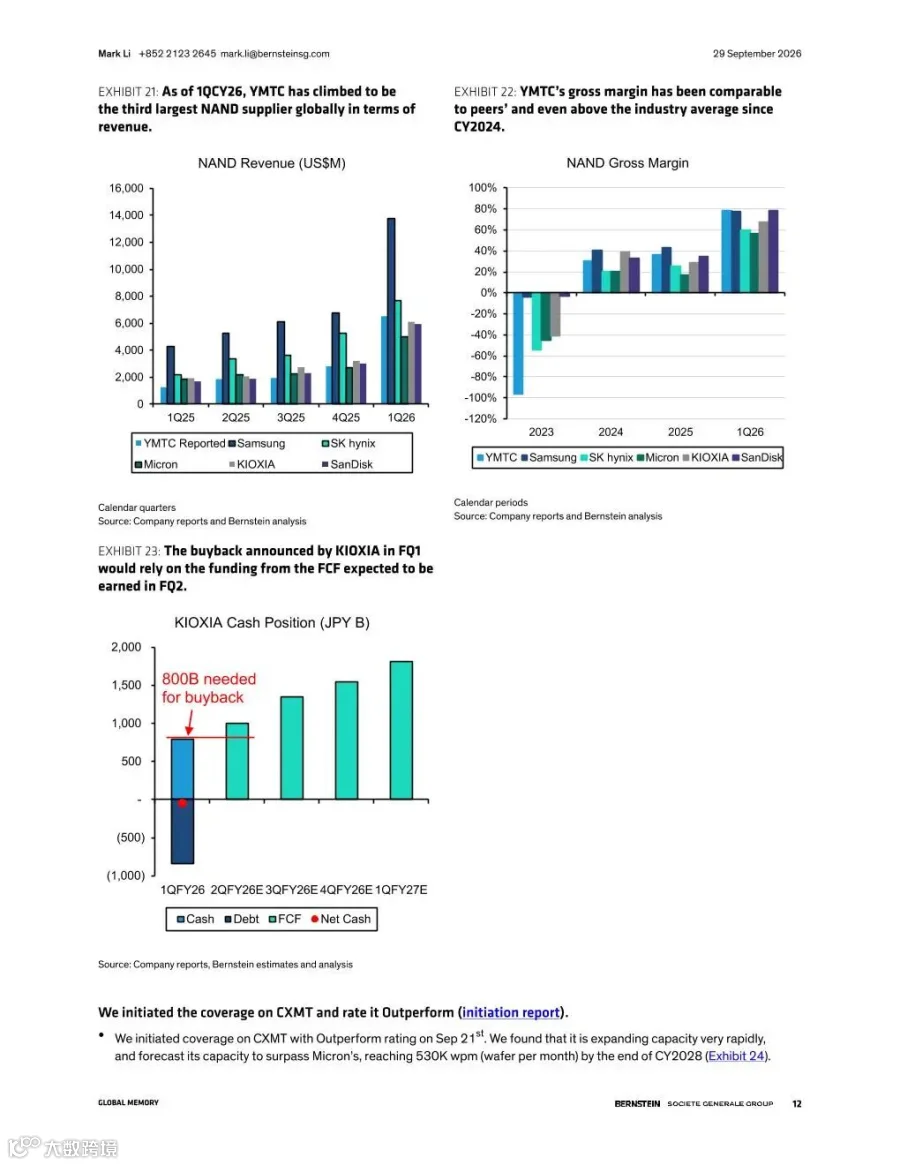
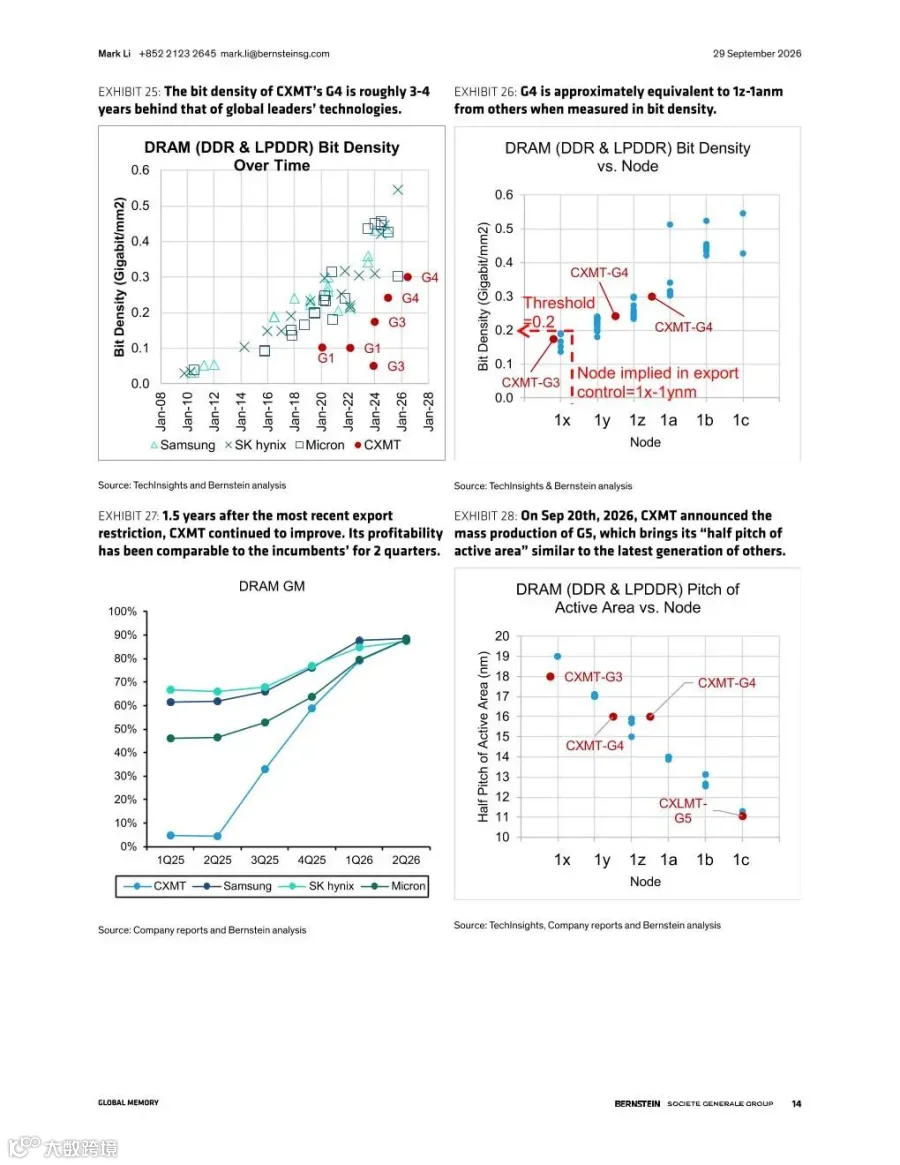
面临长江存储在技术与盈利方面的超预期竞争压力。尽管资本回购带来短期催化,但估值仍存在下行风险。
长鑫存储
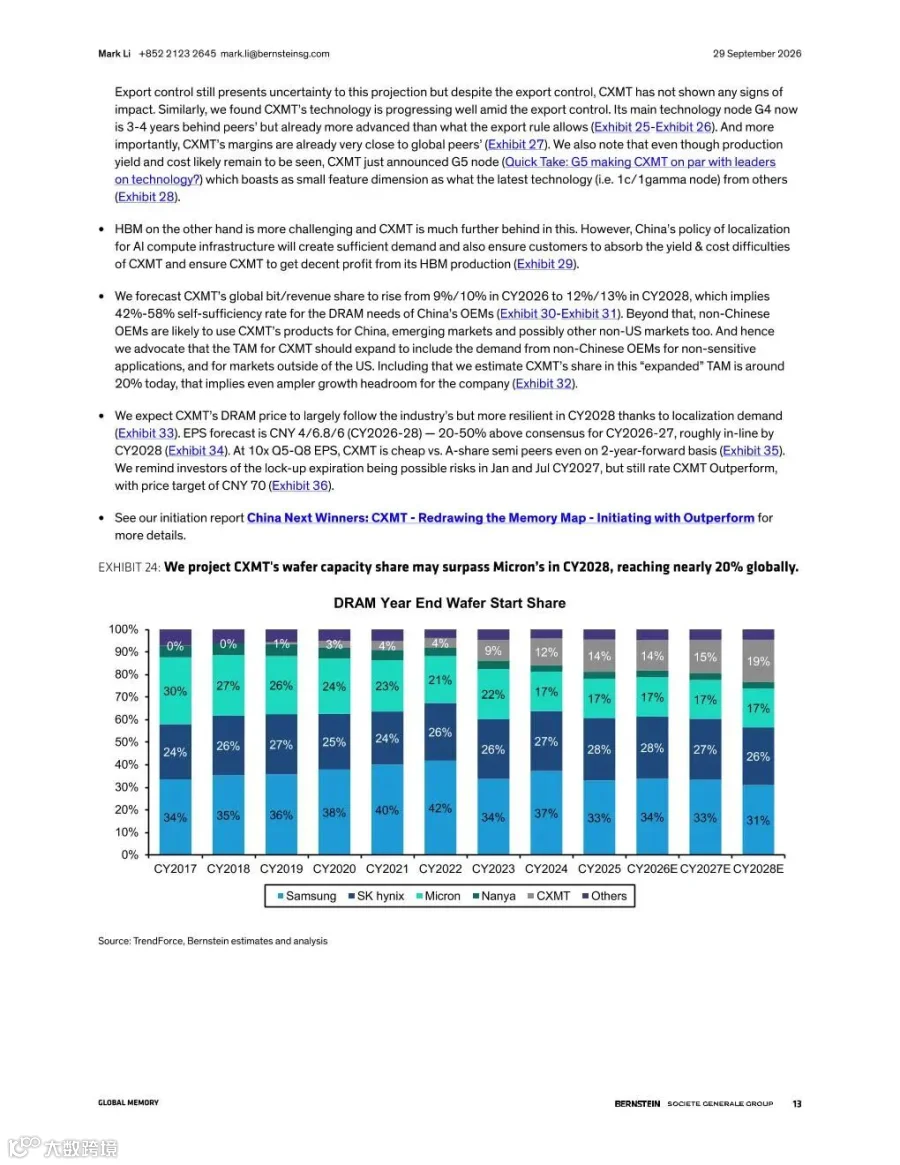
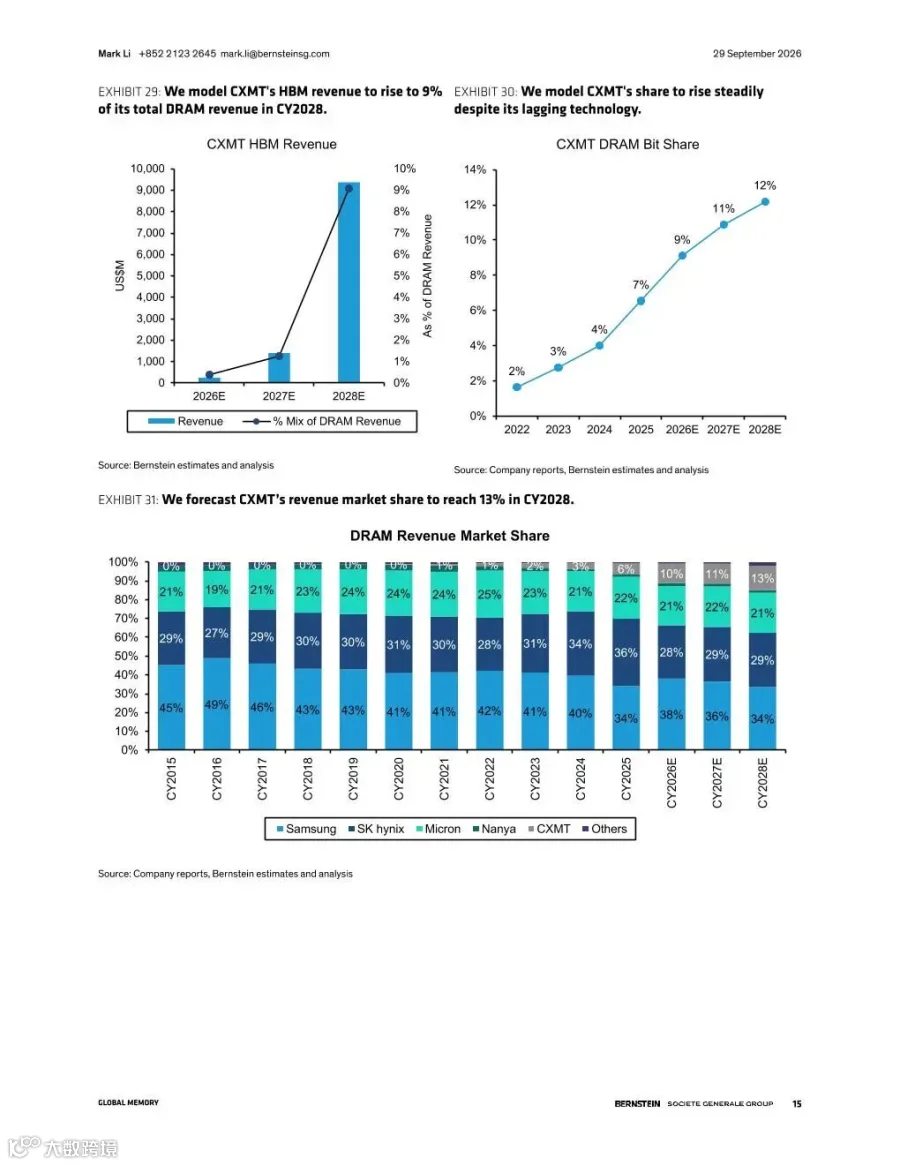
产能快速扩张,常规DRAM技术与盈利持续追赶,预计2028年产能有望超越美光。虽在HBM领域差距较大,但国内AI算力国产化提供需求支撑。需注意限售解禁风险。
报告节选



申明:报告旨在分享,版权归原作者所有。