


文 | 张佳儒
编辑 | 刘振涛
上半年亏损的按摩器械龙头奥佳华,近期股价却上演连续涨停行情。9月21日至24日,公司股价连续四个交易日涨停;9月28日开盘大涨9.6%,最终收涨2.04%;9月29日虽回调4.35%至8.13元,总市值仍达50.71亿元。
与股价狂欢形成鲜明反差的是公司基本面:奥佳华上半年营收27.03亿元,同比增长16.14%,但归母净利润亏损7392.40万元,创下2011年上市以来首次中报亏损。
在业绩承压背景下,股价异动主要受两大因素驱动:一是控股股东联合前高管向私募协议转让10%股份,且受让方承诺长期锁定;二是“健康服务机器人”及“养老概念”引发市场资金追捧。
“拼单”转让10%股权:财务投资还是另有伏笔?
9月18日晚,奥佳华公告显示,实控人邹剑寒、李五令及自然人股东魏罡,分别与上海峄昕私募基金管理有限公司(代表“峄昕澄真尊享三号私募证券投资基金”,下称“上海峄昕”)签署协议,拟合计转让6237.39万股,占公司总股本约10%。
本次交易单价为4.923元/股,总价款约3.07亿元。该价格触及监管规定的折价下限,即协议签署前一交易日(9月16日)收盘价5.47元的90%。相较于9月29日8.13元的收盘价,受让方已具备显著账面浮盈空间。

此次交易呈现出多方“拼单转让”特征,由两名实控人与一名前高管共同出让以凑足10%比例。根据《公司法》及《民法典》相关释义,持有10%以上股份的股东拥有请求召开临时股东会会议的权利。
除潜在治理权外,交易附带明确约束:受让方持股超5%期间,有权提名不超过一名董事候选人;同时承诺自股份过户完成之日起18个月内不减持。
对于转让动机,奥佳华证券部表示属股东个人决定,魏罡已不再任职。鉴于受让方上海峄昕旗下基金成立不足10个月,且交易时点恰逢股价启动前夕,市场猜测这是否意味着带有产业资源的投资方借道进场,意在业务整合或股权调整。
上海峄昕方面澄清,此次受让基于对公司长期价值的认可,不以谋求控制权为目的。奥佳华亦表示,转让不会对公司治理及持续经营产生重大影响。然而,“10%股权+董事提名权+18个月锁定期”的组合,仍为市场留下了想象空间。
上市15年首次半年报亏损,机器人业务成色几何?
除股权变动外,奥佳华新布局的“健康服务机器人”业务成为资金追捧的另一核心逻辑。作为按摩器械龙头,奥佳华采用“自主品牌+ODM”双轮驱动模式,ODM业务连续二十年位居全球前列,自主品牌在亚、美、欧多地市场份额跻身前三。
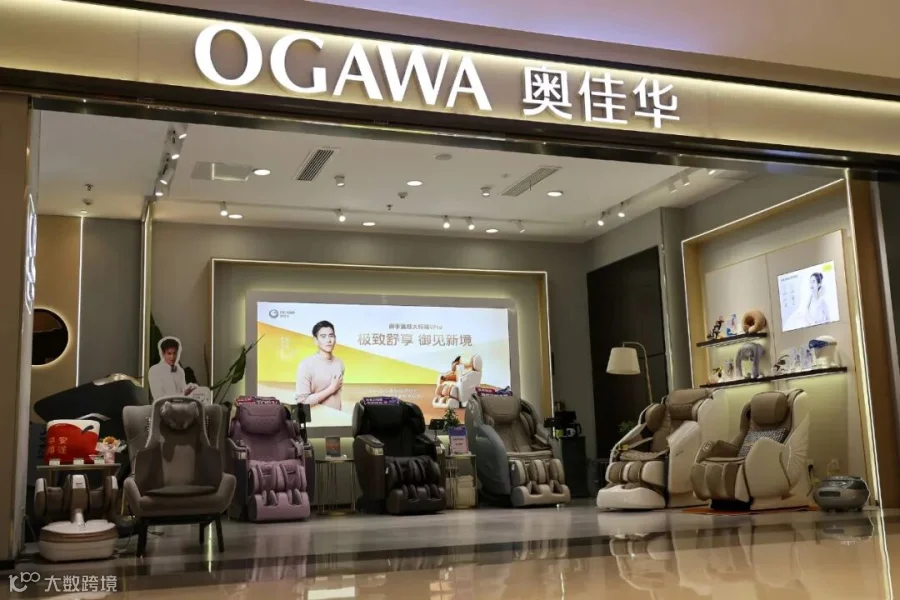
尽管行业地位稳固,公司近年却陷入“增收不增利”困境。2024年至2025年,营收虽分别达48.33亿元和50.87亿元,但归母净利润同比大幅下滑。2026年上半年,营收增长16.14%至27.03亿元,归母净利润却亏损7392.40万元,系上市以来首次中报亏损。
亏损主因包括汇率波动产生的7179.36万元汇兑损失及部分非主业亏损。由于国外销售占比高达73.20%,高额汇兑损失对公司业绩冲击明显。
为寻求第二增长曲线,奥佳华于2026年1月成立全资子公司奥佳华机器人,并通过基金参股具身智能企业星海图,以探索前沿技术合作。但公司明确澄清,服务机器人业务尚处初期,未形成销售收入,对当期及未来业绩暂无重大影响。
此外,受益于银发经济政策利好,奥佳华被贴上“养老概念股”标签。尽管部分健康护理产品可应用于养老场景,但公司表示相关营收占比不高,对整体业绩影响有限。
总体而言,奥佳华凭借深厚的产业基础与全球化渠道,仍具备抵御周期波动的能力。但在盈利承压之际,新赛道的战略布局能否转化为实质业绩,仍需时间验证。