


近期,不少跨境卖家提出“Shopee货架电商必然衰败,TikTok内容电商才是未来主流”的观点。作为一名深耕跨境行业七年的从业者,从早期店群铺货到如今的本土化品牌运营,笔者见证了行业的起伏变迁。
诚然,TikTok短视频带货具备极强的爆发力,能迅速拉动新品销量与GMV。但断言“货架电商走向衰败”不仅过于绝对,更易误导中小卖家及新手。本文将深入剖析两种模式的底层逻辑、数据表现及融合趋势,为卖家提供理性的决策参考。
一、底层消费逻辑:人找货 vs 货找人
1. 货架电商:稳定刚需,复购为王
货架电商的核心逻辑是“人找货”。当买家产生明确需求(如家居收纳、日用百货)时,会主动在Shopee等平台搜索关键词,通过对比价格、评价及物流时效完成下单。
这种需求具有稳定性、可持续性及日常刚需属性。即便没有内容种草,用户仍会主动搜索购买。其特点虽无爆发性增长,但胜在订单稳定、复购率高且用户资产可沉淀。只要产品质量、履约能力及店铺权重保持稳定,便能长期获取平台搜索流量,构成卖家的基本盘。
2. TikTok内容电商:冲动消费,波动剧烈
TikTok内容电商的核心逻辑是“货找人”。用户初衷多为娱乐,因刷到感兴趣的内容被“种草”,进而产生冲动性购买。该模式尤其适合新品、高颜值、新奇特及非标品。
一旦视频爆款或直播间人气高涨,订单量可瞬间起飞。但其短板同样显著:流量波动极大,若内容热度下降,单量可能断崖式下跌。此外,持续产出优质内容需投入大量人力、达人资源及投流成本,试错门槛高。由于属于被动种草,退货率普遍高于货架电商,且内容生命周期短,停更即意味着流量枯竭。
二、数据透视:流量规模与营收转化
通过对比国内电商平台数据,可以更直观地理解两种模式的差异。(注:以下数据统计口径为用户实际支付的全平台交易总额,剔除平台自营营收及服务费差异,确保可比性。)

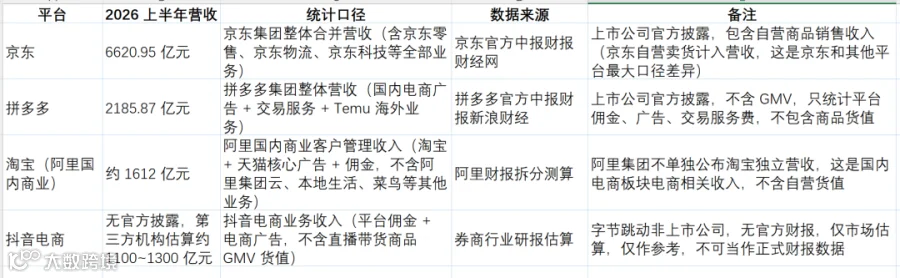

基于Q2国内四大电商平台营收数据,粗略估算6月份营收(假设季度收入均匀拆分,实际6月受618影响通常更高):
- 京东:约1155亿/月
- 拼多多:约375亿/月
- 淘宝:约275亿/月
- 抖音电商:约200亿/月
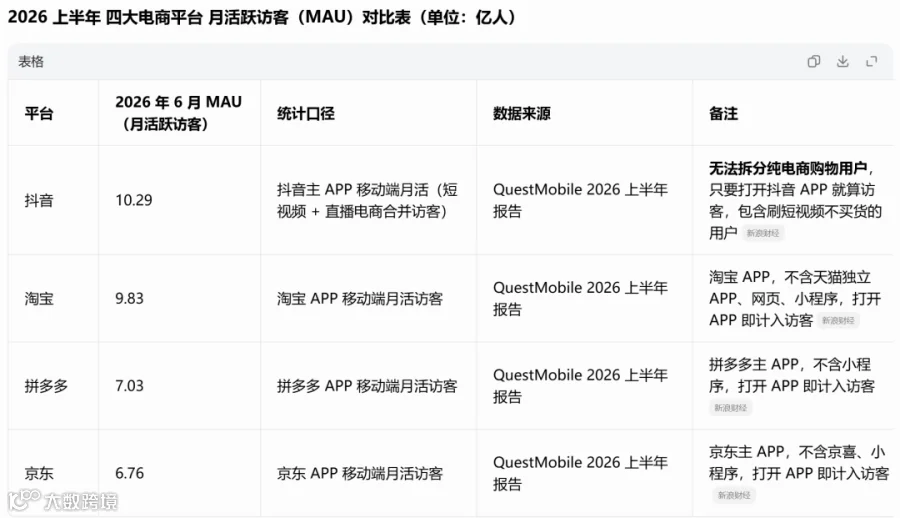
从MAU(月活跃用户)来看,抖音APP访客体量居首,远超淘宝、拼多多和京东。然而,抖音巨大的流量池中,绝大多数用户仅为浏览短视频而非购物。10.29亿的访客仅转化为200亿的营收,说明其电商转化率远低于传统货架平台。这印证了“流量大不等于购买力强”的观点。
三、趋势研判:全域融合,非零和博弈
将货架电商简单等同于“搜索上架”,是对Shopee等平台的误解。目前,Shopee已不再是单一的货架平台,站内直播、短视频及内容种草板块占比逐年提升,呈现出“货架+内容”深度融合的态势。
反之,TikTok Shop也在大力布局商城商品卡,强化搜索功能,试图承接用户的主动购买需求。两个平台正在互相借鉴,逐步演变为综合性的全域电商平台。

从长远来看,未来市场不会是单一模式独霸,而是全域融合。用户需求分为两类:一类是有明确目标的主动搜索比价,另一类是无目的的浏览种草。这两种需求将长期共存,互为补充,而非相互替代。
四、卖家策略:中小卖家的生存之道
对于资金、资源及能力有限的中小卖家及新手而言,选择逻辑应更为务实:
1. 货架电商是稳妥的基本盘
Shopee等货架平台运营逻辑清晰,数据可复盘,风险可控。通过精细化选品与供应链管理,店铺可积累权重,实现订单的稳定增长。虽然爆发力不足,但胜在细水长流,越做越轻松。
2. 内容电商作为进阶放大器
TikTok兴趣电商适合作为业务发展的第二步。在具备一定基础后,将其作为订单和销售额的放大器,而非开局唯一的依赖。若缺乏持续输出优质内容及对接本地达人的能力,盲目入场容易陷入高成本、低回报的困境。
综上所述,无论东南亚市场格局如何演变,货架电商因其稳定性,始终是卖家赖以生存的“基本盘”。建议在稳固货架基础之上,再行探索内容电商的可能性。