



综合中国海关数据及公开报道,2026年上半年非洲自中国进口电动两轮车与三轮车总额达1.146亿美元,同比增长60%。非洲交通电动化正从概念走向实际采购,市场呈现显著的区域分化特征。
区域分化:北非重整车,东非高渗透
北非以整车进口为主,增长迅猛。摩洛哥以8.02万辆、价值2170万美元位居首位,埃及和阿尔及利亚紧随其后。该区域主要进口整装滑板车和摩托车,订单多为成熟产品,具备“即买即卖”的商业属性。
撒哈拉以南非洲,南非为领头羊。南非以1.96万辆、约690万美元的进口量成为南部非洲最大目的地,也是该地区市场的核心驱动力。
东非亮点在于高渗透率。乌干达2025年电动摩托车销量超3万辆,占非洲市场份额约43%,每售出5辆摩托车中约有1辆为电动;肯尼亚销量超2.5万辆,同比翻倍,占当地新注册两轮车约15%。
驱动因素:经济性与换电模式双轮驱动
非洲摩托车广泛用于载客和送货等商业运营。2025-2026年间,三大关键变量推动电动化普及:
1. 能源成本优势显著。肯尼亚摩的司机日均收入约10美元,此前近一半用于加油。改用电动车后,每公里能源成本仅为燃油车的十分之一,运营成本大幅降低。
2. 换电模式解决补能痛点。针对电网不稳和充电桩稀缺问题,“车电分离+电池租赁(BaaS)”成为主流方案。以Ampersand为例,其在卢旺达和肯尼亚日均处理约1.8万次换电,单次耗时约2分钟,费用约1.6美元。高效换电提升了骑手接单效率,直接增加收入。
3. 政策支持力度加大。乌干达发布国家电动出行战略,提供税收减免和本地组装激励;卢旺达和肯尼亚通过财政补贴及准入政策,加速摩的电动化进程。
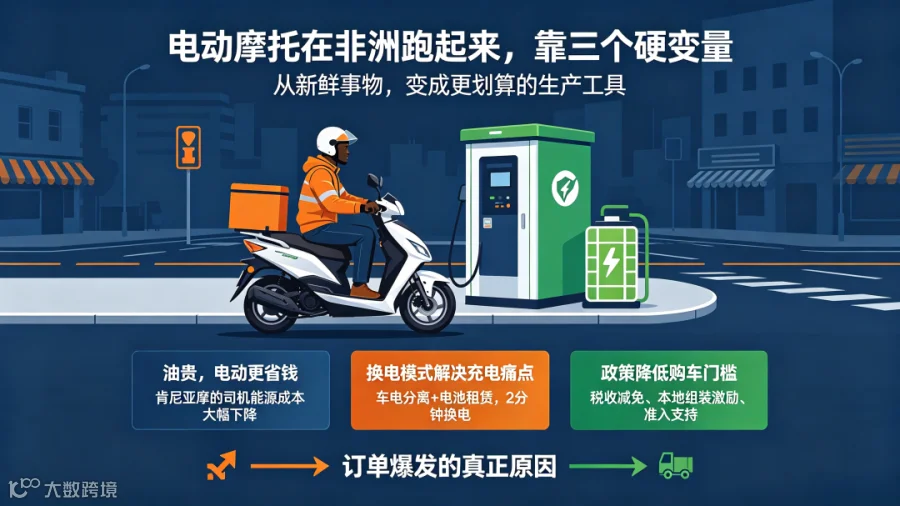
上述因素叠加,使电动摩托从“新鲜事物”转变为“高效生产工具”,促成订单爆发。
产业链机会:除了整车,还有四大盈利环节
整车出口虽显眼,但利润分布广泛。以下四个环节蕴含更多商业机会:
整车出口(侧重北非):适合具备整车产能、认证能力及完善售后体系的工厂,主要面向摩洛哥、埃及等市场。
电池与换电配套:随着保有量增长,电池包、换电站及充电设备需求激增。中资企业模式正从单纯卖车转向“建网+本地制造+投资”。例如,2026年6月雅迪在肯尼亚推出商用车型KIFA,上海增途资本向Spiro投资5500万美元。
配件与易损件:电机、控制器等核心部件高度依赖进口,而坐垫、车架等简单件已有本地生产。中小工厂可切入核心部件这一长尾市场。
本地组装与运营:东非等地出现锂电池组装厂建设趋势,本地化是未来方向,但对资金和海外资源整合能力要求较高。
企业路径选择:依据体量精准切入
不同规模企业应根据自身资源选择合适路径:
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
建议中小外贸工厂从配件或散件出口入手,通过小批量试单验证市场,再逐步放量。具备综合实力的企业可考虑整车出口或本地化布局,需明确目标市场差异:北非偏好整车,东非倾向本地化及换电配套。
风险提示:出海前需规避四大陷阱
1. 认证与准入壁垒。非洲各国标准不一,北非与东非互不互通。务必提前查询目标国准入清单,避免一证多用的误区。
2. 售后与备件供应。当地路况复杂、使用强度高,售后响应速度直接影响品牌口碑。整车出口需预先规划维修网络及备件补给机制。
3. 汇率与回款风险。当地货币波动较大,回款周期长。需在签约前设计好定价机制、锁汇方案及收款方式,防止汇兑损失侵蚀利润。
4. 盲目压货。市场热度不等于单点盈利。建议先小批量试单,跑通清关及分销流程,确认业务稳定性后再扩大备货规模。
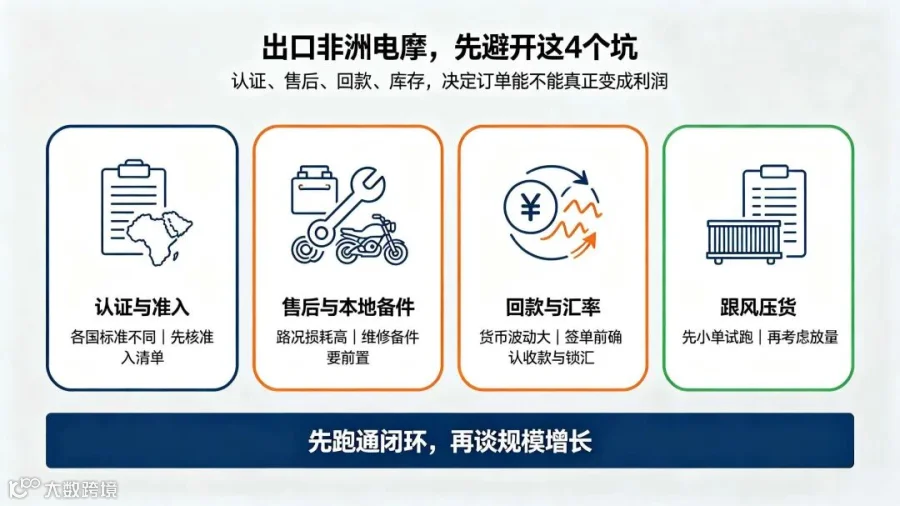
非洲电动两轮车市场采购信号日益清晰。供应商应聚焦自身优势环节,提前解决认证、售后及回款等实际问题,审慎扩张。市场机遇广阔,但更青睐准备充分的参与者。
数据来源:美联社2026年9月10日报道、中国海关进出口数据、Ampersand官网及公开报告、乌干达税务局公开数据、肯尼亚交通部统计、世界银行及公开行业分析报告。部分数据因统计口径不同可能存在差异,请以各机构最新发布为准。
