


2026年9月,随着“15号文”落地满一年,跨境电商税务合规进入深水区。赛维1.0模式因“平台数据报送与店铺零申报”的巨大差异,面临严峻的预警压力。部分地区税务机关明确要求按店铺主体如实申报纳税,在此背景下,“赛维2.0模式”应运而生。其核心逻辑在于将店铺公司从“零申报”转变为“独立纳税”,从根本上解决数据比对冲突。
一、赛维2.0模式解析
(一)诞生背景
“15号文”规定亚马逊等平台需向税务局报送店铺销售数据。在赛维1.0模式下,国内店铺公司长期实行零申报,导致平台报送销售额与税务申报数据严重不符,频繁触发税务预警。为响应部分地区税务局“按实际经营主体申报”的要求,同时解决平台数据合规问题,“境外采购、境外销售”的赛维2.0模式成为新的解决方案。
(二)核心逻辑
该模式通过重构交易链条,实现境内出口公司与境内店铺公司的风险隔离:
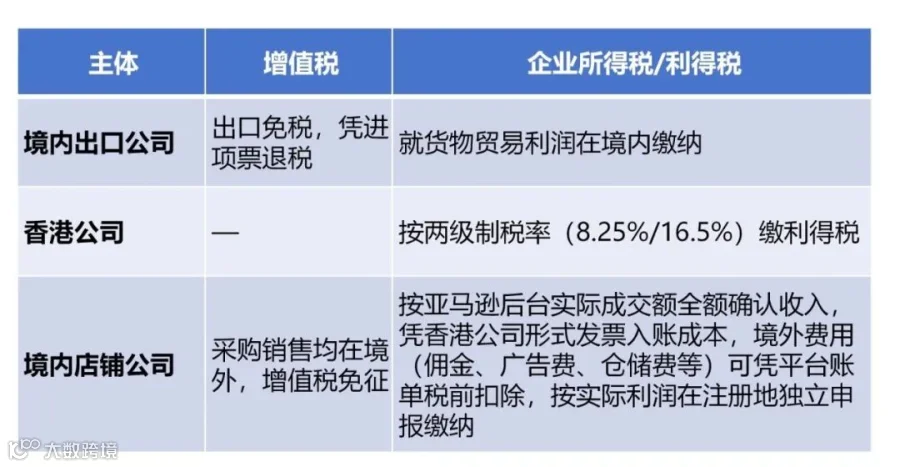
- 境内出口公司:负责集中采购、报关及申请退税;
- 香港公司:作为中间枢纽,进行境外结算与转售;
- 境内店铺公司:在境外完成采购与销售,确认收入并独立纳税。
简言之:国内公司采购出口 → 卖给香港公司(境外结算) → 香港公司转卖给店铺公司 → 店铺公司面向C端消费者销售。
(三)三流闭环详解
1. 货物流
路径:国内供应商 → 出口公司(0110一般贸易出口)→ 香港公司 → 境内店铺公司(视为境外采购)→ 亚马逊FBA仓 → C端消费者。
关键点:货物所有权先转移至香港公司,再转售给店铺公司。店铺公司的采购与销售行为均发生在境外,实现“两头在外”。
2. 资金流
路径:C端消费者 → 亚马逊平台 → 第三方支付工具 → 境内店铺公司公户 → 支付香港公司采购款及境外运营费用。
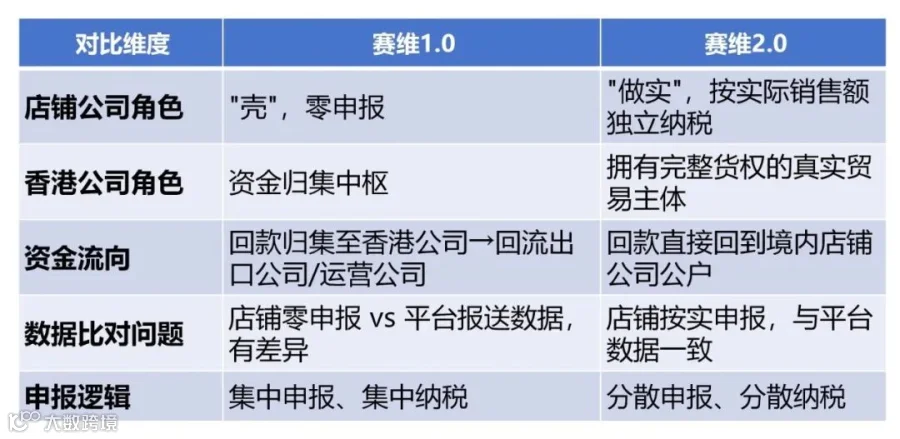
关键点:这是与1.0模式的最大区别。1.0模式资金归集于香港公司,而2.0模式资金直接回流至境内店铺公司公户,确保收入与纳税主体一致。
3. 税务流
(四)赛维2.0 vs 赛维1.0 核心区别
二、赛维2.0模式的三大争议点
争议一:境外费用税前抵扣标准不统一
亚马逊卖家的平台佣金、广告费、仓储费等海外成本占比可能高达50%,但通常仅有形式发票或支付账单。能否全额在企业所得税前扣除,各地执行标准不一:
- 部分税局认可境外形式发票;
- 部分税局要求广告费税前扣除限额为当年销售收入的15%(超额部分可结转)。
若大额境外成本无法正常扣除,可能导致账面净利润虚高,进而产生巨额企业所得税负担。
争议二:财务工作量与管理成本激增
赛维2.0要求每个店铺公司开设对公账户,独立记账、独立申报,凭证账簿必须完整。对于拥有几十甚至上百家店铺的卖家而言,财务核算工作量呈指数级增长,需额外增加专业财务人员,管理成本大幅攀升。
争议三:资金安全与控制权风险
为规避平台关联封店,许多卖家的店铺公司法人为员工或亲属代持。在2.0模式下,资金需回流至这些店铺公司的公户,引发两大风险:
- 资金分散:脱离集团统一归集调度,难以统筹管理;
- 权属风险:资金长期沉淀在代持人控制的账户中,存在挪用、司法冻结或权属纠纷隐患。
三、赛维2.0适合什么样的亚马逊卖家?
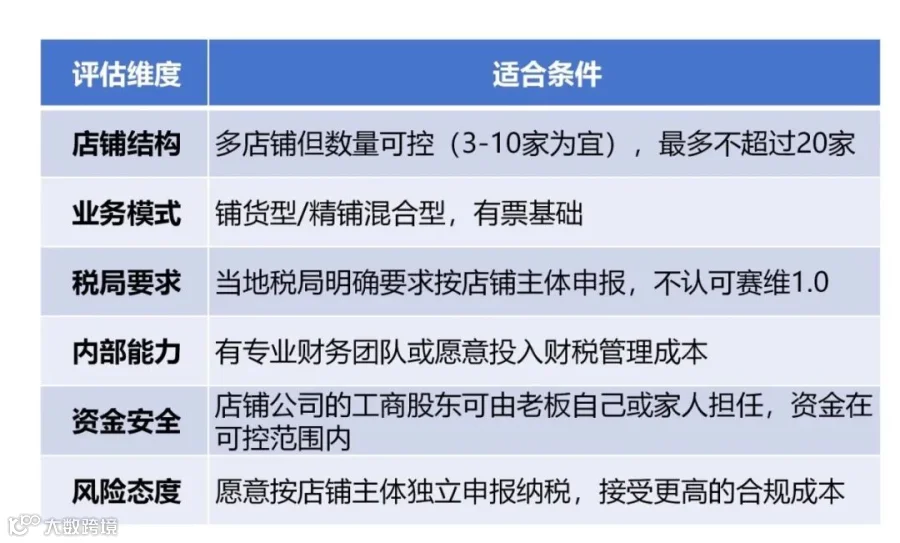
赛维2.0并非1.0的全面升级版,而是特定监管环境下的“必选项”。以下四类卖家较为适配:
- 店铺数量适中(3-10家):财务独立核算成本可控,管理难度在可接受范围内;
- 属地监管严格:当地税务局明确要求按店铺主体申报,需直接解决数据比对问题;
- 股权架构清晰:店铺公司由老板或其直系亲属持有,资金回流至自控账户,保障资金安全;
- 基建完善:拥有专业财务团队及完善的ERP系统,能支撑多主体独立核算的复杂需求。
决策建议:是否切换至2.0模式,核心考量三点:①店铺数量规模;②股东是否为实控人;③当地税务监管态度。三者皆符合则果断执行;若有任一条件不符,建议谨慎评估或寻求其他合规路径。