

定价锚点从“资源”转向“业务结果”,云基础设施需要重新定义
-
资源层:算力规模、Token成本、推理效率是基础门槛,但已非决定性因素; -
平台层:模型效果、数据至推理的完整链路、端到端智能服务能力及业务提效效果,成为采购核心考量; -
信任层:业务结果能否通过合规与审计,安全进入核心生产系统,决定采购能否最终落地。
需求侧呈现“算力—数据—智能—信任”四位一体,AI云市场正在形成
-
算力:不仅指GPU数量,更涵盖由硬件、调度、推理效率共同支撑的服务吞吐能力; -
数据:通过向量数据库等AI原生架构,高效将企业知识资产输入给AI; -
智能:依托机器学习平台与MaaS,实现大模型的规模化生产、调用与治理,为业务注入智能; -
信任:通过AI安全体系,确保AI能够进入各行业高价值核心场景。
IDC正式定义AI云市场
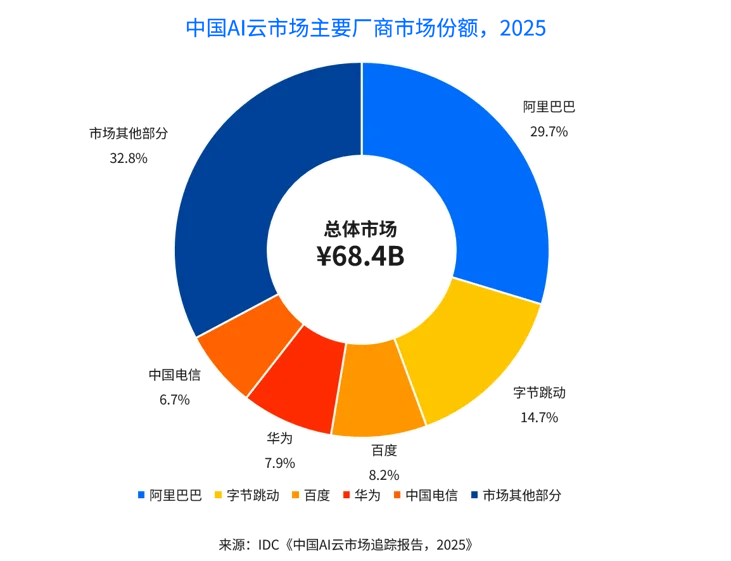
IDC洞察:2025年推理需求成为主导,推动中国AI云市场达684亿元
IDC洞察:AI云竞争从“资源”转向“结果”,模型、推理优化与AI安全成为关键
-
模型是入场券,但有效期缩短。新模型发布能解锁长上下文、多模态等新场景,带来流量增长。但开源模型快速抹平能力代差,模型领先的窗口期压缩至季度级别。模型决定客户“来不来”,但决定不了“留不留”。 -
算力资源与推理优化是长期壁垒。竞争焦点从“谁有更多卡”转向“谁能把每一张卡用得更稳、更快”,壁垒正从“资源壁垒”变为“工程壁垒”。 -
AI安全从成本项变为溢价来源。数据不出域、内容安全、Agent权限治理、审计溯源必须在架构层解决,而非仅靠合规部门。
IDC给厂商及行业用户的建议
对厂商
-
算力获取决定竞争上限,但需权衡投入与收益。中短期内算力紧缺仍是主旋律,但作为重资产,投入规模与节奏需量力而行,避免盲目扩张。 -
算力效率优化优先于扩容。在硬件供给受限背景下,“用好存量”更具性价比。通过调度、推理优化与平台化软件能力提高服务吞吐,是将资源转化为可交付服务的关键工程能力。 -
MaaS资源应向性价比端倾斜。随着大模型效果越过生产可用阈值,客户更看重服务的经济性与稳定性,这是智能体大规模应用的前提。 -
将AI安全前置为产品能力。安全不仅是合规要求,更是进入政务、金融等高价值场景的准入资格及溢价来源。 -
为智能体重构基础设施。针对智能体长上下文、高频工具调用、高并发等特征,重做调度、缓存、可观测性与权限体系。
对行业用户
升级采购标准:以任务成功率、单位业务成本、长尾时延等业务结果指标替代单纯的算力指标。
-
关注总拥有成本(TCaCO):Token单价低不等于总成本低,需结合自身场景消耗特征进行测算. -
明确安全与数据边界:对政务、金融、能源等行业用户而言,安全与数据合规是必要条件而非加分项。
分析师观点

IDC中国高级分析师洪婉婷表示,2025年推理时代已然到来。684亿元的AI云市场规模与16倍的Token调用量增长,宣告云计算叙事正式换轨:定价锚点从“资源”转向“业务结果”。在新赛场中,真正的长期壁垒藏在推理优化、平台工程与架构级AI安全之中。对厂商而言,算力投入须与收益对赌,工程效率优先于盲目扩容;对用户而言,则应以任务成功率与总拥有成本,替代卡数与Token单价来做决策。谁能把“智能”转化为可信、可规模化交付的业务结果,谁就能在下一阶段的AI云竞争乃至大模型商业竞争中,掌握主导权。


免责声明
本文中的内容和数据均来源于IDC所发布的报告,所有内容及数据均为我公司所有。未经IDC书面许可,任何机构和个人不得以任何形式翻版、复制、刊登、发表或引用。
全文完